
Apartman Aidatı Hangi Giderlere Harcanabilir?
Apartman ve sitelerde aidat, ortak yaşamın sürdürülebilmesi için gerekli giderlerin karşılanmasında kullanılan temel finansman kaynaklarından biridir. Ancak kat maliklerinin en sık sorduğu sorulardan biri şudur: “Apartman aidatı tam olarak hangi giderlere harcanabilir?” Temizlik, güvenlik, elektrik, asansör, bahçe, kapıcı, ortak alan bakımı, teknik servis, sigorta ve benzeri çok sayıda gider aidat bütçesinde yer alabilir. Bununla birlikte yönetimin topladığı paranın her türlü harcamada sın
Icindekiler
- Faturasız Harcama
- Kişisel Harcamaları Siteye Yansıtmak
- Bütçe Dışı Büyük Harcama Yapmak
- Gider Paylaşımını Yanlış Yapmak
- Gelir-Gider Raporu Sunmamak
- Aidat Parası ile Avansı Karıştırmak
- Giderleri WhatsApp Üzerinden Açıklamakla Yetinmek
- Apartman aidatı hangi giderlere harcanabilir?
- Yönetici aidatı istediği gibi harcayabilir mi?
- Aidat parası ile kişisel harcama yapılabilir mi?
- Havuz kullanılmıyorsa havuz gideri ödenir mi?
- Çatı masrafı aidattan karşılanabilir mi?
- Aidat bütçesinden asansör yenilenebilir mi?
- Aidat harcamaları kayıt altına alınmak zorunda mı?
- İşletme projesi aidat açısından neden önemlidir?
Apartman ve sitelerde aidat, ortak yaşamın sürdürülebilmesi için gerekli giderlerin karşılanmasında kullanılan temel finansman kaynaklarından biridir. Ancak kat maliklerinin en sık sorduğu sorulardan biri şudur: “Apartman aidatı tam olarak hangi giderlere harcanabilir?” Temizlik, güvenlik, elektrik, asansör, bahçe, kapıcı, ortak alan bakımı, teknik servis, sigorta ve benzeri çok sayıda gider aidat bütçesinde yer alabilir. Bununla birlikte yönetimin topladığı paranın her türlü harcamada sın
Apartman ve sitelerde aidat, ortak yaşamın sürdürülebilmesi için gerekli giderlerin karşılanmasında kullanılan temel finansman kaynaklarından biridir. Ancak kat maliklerinin en sık sorduğu sorulardan biri şudur:
“Apartman aidatı tam olarak hangi giderlere harcanabilir?”
Temizlik, güvenlik, elektrik, asansör, bahçe, kapıcı, ortak alan bakımı, teknik servis, sigorta ve benzeri çok sayıda gider aidat bütçesinde yer alabilir. Bununla birlikte yönetimin topladığı paranın her türlü harcamada sınırsız şekilde kullanılabileceği düşünülmemelidir.
Kat Mülkiyeti Kanunu'nun 20. maddesi ortak giderlere katılma esaslarını; 35. maddesi yöneticinin görevlerini; 36. maddesi ise giderlerin ve ilgili belgelerin kayıt altına alınmasını düzenlemektedir. Ayrıca 2026 yılında yapılan değişiklikle işletme projesine ilişkin 37. madde yeniden düzenlenmiştir.
Bu nedenle aidat harcamalarını anlamak için yalnızca “Bu gider apartman için mi?” sorusunu değil, giderin niteliğini, yönetim planını, kat malikleri kurulu kararını ve işletme projesini birlikte değerlendirmek gerekir.
Apartman Aidatı Nedir?
Günlük hayatta “aidat” olarak adlandırılan ödeme, apartmanın veya sitenin ortak giderleri ile bu giderler için toplanan avansların karşılanmasına yönelik tahsilatları ifade eder.
Kat Mülkiyeti Kanunu'nun 20. maddesinde kat maliklerinin ortak giderlere hangi esaslarla katılacağı düzenlenmiştir.
Kanundaki temel sisteme göre, başka türlü anlaşma olmadıkça:
Kapıcı, kaloriferci, bahçıvan ve bekçi giderleri → eşit paylaşılır.
Sigorta, ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri, yönetici aylığı ve ortak tesislerin işletme giderleri → arsa payı oranında paylaşılır.
Dolayısıyla aidat hesabı yalnızca:
“Toplam gider ÷ daire sayısı”
şeklinde yapılmaz.
Aidat Hangi Giderlere Harcanabilir?
Apartman veya sitenin yönetim ve işletme ihtiyaçlarına bağlı olarak aidat bütçesinde çok farklı giderler bulunabilir.
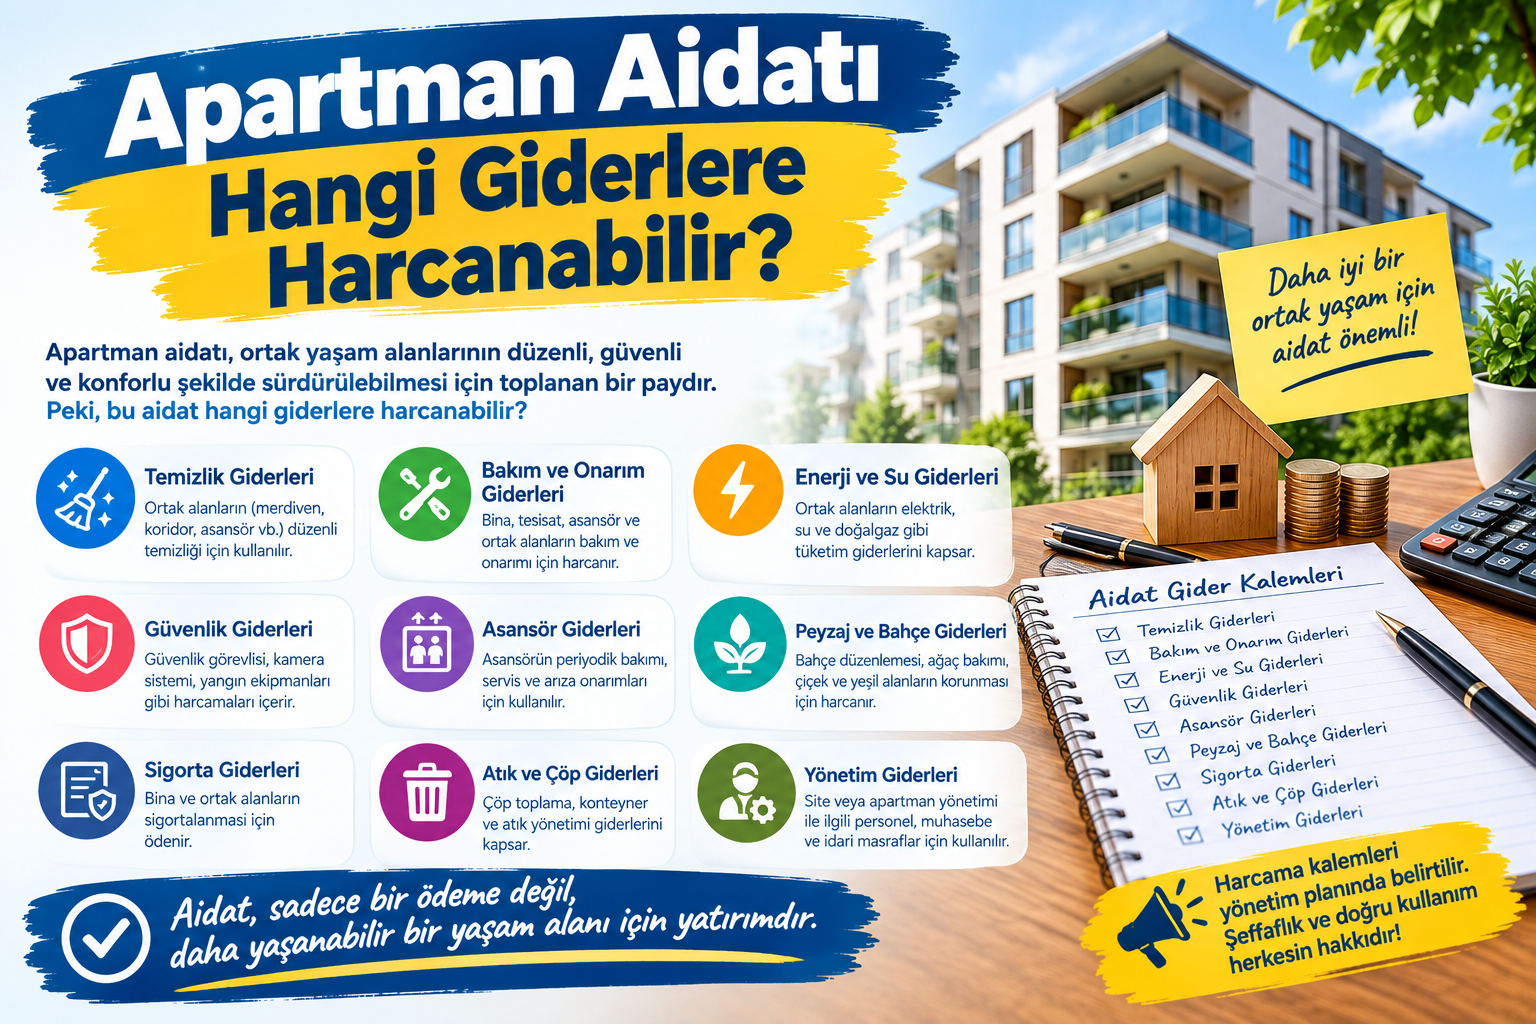
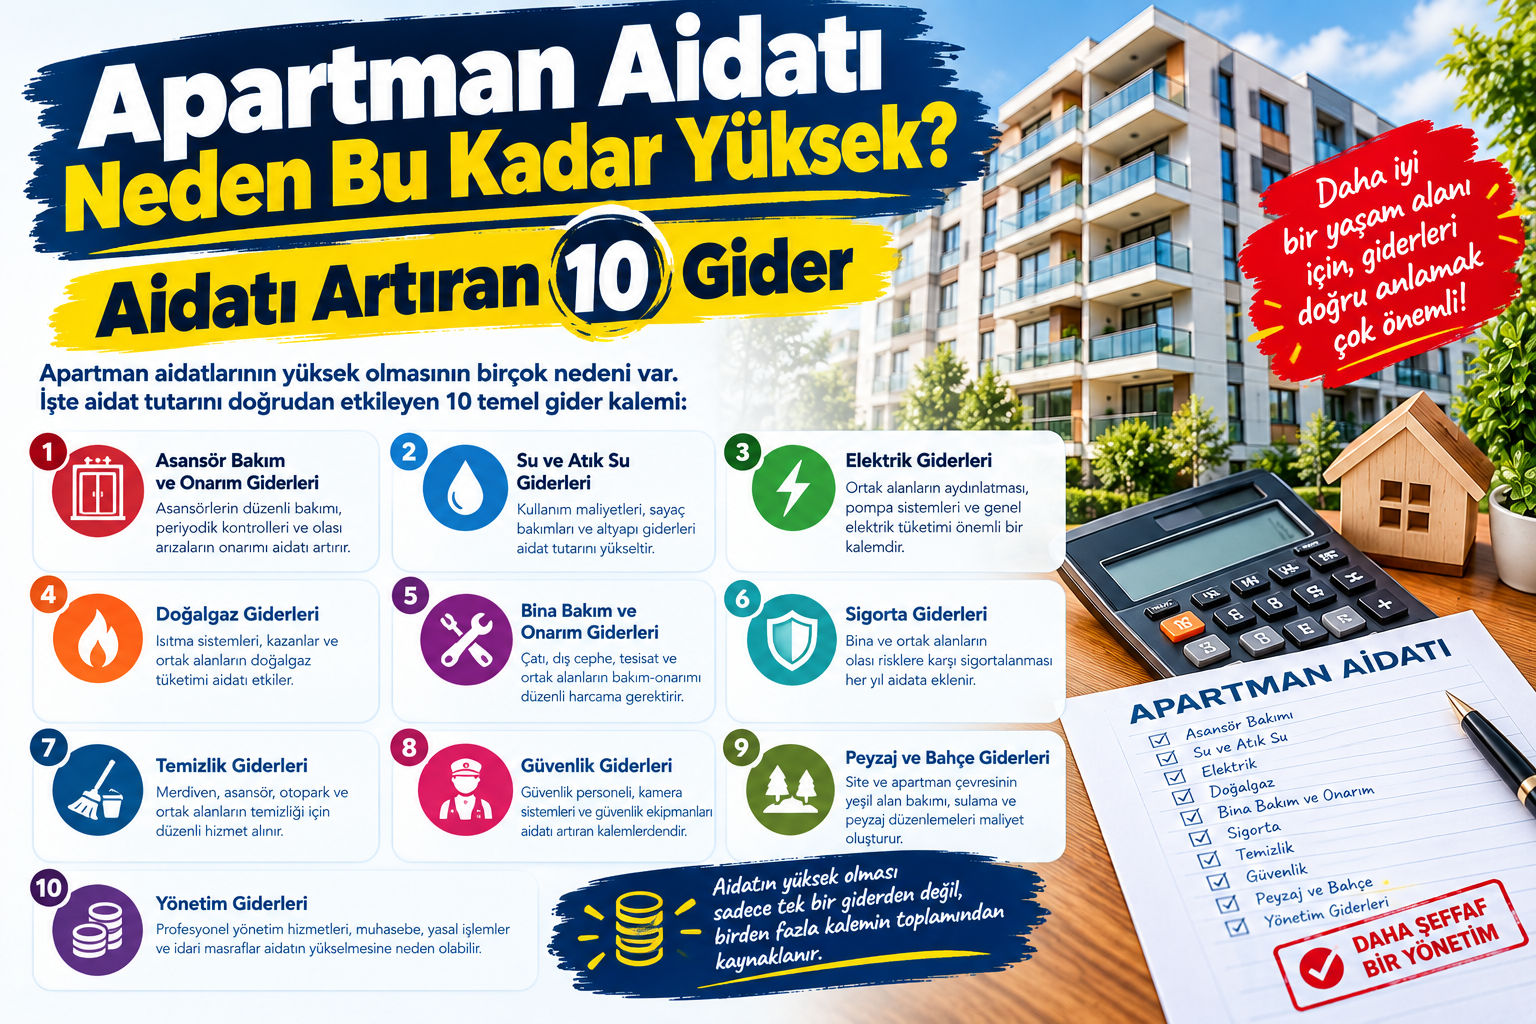
Başlıca gider grupları şunlardır:
- Temizlik
- Kapıcı/personel
- Güvenlik
- Bahçe ve peyzaj
- Ortak alan elektriği
- Ortak alan suyu
- Asansör
- Jeneratör
- Hidrofor
- Yangın sistemleri
- Merkezi ısıtma
- Havuz
- Teknik bakım
- Ortak alan onarımları
- Bina sigortası
- Yönetim giderleri
- Ortak tesislerin işletme giderleri
Ancak her giderin aynı paylaşım yöntemiyle kat maliklerine yansıtılması gerekmez.
1. Temizlik Giderleri
Aidatın en yaygın kullanım alanlarından biri ortak alanların temizliğidir.
Örneğin:
- Merdiven temizliği
- Koridor temizliği
- Asansör temizliği
- Apartman giriş temizliği
- Otopark temizliği
- Cam temizliği
- Ortak alan hijyeni
- Temizlik malzemeleri
gibi giderler bina yönetiminin işletme faaliyetleri kapsamında değerlendirilebilir.
Sitede temizlik personeli çalıştırılıyorsa personelle ilgili yasal ve sözleşmesel giderler de bütçeye dahil edilebilir.
Yöneticinin görevleri arasında ana gayrimenkulün korunması, bakımı ve onarımı için gerekli tedbirlerin alınması da bulunmaktadır.
2. Kapıcı ve Personel Giderleri
Kapıcı, temizlik görevlisi, bahçıvan veya bekçi gibi personellerin giderleri aidat bütçesinde yer alabilir.
Kat Mülkiyeti Kanunu'nun 20. maddesi, kapıcı, kaloriferci, bahçıvan ve bekçi giderleri ile bunlar için toplanacak avansın kural olarak eşit şekilde paylaşılacağını düzenlemektedir.
Bu kapsamda:
- Ücret
- SGK ile ilgili giderler
- İşveren yükümlülükleri
- İzin dönemleri için gerekli personel düzenlemeleri
- Personelin görevine bağlı giderler
bütçede yer alabilir.
3. Güvenlik Giderleri
Özellikle büyük sitelerde güvenlik giderleri aidat bütçesinin önemli bir bölümünü oluşturabilir.
Örneğin:
- Güvenlik görevlileri
- Güvenlik kulübesi
- Kamera sistemleri
- Kartlı geçiş
- Bariyer sistemi
- Plaka tanıma sistemi
- Alarm sistemi
- Güvenlik ekipmanları
gibi harcamalar sitenin güvenlik ve işletme yapısına göre bütçelenebilir.
Ancak satın alınan ekipmanın niteliği ve yüksek tutarlı yatırımlar söz konusu olduğunda, yönetimin yetkisi ile gerekli kurul kararları ayrıca değerlendirilmelidir.
4. Ortak Alan Elektrik Giderleri
Apartman veya sitenin ortak kullanımındaki elektrik tüketimleri de işletme giderleri arasında yer alabilir.
Örneğin:
- Merdiven aydınlatmaları
- Koridorlar
- Otopark
- Bahçe aydınlatmaları
- Asansör
- Hidrofor
- Jeneratör sistemleri
- Güvenlik sistemleri
- Ortak sosyal tesisler
için kullanılan elektrik giderleri bütçeye dahil olabilir.
Burada profesyonel yönetim açısından önemli nokta, ortak alan elektrik tüketiminin ayrı ve düzenli takip edilmesidir.
5. Ortak Alan Su Giderleri
Site içerisindeki ortak kullanım suyu için yapılan harcamalar da aidat bütçesinde yer alabilir.
Örneğin:
- Bahçe sulama
- Ortak alan temizliği
- Havuz
- Sosyal tesisler
- Ortak kullanım alanları
gibi giderler söz konusu olabilir.
Ancak bağımsız bölümün kişisel tüketimi ile ortak alan tüketiminin mümkün olduğunca birbirinden ayrılması, mali şeffaflık açısından önemlidir.
6. Asansör Giderleri
Asansörler düzenli bakım ve teknik kontrol gerektiren sistemlerdir.
Aidat bütçesinde:
- Periyodik bakım
- Servis
- Küçük onarımlar
- Parça değişimleri
- Acil servis
- Teknik kontroller
- Ortak alanla ilgili asansör giderleri
bulunabilir.
Kat Mülkiyeti Kanunu'nun 35. maddesi de yöneticiye asansör ve benzeri bina işletmelerinin yönetimine ilişkin görevler yüklemektedir.
Ancak asansörün tamamen yenilenmesi gibi yüksek maliyetli bir yatırım söz konusu olduğunda bunun rutin aylık gider mi yoksa ayrıca planlanması gereken büyük bir harcama mı olduğu somut olay üzerinden değerlendirilmelidir.
7. Jeneratör Giderleri
Jeneratör bulunan apartman ve sitelerde:
- Yakıt
- Periyodik bakım
- Yağ ve filtreler
- Akü
- Servis
- Arıza
- Teknik kontroller
gibi giderler ortaya çıkabilir.
Bunlar bina veya sitenin ortak işletilmesiyle ilgiliyse işletme bütçesinde yer alabilir.
8. Hidrofor ve Su Sistemi Giderleri
Hidrofor ve su basınç sistemleri de ortak tesis kapsamında gider oluşturabilir.
Örneğin:
- Pompa bakımı
- Elektrik
- Basınç ekipmanları
- Vana değişimleri
- Servis
- Arıza giderme
gibi harcamalar aidat bütçesinden karşılanabilir.
9. Bahçe ve Peyzaj Giderleri
Bahçeli apartman ve sitelerde peyzaj yönetimi önemli bir maliyet kalemidir.
Aidat bütçesinden:
- Çim bakımı
- Budama
- Ağaç bakımı
- Bitki alımı
- Sulama
- Gübreleme
- Bahçe temizliği
- Bahçe ekipmanları
- Peyzaj personeli
- Sulama sistemi bakımı
gibi giderler karşılanabilir.
Kat Mülkiyeti Kanunu'nun 20. maddesi bahçıvan giderlerini ayrıca düzenlemektedir.
10. Havuz Giderleri
Havuz bulunan sitelerde ciddi işletme giderleri meydana gelebilir.
Bunlar arasında:
- Havuz temizliği
- Filtre bakımı
- Pompa bakımı
- Su tüketimi
- Elektrik
- Gerekli kimyasal ürünler
- Teknik servis
- Havuz çevresi temizliği
bulunabilir.
Kanunun 20. maddesi ortak tesislerin işletme giderlerini ortak giderler arasında düzenlemektedir.
Bu nedenle havuzu kullanmayan bir kat malikinin yalnızca “havuzu kullanmıyorum” gerekçesiyle ortak gider yükümlülüğünden kaçınması kural olarak mümkün değildir. Kanun, ortak yer veya tesislerden yararlanılmadığının ileri sürülerek gider ve avans payının ödenmesinden kaçınılamayacağını da açıkça düzenlemektedir.
11. Spor Salonu ve Sosyal Tesis Giderleri
Büyük sitelerde spor salonu, sauna, sosyal tesis veya benzeri ortak kullanım alanları bulunabilir.
Bu alanların:
- Elektriği
- Temizliği
- Bakımı
- Teknik servisi
- Ekipman bakımı
- Ortak işletme giderleri
işletme bütçesinin bir parçası olabilir.
Ancak büyük ekipman yenilemesi veya kapsamlı tesis yatırımı gibi harcamalar için mevcut yönetim planı ve kat malikleri kurulu kararlarının kapsamı ayrıca kontrol edilmelidir.
12. Yangın Sistemi Giderleri
Yangın güvenliği sistemlerinin düzenli çalışması bina güvenliği açısından önemlidir.
Aidat bütçesinde uygun kapsamda:
- Yangın alarm sistemi
- Yangın pompaları
- Yangın dolapları
- Yangın tüpleri
- Acil aydınlatmalar
- Yangın kapılarıyla ilgili bakım
- Yangın algılama sistemleri
- Teknik servis
gibi ortak alan güvenliğine ilişkin giderler bulunabilir.
Burada özellikle zorunlu bakım ve kontrol işlemlerinin zamanında yapılması önemlidir.
13. Bina Sigortası Giderleri
Kat Mülkiyeti Kanunu'nun 20. maddesi bina sigorta primlerini ortak giderler arasında saymaktadır. Kural olarak bu gider arsa payı oranında paylaşılır.
Bu nedenle bina sigortası için ödenen tutarın aidat veya ortak gider bütçesinde bulunması mümkündür.
14. Ortak Alan Bakım ve Onarım Giderleri
Binanın ortak bölümlerinin bakım ve onarımı da aidat bütçesinin temel kullanım alanlarından biridir.
Örneğin:
- Merdivenler
- Koridorlar
- Çatı
- Dış cephe
- Ortak tesisatlar
- Ortak kapılar
- Otopark
- Teknik odalar
- Ortak elektrik tesisatı
- Ortak su tesisatı
için bakım ve onarım harcamaları yapılabilir.
Kat Mülkiyeti Kanunu 20. maddesi bütün ortak yerlerin bakım, koruma, güçlendirme ve onarım giderlerini ortak giderler arasında düzenlemektedir.
15. Çatı Onarımı Aidattan Karşılanabilir mi?
Evet, çatı ortak yapı unsuru kapsamında olduğu için gerekli bakım ve onarım giderlerinin ortak gider kapsamında değerlendirilmesi mümkündür.
Örneğin:
- Su sızıntısı
- Çatı izolasyonu
- Kiremit onarımı
- Yağmur olukları
- Çatı kaplaması
- Ortak baca sistemi
gibi işlemler söz konusu olabilir.
Ancak büyük çaplı yenileme veya kapsamlı proje söz konusu olduğunda bunun finansmanının nasıl yapılacağı ayrıca planlanmalıdır.
16. Dış Cephe Bakımı Aidattan Karşılanabilir mi?
Binanın ortak dış cephesine ilişkin gerekli bakım ve onarımlar da ortak gider kapsamına girebilir.
Örneğin:
- Dış cephe çatlaklarının giderilmesi
- Boya
- Ortak cephe onarımı
- Mantolama bakım ve onarımları
- Ortak cephe elemanlarının yenilenmesi
gibi işler söz konusu olabilir.
Kanunun 20. maddesi ortak yerlerin bakım, koruma, güçlendirme ve onarım giderlerini düzenlemektedir.
17. Yönetici Maaşı Aidattan Ödenebilir mi?
Kat Mülkiyeti Kanunu'nun 20. maddesinde yönetici aylığı gibi diğer giderler ortak giderler kapsamında düzenlenmektedir. Kural olarak arsa payı oranında paylaşım söz konusudur. (mevzuat.mturkoglu.av.tr)
Ancak yöneticiye ödeme yapılıp yapılmayacağı, miktarı ve koşulları bakımından yönetim planı ve kat malikleri kurulunun kararları önem taşır.
18. Yönetim Şirketi Ücreti Aidattan Ödenebilir mi?
Profesyonel yönetim şirketi tarafından verilen yönetim hizmetinin bedeli, yönetim hizmetinin niteliğine ve geçerli sözleşme/kararlara göre bütçede yer alabilir.
Ancak:
“Yönetim şirketi ne kadar isterse aidattan alabilir.”
şeklinde bir sistem bulunmaz.
Yönetim hizmetinin:
- Sözleşmesi,
- Hizmet kapsamı,
- Ücreti,
- Ek hizmetleri,
- Ek masrafları
açık şekilde belirlenmelidir.
19. Hukuki ve İcra Masrafları Aidattan Karşılanabilir mi?
Apartman yönetiminin ortak giderlerin tahsili, yönetimin korunması veya gerekli hukuki işlemler kapsamında yaptığı bazı masraflar bütçede yer alabilir.
Ancak burada:
Site yönetiminin ortak gideri
ile
belirli bir kişiye ait kişisel hukuki gider
birbirinden ayrılmalıdır.
Örneğin aidat borçlarının tahsili için yapılan yasal takip giderleri ile bir yöneticinin kişisel davası aynı şekilde değerlendirilemez.
Bu tür harcamaların dayanağı ve kimin yararına yapıldığı belgelenmelidir.
20. Aidat Kişisel Harcamalarda Kullanılabilir mi?
Hayır, apartman yönetiminin topladığı ortak gider parasının kişisel harcamalar için kullanılması yönetim mantığıyla bağdaşmaz.
Aidatın amacı apartmanın veya sitenin ortak yönetim ve işletme giderlerini karşılamaktır.
Örneğin site bütçesinden:
- Yöneticinin kişisel alışverişi,
- Özel tatili,
- Kişisel telefon faturası,
- Kişisel araç masrafı,
- Kişisel borçları
gibi siteyle ilgisi olmayan harcamaların karşılanması meşru bir ortak gider olarak kabul edilemez.
21. Yönetici Kendi İstediği Harcamayı Yapabilir mi?
Bu konu çok önemlidir.
Yönetici, kanun ve yönetim planı çerçevesinde görevini yürütür ve kat malikleri kurulunun kararlarını yerine getirir. Kanunun 35. maddesi yöneticinin görevlerini düzenlemektedir. Ayrıca yönetici, yaptığı giderleri ve belgeleri kayıt altına almak zorundadır.
Bu nedenle:
“Para kasada var, istediğim gibi harcarım.”
şeklinde bir yönetim anlayışı doğru değildir.
Giderin:
Siteyle ilgisi + hukuki dayanağı + bütçedeki yeri + gerekli karar/yetki + belgesi
birlikte değerlendirilmelidir.
22. Yönetici Her Harcama İçin Genel Kuruldan İzin Almak Zorunda mı?
Her günlük işletme gideri için yeniden genel kurul kararı alınması gerektiği söylenemez.
Yönetici, görev ve yetkileri çerçevesinde binanın olağan yönetim, bakım ve işletme işlerini yürütür.
Ancak:
- Büyük yatırımlar,
- Kapsamlı yenilemeler,
- Olağan dışı projeler,
- Ortak alanın kullanım şeklini değiştiren işlemler,
- Yönetici yetkisini aşan harcamalar
bakımından kat malikleri kurulu kararının gerekip gerekmediği ayrıca değerlendirilmelidir.
Bu nedenle “Yönetici her şeyi tek başına yapabilir” şeklinde genel bir kabul de doğru değildir.
23. Büyük Tadilat Aidattan Karşılanabilir mi?
Büyük tadilatın niteliğine göre cevap değişebilir.
Örneğin:
Çatıdaki zorunlu onarım
Ortak su borusunun değiştirilmesi
Ortak elektrik tesisatının yenilenmesi
Bina güvenliği için gerekli onarım
gibi giderler ortak gider niteliğinde olabilir.
Buna karşılık büyük bir estetik yenileme veya kapsamlı yeni yatırım söz konusu olduğunda kat malikleri kurulunun kararı, yönetim planı ve giderin hukuki niteliği ayrıca değerlendirilmelidir.
24. Aidat Parasından Demirbaş Alınabilir mi?
Apartman veya sitenin ortak kullanımına yönelik demirbaşların satın alınması, niteliğine ve bütçeye ilişkin kararlara göre ortak gider veya yatırım gideri olarak değerlendirilebilir.
Örneğin:
- Ortak alan temizlik makinesi
- Bahçe ekipmanı
- Güvenlik ekipmanı
- Teknik ekipman
- Ortak kullanım mobilyaları
- Kamera kayıt cihazı
- Ortak alan ekipmanları
gibi alımlar söz konusu olabilir.
Ancak yüksek maliyetli ve bütçede öngörülmeyen alımlarda gerekli karar ve yetki ayrıca değerlendirilmelidir.
25. Aidat ile Ek Ödeme Arasındaki Fark
Bazen normal aylık işletme giderleri dışında büyük bir ödeme ihtiyacı ortaya çıkabilir.
Örneğin:
Çatı tamamen yenilenecek.
Jeneratör değiştirilecek.
Ortak tesisat yenilenecek.
Büyük kapsamlı güvenlik sistemi kurulacak.
Bu durumda yönetim planı, işletme projesi ve kat malikleri kurulu kararları çerçevesinde avans veya ek ödeme gündeme gelebilir.
Burada normal aylık aidat ile belirli bir yatırım için alınan ek avansın birbirinden ayrılması, mali şeffaflık açısından önemlidir.
26. 2026'da İşletme Projesinin Aidat Harcamalarındaki Önemi
22 Mayıs 2026 tarihinde yayımlanan 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35 ve 37. maddelerinde önemli değişiklikler yapılmıştır.
Güncel düzenlemeye göre:
İşletme projesi kat malikleri genel kurulunda onaylanır.
Kabul edilmiş bir işletme projesi yoksa yönetici, genel kurul tarafından onaylanıncaya kadar geçerli olmak üzere geçici işletme projesi hazırlar.
İşletme projesinde özellikle:
- Bir yıllık tahmini gelir ve giderler,
- Her kat malikine düşen tahmini gider miktarı,
- Her kat malikinin vermesi gereken avans
gösterilir.
Bu nedenle aidatın nasıl harcanacağının planlanmasında işletme projesi önemli bir belgedir.
27. Aidat Harcamaları Kayıt Altına Alınmalı
Kat Mülkiyeti Kanunu'nun 36. maddesine göre yönetici; kararları, protokolleri, ihtar ve tebligat özetlerini ve bütün giderleri karar defterine tarih sırasıyla yazmak, defteri ve gider belgeleri ile diğer belgeleri saklamak zorundadır.
Bu nedenle her harcama için mümkün olduğunca:
Tarih
Gider Türü
Tutar
Tedarikçi
Fatura
Ödeme Belgesi
İlgili karar/bütçe kalemi
kayıt altında tutulmalıdır.
28. Aidat Harcamaları Kat Maliklerine Gösterilmeli mi?
Aidatın nasıl kullanıldığı konusunda şeffaflık, profesyonel yönetimin temel unsurlarındandır.
Yönetim düzenli olarak:
- Gelir-gider raporu
- Banka hareketleri
- Fatura listesi
- Aidat tahsilat oranı
- Büyük harcamalar
- Bakım giderleri
- Personel giderleri
gibi bilgileri uygun yöntemlerle raporlayabilir.
Kat maliklerinin denetim hakkı ve yöneticinin hesap verme yükümlülüğü çerçevesinde kayıtların düzenli tutulması önemlidir.
29. Yönetici Aidat Parasını Nakit Kullanabilir mi?
Ödeme yönteminin kendisi tek başına giderin hukuka uygunluğunu belirlemez.
Ancak yüksek miktarda nakit ödeme yerine banka üzerinden gerçekleştirilen ve belge ile desteklenen işlemler denetlenebilirlik açısından daha sağlıklıdır.
Örneğin:
Banka transferi + fatura + ödeme kaydı
şeklindeki bir yapı, harcamanın sonradan kontrol edilmesini kolaylaştırır.
30. Aidattan Karşılanamayacak Harcamalar Nasıl Belirlenir?
Pratik bir kontrol yapılabilir:
1. Gider Siteyle İlgili mi?
Site veya ortak alanla hiçbir ilgisi yoksa aidat bütçesine dahil edilmemelidir.
2. Giderin Hukuki/Yönetsel Dayanağı Var mı?
Yönetim planı, işletme projesi veya gerekli kurul kararı incelenmelidir.
3. Yönetici Bu Harcamayı Yapmaya Yetkili mi?
Her işlem yöneticinin aynı kapsamda yetki alanında değildir.
4. Gider Belgelendirilebiliyor mu?
Fatura, sözleşme, makbuz veya uygun ödeme belgesi bulunmalıdır.
5. Ortak Gider mi, Kişisel Gider mi?
Kişisel gider site bütçesine aktarılmamalıdır.
Aidat Harcama Kontrol Tablosu
| Gider | Aidat Bütçesinde Olabilir mi? | Dikkat Edilecek Nokta |
|---|---|---|
| Temizlik | Evet | Personel/hizmet sözleşmesi |
| Güvenlik | Evet | Personel ve hizmet kapsamı |
| Bahçe bakımı | Evet | Ortak alan gideri |
| Ortak elektrik | Evet | Ortak tüketim |
| Ortak su | Evet | Kullanım alanı |
| Asansör bakımı | Evet | Teknik bakım |
| Jeneratör bakımı | Evet | Ortak tesis |
| Hidrofor | Evet | Teknik sistem |
| Havuz bakımı | Evet | Ortak tesis işletmesi |
| Yangın sistemi | Evet | Güvenlik/bakım |
| Bina sigortası | Evet | Kanuni ortak gider |
| Çatı onarımı | Evet | Ortak alan |
| Dış cephe onarımı | Evet | Ortak alan |
| Yönetim gideri | Evet | Yetki ve sözleşme |
| Büyük yeni yatırım | Duruma göre | Karar/yetki incelenmeli |
| Kişisel harcama | Hayır | Siteyle ilgisiz |
Aidat Harcamalarında En Sık Yapılan Hatalar
Faturasız Harcama
Harcanan paranın belgesinin bulunmaması şeffaflık sorunu yaratabilir.
Kişisel Harcamaları Siteye Yansıtmak
Ortak gider ile kişisel gider birbirine karıştırılmamalıdır.
Bütçe Dışı Büyük Harcama Yapmak
Yüksek maliyetli işlemlerde gerekli karar ve yetki kontrol edilmelidir.
Gider Paylaşımını Yanlış Yapmak
Her giderin otomatik olarak eşit paylaşılması doğru değildir. Kanun bazı giderlerde eşit, bazılarında arsa payı oranında paylaşımı öngörmektedir.
Gelir-Gider Raporu Sunmamak
Kat maliklerine finansal durumun anlaşılır şekilde aktarılması yönetim güveni açısından önemlidir.
Aidat Parası ile Avansı Karıştırmak
Aylık işletme giderleri ile belirli bir amaç için toplanan ek avansların ayrı izlenmesi gerekir.
Giderleri WhatsApp Üzerinden Açıklamakla Yetinmek
WhatsApp bilgilendirme amacıyla kullanılabilir ancak resmi finansal kayıt sisteminin yerini tutmamalıdır.
Profesyonel Site Yönetiminde Aidat Harcaması Nasıl Takip Edilmeli?
Modern yönetimlerde bütün giderler dijital olarak takip edilebilir.
Örneğin yönetim panelinde:
Gider Yönetimi
Gider No: 2026-00458
Kategori: Asansör
Firma: Teknik Servis A.Ş.
Tutar: 18.500 TL
Fatura: Mevcut
Ödeme: Yapıldı
Bütçe Kalemi: Asansör Bakımı
Karar/Proje: İlgili kayıt
Durum: Tamamlandı
şeklinde kayıt tutulabilir.
Bu sistem sayesinde yönetim:
Toplam Aidat Geliri
↓
Toplam Gider
↓
Personel
↓
Teknik
↓
Enerji
↓
Bakım
↓
Ortak Alan
↓
Kalan Bakiye
şeklinde bütün finansal yapıyı görebilir.
Yapay Zeka Aidat Harcamalarını Denetleyebilir mi?
Gelişmiş site yönetim yazılımlarında yapay zeka destekli finansal analiz kullanılabilir.
Örneğin sistem:
“Bu ay elektrik gideri geçen üç aylık ortalamanın üzerinde.”
“Bakım giderleri bütçenin %20 üzerinde.”
“Aynı hizmet için farklı firmalara farklı fiyatlar ödenmiş.”
“Planlanan bütçe ile gerçekleşen gider arasında fark oluştu.”
gibi uyarılar üretebilir.
Burada yapay zekanın amacı hukuki karar vermek değil, yöneticiye finansal anormallikleri fark etmede yardımcı olmaktır.
Aidat Harcamalarında Şeffaf Yönetim Modeli
Profesyonel bir site yönetimi şu sistemi kurabilir:
Yıllık ihtiyaç analizi
↓
İşletme bütçesi
↓
İşletme projesi
↓
Kat malikleri genel kurul onayı
↓
Aylık aidat/avans tahakkuku
↓
Giderlerin gerçekleştirilmesi
↓
Fatura ve belge kaydı
↓
Aylık gelir-gider raporu
↓
Denetim
↓
Yıl sonu hesaplarının değerlendirilmesi
2026 düzenlemesiyle işletme projesinin genel kurul tarafından onaylanmasına ilişkin hüküm açık biçimde düzenlenmiştir.
Sık Sorulan Sorular
Apartman aidatı hangi giderlere harcanabilir?
Temizlik, personel, güvenlik, ortak alan elektrik ve su giderleri, asansör, bahçe, teknik bakım, ortak tesislerin işletilmesi, sigorta ve ortak alanların bakım-onarım giderleri gibi site yönetimiyle ilgili giderler aidat/ortak gider bütçesinde yer alabilir.
Yönetici aidatı istediği gibi harcayabilir mi?
Hayır. Yönetici kanun, yönetim planı ve kat malikleri kurulu kararları çerçevesinde görev yapar ve giderleri kayıt altına almakla yükümlüdür.
Aidat parası ile kişisel harcama yapılabilir mi?
Siteyle ve ortak yönetim giderleriyle ilgisi bulunmayan kişisel harcamaların ortak gider bütçesinden karşılanması uygun değildir.
Havuz kullanılmıyorsa havuz gideri ödenir mi?
Kat Mülkiyeti Kanunu'nun genel kuralına göre ortak tesisin kullanılmaması, ortak gider ve avans payının ödenmesinden kaçınmak için tek başına gerekçe değildir.
Çatı masrafı aidattan karşılanabilir mi?
Çatının ortak yapı unsuruna ilişkin gerekli bakım ve onarım giderleri ortak gider kapsamında değerlendirilebilir. Büyük ve olağan dışı projelerde gerekli karar ve finansman yönteminin ayrıca incelenmesi gerekir.
Aidat bütçesinden asansör yenilenebilir mi?
Asansörle ilgili bakım ve onarım giderleri ortak gider kapsamında olabilir. Tamamen yenileme gibi büyük harcamalarda yönetim planı, bütçe ve gerekli kararlar ayrıca değerlendirilmelidir.
Aidat harcamaları kayıt altına alınmak zorunda mı?
Kat Mülkiyeti Kanunu'nun 36. maddesine göre yönetici bütün giderleri tarih sırasıyla kaydetmeli ve gider belgelerini saklamalıdır.
İşletme projesi aidat açısından neden önemlidir?
İşletme projesi, bir yıllık tahmini gelir ve giderleri, kat maliklerine düşen gider miktarlarını ve avansları gösterir. Güncel 2026 düzenlemesine göre işletme projesi genel kurulda onaylanır; kabul edilmiş proje yoksa geçici işletme projesi hazırlanır.
Sonuç
Apartman aidatı, apartmanın veya sitenin ortak yönetim, bakım, koruma ve işletme ihtiyaçları için kullanılmalıdır. Temizlikten güvenliğe, asansörden bahçeye, ortak elektrikten suya, sigortadan ortak tesislerin işletilmesine kadar birçok gider aidat bütçesinde yer alabilir.
Ancak burada en önemli nokta, “Apartman için harcandı” ifadesinin tek başına yeterli olmamasıdır.
Bir harcamanın değerlendirilmesinde:
Giderin niteliği
Yönetim planı
İşletme projesi
Kat malikleri kurulu kararı
Yöneticinin yetkisi
Belgelendirme
birlikte ele alınmalıdır.
Kat Mülkiyeti Kanunu'nun 20. maddesi ortak giderlerin paylaşım yöntemlerini belirlerken, 35. madde yöneticinin görevlerini, 36. madde ise giderlerin ve belgelerin kaydedilmesi ve saklanmasını düzenlemektedir.
2026 yılında yapılan 7579 sayılı Kanun değişikliğiyle işletme projesinin genel kurulda onaylanmasına ilişkin düzenleme de güncellenmiş ve geçici işletme projesi sistemi ayrıntılı şekilde düzenlenmiştir.
Bu nedenle profesyonel apartman ve site yönetiminde hedef yalnızca aidat toplamak değil:
Doğru bütçe → Doğru harcama → Doğru belge → Şeffaf raporlama → Düzenli denetim
sistemini oluşturmaktır.
Bir site sakini “Aidatım nereye harcanıyor?” diye sorduğunda, yönetimin bu soruya yalnızca sözlü olarak değil, gelir-gider tablosu, fatura kayıtları, banka hareketleri ve işletme bütçesi üzerinden belgeli şekilde cevap verebilmesi profesyonel yönetimin en önemli göstergelerinden biridir.
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.