
Apartman Aidatı Nasıl Hesaplanır? Güncel Aidat Hesaplama Rehberi
Apartman ve sitelerde en fazla merak edilen konuların başında “Aidat nasıl hesaplanır?”, “Apartman aidatı neye göre belirlenir?”, “Aidat herkes için aynı mı olur?” ve “Aidat artırılabilir mi?” soruları gelir. Aidat olarak günlük hayatta kullanılan tutar, hukuki açıdan çoğu zaman apartmanın veya sitenin işletme giderleri ve bu giderler için toplanacak avansları ile bağlantılıdır. Bu nedenle doğru hesaplama yapmak için yalnızca toplam gideri bağımsız bölüm sayısına bölmek yeterli değildir.
Icindekiler
Apartman ve sitelerde en fazla merak edilen konuların başında “Aidat nasıl hesaplanır?”, “Apartman aidatı neye göre belirlenir?”, “Aidat herkes için aynı mı olur?” ve “Aidat artırılabilir mi?” soruları gelir. Aidat olarak günlük hayatta kullanılan tutar, hukuki açıdan çoğu zaman apartmanın veya sitenin işletme giderleri ve bu giderler için toplanacak avansları ile bağlantılıdır. Bu nedenle doğru hesaplama yapmak için yalnızca toplam gideri bağımsız bölüm sayısına bölmek yeterli değildir.
Apartman ve sitelerde en fazla merak edilen konuların başında “Aidat nasıl hesaplanır?”, “Apartman aidatı neye göre belirlenir?”, “Aidat herkes için aynı mı olur?” ve “Aidat artırılabilir mi?” soruları gelir.
Aidat olarak günlük hayatta kullanılan tutar, hukuki açıdan çoğu zaman apartmanın veya sitenin işletme giderleri ve bu giderler için toplanacak avansları ile bağlantılıdır. Bu nedenle doğru hesaplama yapmak için yalnızca toplam gideri bağımsız bölüm sayısına bölmek yeterli değildir.
634 sayılı Kat Mülkiyeti Kanunu'nun 20. maddesinde, kat maliklerinin ortak giderlere katılma yöntemi düzenlenmiştir. Buna göre bazı giderler, aksi kararlaştırılmadıkça eşit şekilde; bazı giderler ise arsa payı oranında paylaştırılır.
Ayrıca 22 Mayıs 2026'da yürürlüğe giren 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun işletme projesine ilişkin 37. maddesinde önemli değişiklikler yapılmıştır. Bu nedenle eski aidat hesaplama içeriklerinin güncel hükümlerle birlikte değerlendirilmesi gerekir.
Apartman Aidatı Nedir?
Apartman aidatı, bina veya sitenin ortak yaşam alanlarının ve ortak hizmetlerinin sürdürülebilmesi için kat maliklerinden toplanan gider ve avans paylarının günlük hayatta kullanılan adıdır.
Bu giderler arasında örneğin:
- Temizlik,
- Güvenlik,
- Kapıcı,
- Bahçıvan,
- Kalorifer hizmetleri,
- Ortak alan elektriği,
- Asansör bakımı,
- Jeneratör bakımı,
- Bahçe bakımı,
- Havuz giderleri,
- Teknik bakım,
- Ortak alan onarımları,
- Sigorta,
- Yönetim giderleri
bulunabilir.
Ancak her apartmanda aynı gider kalemleri bulunmadığı için tek bir standart aidat tutarı yoktur.
Bir sitenin aidatı 1.500 TL olabilirken başka bir sitenin aidatı 8.000 TL veya daha yüksek olabilir. Önemli olan tutarın hangi giderlere dayandığı ve ilgili giderlerin hangi kurala göre dağıtıldığıdır.
Apartman Aidatı Nasıl Hesaplanır?
Aidat hesaplamasında temel olarak üç aşama bulunur:
1. Yıllık giderler belirlenir.
2. Bu giderlerin hangi paylaşım yöntemine tabi olduğu belirlenir.
3. Her bağımsız bölüme düşen tutar hesaplanır.
Ancak burada kritik nokta, her giderin mutlaka eşit olarak bölünmemesidir.
Kat Mülkiyeti Kanunu'nun 20. maddesindeki temel ayrıma göre bazı personel giderleri ve bunlar için toplanacak avanslar eşit; sigorta, ortak yerlerin bakım-koruma-güçlendirme-onarım giderleri, yönetici aylığı ve ortak tesislerin işletme giderleri ise aksi yönde bir anlaşma bulunmadıkça arsa payı oranında paylaşılır.
1. Önce Apartmanın Yıllık Giderleri Hesaplanır
Aidat belirlenirken ilk olarak apartmanın veya sitenin bir yıllık tahmini giderleri ortaya çıkarılır.
Örneğin 20 bağımsız bölümlü bir apartmanda yıllık giderler şöyle olsun:
| Gider | Yıllık Tahmini Tutar |
|---|---|
| Temizlik | 120.000 TL |
| Kapıcı/personel | 240.000 TL |
| Elektrik | 60.000 TL |
| Asansör | 48.000 TL |
| Bahçe | 36.000 TL |
| Teknik bakım | 60.000 TL |
| Sigorta | 30.000 TL |
| Diğer giderler | 36.000 TL |
| Toplam | 630.000 TL |
Bu tablo tek başına aidatı belirlemeye yetmez.
Çünkü her giderin hangi paylaşım yöntemine göre dağıtılacağı da belirlenmelidir.
2. Giderler Eşit mi, Arsa Payına Göre mi Paylaştırılmalı?
Bu, aidat hesaplamasının en önemli noktalarından biridir.
Kat Mülkiyeti Kanunu'nun 20. maddesine göre, başka türlü anlaşma olmadıkça:
Eşit Paylaştırılan Giderler
- Kapıcı giderleri,
- Kaloriferci giderleri,
- Bahçıvan giderleri,
- Bekçi giderleri
ve bunlar için toplanacak avanslar kat malikleri arasında eşit paylaşılır.
Arsa Payına Göre Paylaştırılan Giderler
- Bina sigorta primleri,
- Ortak yerlerin bakım giderleri,
- Koruma giderleri,
- Güçlendirme giderleri,
- Onarım giderleri,
- Yönetici aylığı gibi diğer giderler,
- Ortak tesislerin işletme giderleri
kural olarak arsa payı oranında paylaşılır.
Burada “arsa payı” ile “daire metrekaresi” aynı kavram değildir.
Bir bağımsız bölümün arsa payı tapudaki hukuki durumuna göre belirlenir. Bu nedenle sadece:
“Daire 150 metrekare, o zaman aidat iki kat olsun.”
şeklindeki bir yaklaşım her gider bakımından otomatik olarak doğru değildir.
3. Örnek Aidat Hesaplama
20 daireli bir apartman düşünelim.
Personel Gideri
Aylık kapıcı/personel gideri:
100.000 TL
20 bağımsız bölüm bulunduğundan:
100.000 ÷ 20 = 5.000 TL
Bu gider, Kanun'daki temel kurala göre eşit paylaşım kapsamında değerlendirilir.
Ortak Teknik Gider
Aylık ortak bakım ve teknik gider:
200.000 TL
Bir bağımsız bölümün arsa payı toplam arsa payının %5'i ise:
200.000 × %5 = 10.000 TL
Bu durumda örnek bağımsız bölüm için:
5.000 TL personel gideri
10.000 TL arsa payı üzerinden ortak gider
=
15.000 TL
olabilir.
Bu yalnızca örnek hesaplamadır. Gerçek aidat hesabında apartmanın yönetim planı, kat malikleri kurulu kararları, giderlerin niteliği ve bağımsız bölümlerin arsa payları dikkate alınmalıdır.
4. Her Dairenin Aidatı Aynı Olmak Zorunda mı?
Hayır.
Apartmanda iki farklı paylaşım yönteminin bir arada bulunması mümkündür.
Örneğin:
Personel gideri → Eşit
Ortak bakım gideri → Arsa payı
olabilir.
Bu nedenle:
“20 daire var, toplam gider 200.000 TL, herkes 10.000 TL ödesin.”
şeklindeki hesap her durumda doğru değildir.
Öncelikle giderlerin niteliği ve uygulanacak paylaşım yöntemi incelenmelidir.
Ayrıca yönetim planında veya geçerli bir anlaşmada kanundaki varsayılan paylaşım yönteminden farklı bir düzenleme bulunabilir. Kat Mülkiyeti Kanunu'nun 20. maddesi de bu noktada “aralarında başka türlü anlaşma olmadıkça” ifadesini kullanmaktadır.
5. Apartman Aidatı Belirlenirken İşletme Projesi Nedir?
İşletme projesi, apartmanın veya sitenin belirli bir dönem için tahmini gelirlerini, giderlerini ve kat maliklerine düşen avans yükümlülüklerini ortaya koyan temel bütçe belgesidir.
2026 yılında bu konuda önemli bir değişiklik yapılmıştır.
22 Mayıs 2026'da yürürlüğe giren 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 37. maddesinde yapılan değişiklik sonucunda işletme projesinin kat malikleri genel kurulunda onaylanacağı açık şekilde düzenlenmiştir.
İşletme projesinde özellikle:
- Bir yıllık tahmini gelir ve giderler,
- Her kat malikine düşecek tahmini gider miktarı,
- Her kat malikinin vermesi gereken avans tutarı
gösterilir.
6. İşletme Projesi Yoksa Ne Olur?
Kat malikleri kurulunca kabul edilmiş bir işletme projesi bulunmuyorsa yönetici, gecikmeksizin geçici işletme projesi hazırlar.
2026'daki yeni düzenlemeye göre bu geçici proje, en geç üç ay içinde kat malikleri kurulunda onaylanıncaya kadar uygulanmak üzere hazırlanır ve genel kurulun onayına sunulur.
Bu nedenle yöneticinin hazırladığı bütçenin kalıcı bir genel kurul kararının yerine geçtiği düşünülmemelidir.
7. 2026'da Aidat Artışına Yüzde Sınırı Geldi mi?
Bu konuda internette sıkça yanlış anlaşılmalar bulunmaktadır.
2026 yılında yapılan değişiklik, bütün aidat artışları için genel bir yüzde tavanı getirmiş değildir.
Yapılan düzenleme, mevcut bir işletme projesi bulunması halinde geçici işletme projesinde öngörülen bedelin, yürürlükteki işletme projesi bedelinin takvim yılı başından itibaren belirli koşullarla yeniden değerleme oranını aşmamasına ilişkin özel bir düzenleme getirmiştir.
Dolayısıyla:
“2026'da apartman aidatı en fazla şu kadar artırılabilir.”
şeklinde bütün apartmanlara uygulanacak tek bir genel oran bulunduğunu söylemek doğru değildir.
Burada geçici işletme projesi ile kat malikleri genel kurulunda onaylanan işletme projesini birbirinden ayırmak gerekir.
8. İşletme Projesi Kat Maliklerine Bildirilmeli
2026'daki düzenlemeye göre geçici işletme projesi kat maliklerine veya bağımsız bölümden fiilen yararlanan kişilere, imza karşılığında veya taahhütlü mektupla bildirilir ve en geç üç ay içinde genel kurulda aynen veya değiştirilerek kabulüne yönelik karar alınır.
Bu nedenle aidat belirleme sürecinde:
Bütçe → Giderler → Paylaştırma → İşletme Projesi → Bildirim → Genel Kurul Kararı
şeklinde düzenli bir süreç oluşturulması önemlidir.
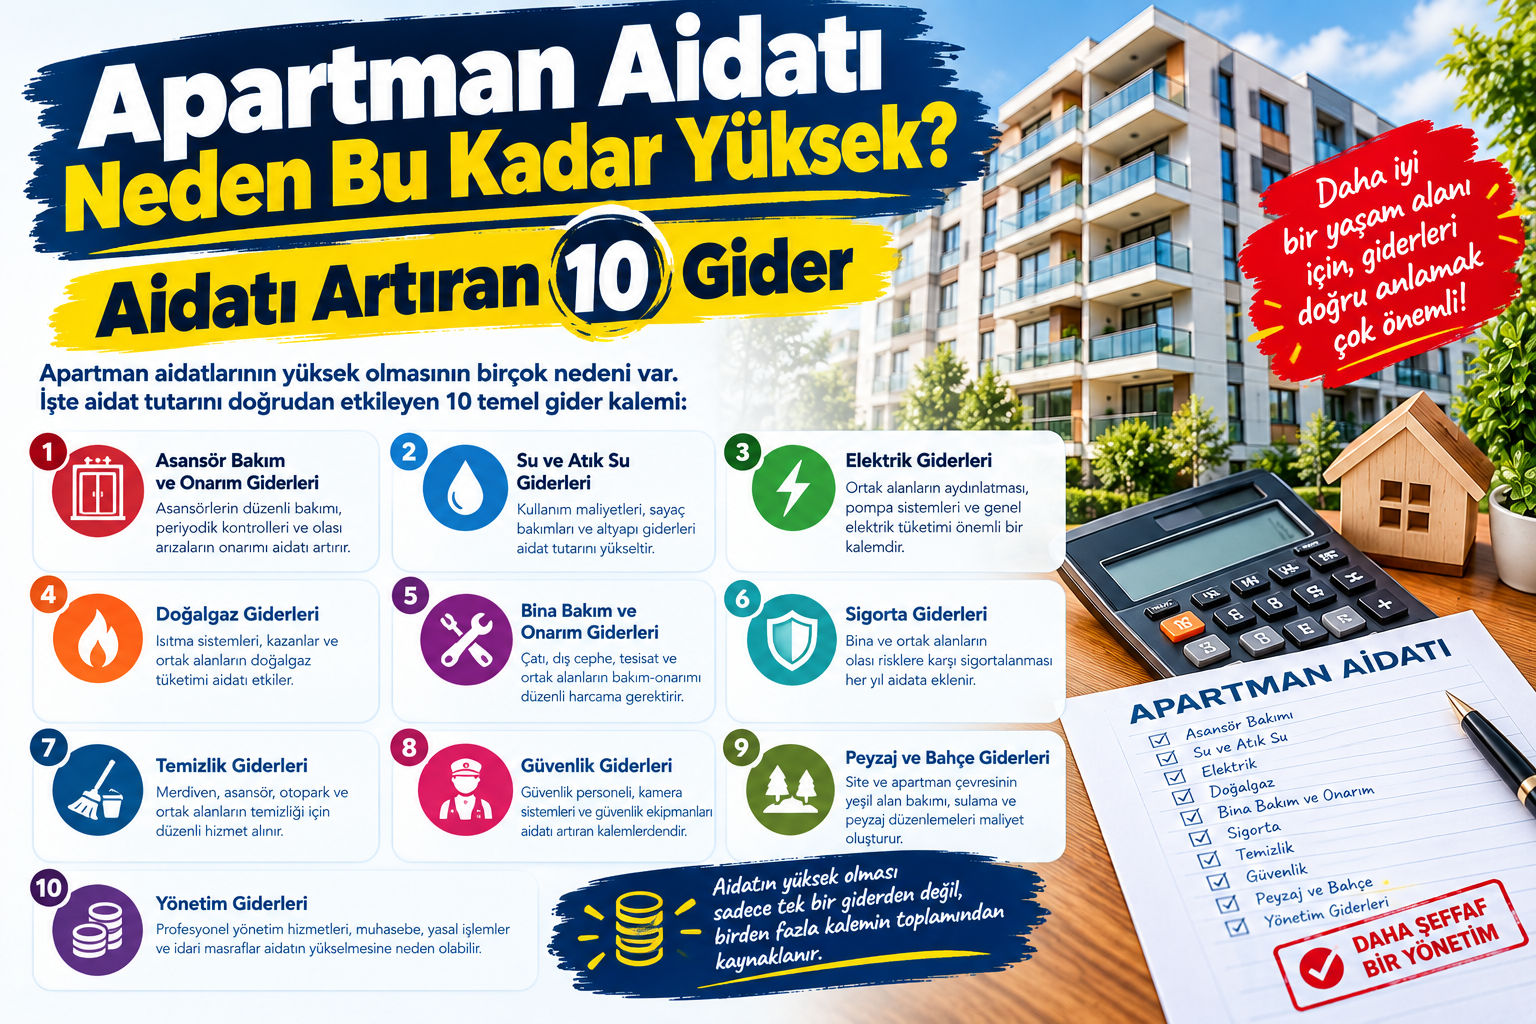
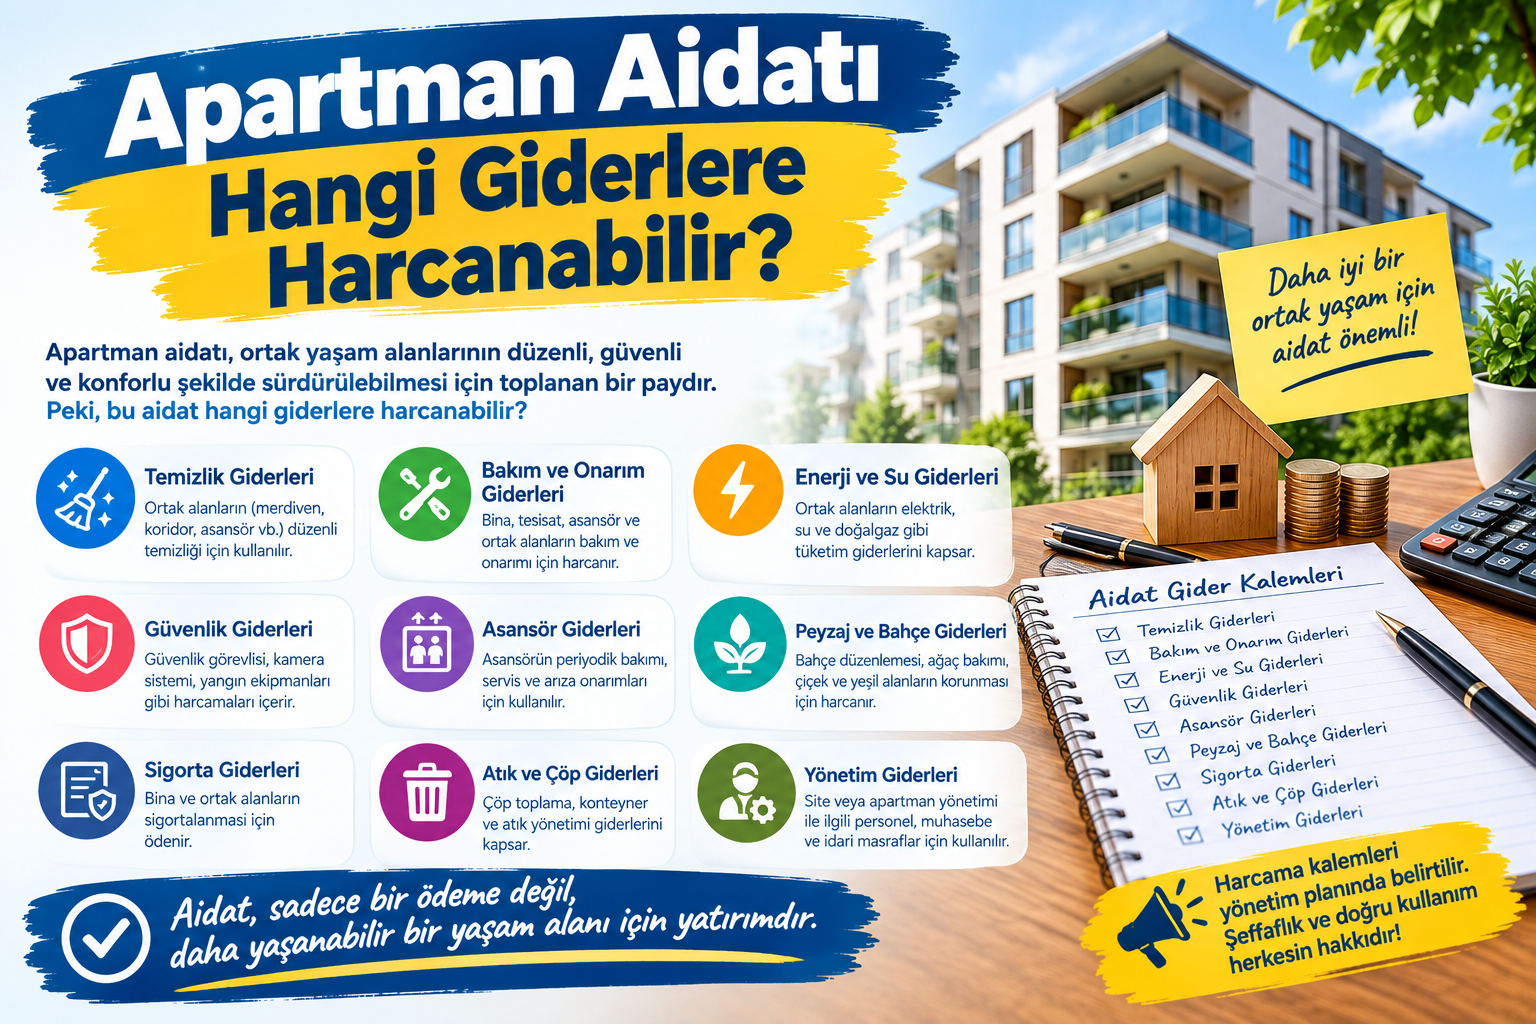
9. Aidata Hangi Giderler Dahil Edilebilir?
Aidat veya ortak gider bütçesinde, binanın yönetimi ve ortak alanların işletilmesi için gerekli ve hukuka uygun giderler bulunabilir.
Örneğin:
Personel
- Kapıcı
- Temizlik
- Bahçıvan
- Güvenlik
Teknik
- Asansör
- Hidrofor
- Jeneratör
- Merkezi ısıtma
- Yangın sistemleri
Ortak Alan
- Elektrik
- Su
- Bahçe
- Havuz
- Otopark
- Sosyal tesis
Yönetim
- Yönetim giderleri
- Sigorta
- Evrak ve kırtasiye
- Banka ve ödeme giderleri
- Gerekli hizmet alımları
Bakım ve Onarım
- Çatı
- Ortak tesisler
- Dış cephe
- Ortak alan aydınlatması
- Teknik bakım
Ancak bir giderin aidata yazılabilmesi, o giderin otomatik olarak her bağımsız bölüme aynı oranda dağıtılacağı anlamına gelmez.
Giderin niteliği + yönetim planı + Kanun'daki paylaşım yöntemi birlikte incelenmelidir.
10. Havuz ve Spor Salonu Giderleri Nasıl Hesaplanır?
Site içerisinde havuz, spor salonu, sauna veya sosyal tesis bulunuyorsa işletme giderleri artabilir.
Örneğin:
- Havuz bakım sözleşmesi,
- Havuz kimyasalları,
- Elektrik,
- Su,
- Temizlik,
- Teknik servis
gibi giderler oluşabilir.
Kat Mülkiyeti Kanunu'nun 20. maddesi ortak tesislerin işletme giderlerini kural olarak arsa payı oranındaki giderler arasında saymaktadır; ancak somut olayda yönetim planı ve geçerli düzenlemeler ayrıca kontrol edilmelidir.
“Ben havuzu kullanmıyorum, aidat ödemem.” şeklindeki yaklaşım da tek başına yeterli değildir. Kanun, başka türlü anlaşma olmadıkça kat maliklerinin ortak yer veya tesislerden faydalanmadığını ileri sürerek gider ve avans payını ödemekten kaçınamayacağını düzenlemektedir.
11. Boş Daire İçin Aidat Ödenir mi?
Dairenin boş olması, kural olarak ortak gider ve avans yükümlülüğünü kendiliğinden ortadan kaldırmaz.
Kat Mülkiyeti Kanunu'nun 20. maddesine göre kat malikleri, ortak yer veya tesisleri kullanmaktan vazgeçtiklerini veya kendi bağımsız bölümlerinin durumu nedeniyle bunlardan yararlanmaya ihtiyaç bulunmadığını ileri sürerek gider ve avans payını ödemekten kaçınamaz.
Örneğin:
“Dairem boş, asansörü kullanmıyorum.”
denilerek ortak giderden tamamen kaçınılması kural olarak mümkün değildir.
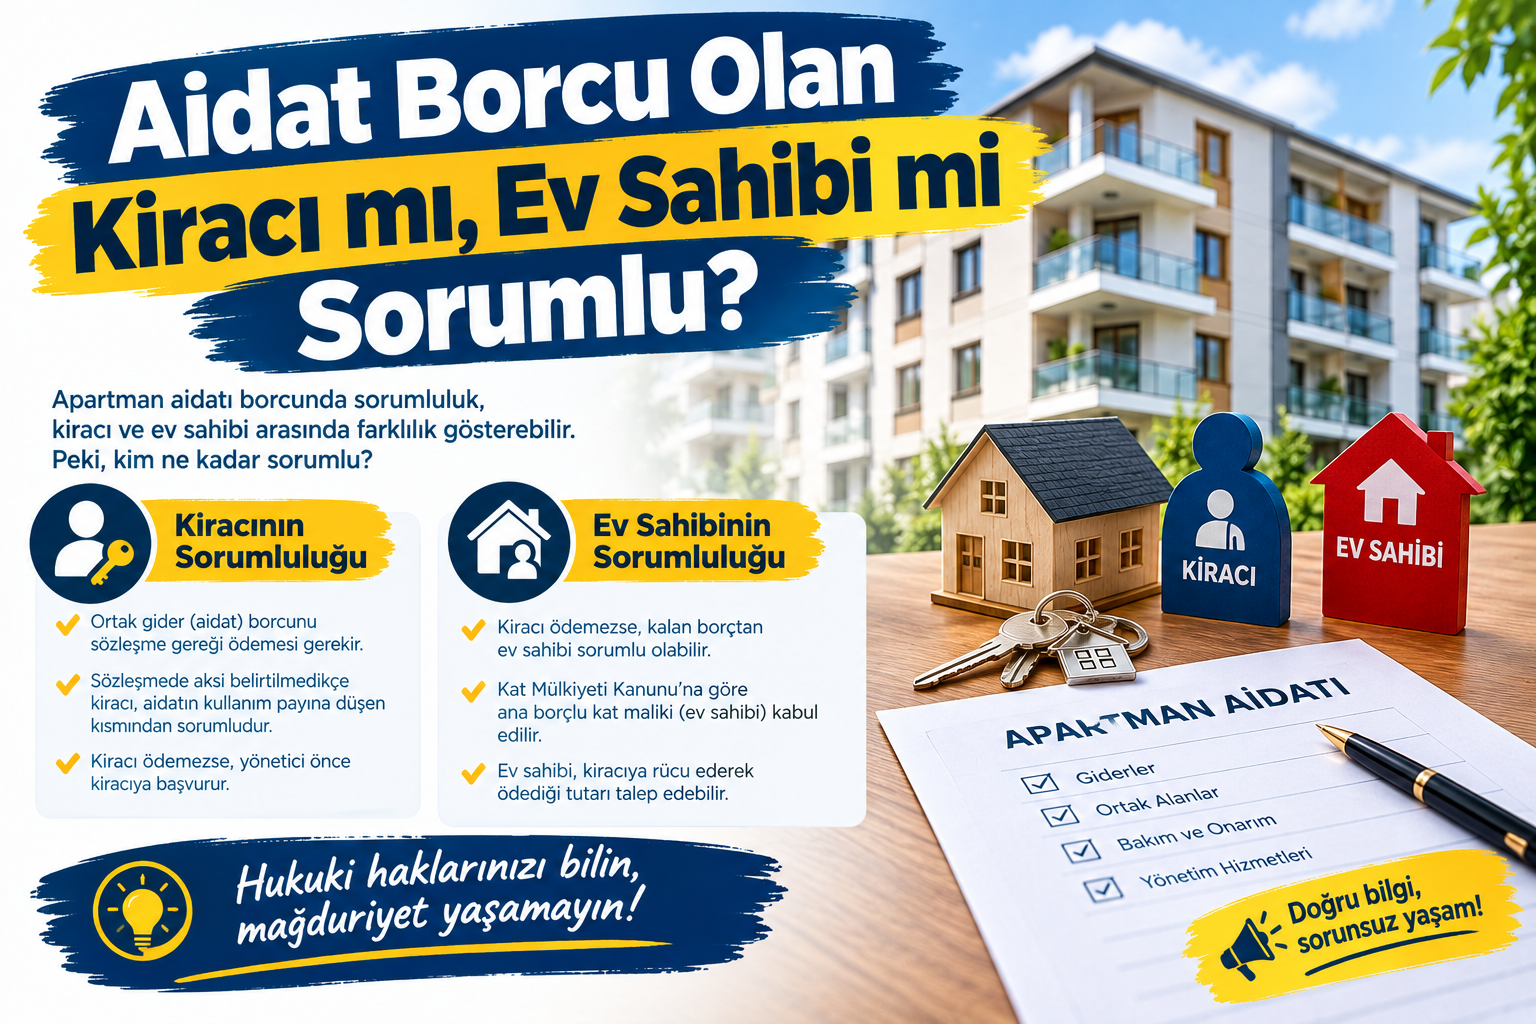
12. Kiracı mı Aidat Öder, Ev Sahibi mi?
Kiracının ortak giderlere ilişkin sorumluluğu ile kat malikinin Kat Mülkiyeti Kanunu kapsamındaki yükümlülüğü aynı kavram değildir.
Bu nedenle aidat veya ortak gider konusunda:
Kira sözleşmesi + Kat Mülkiyeti Kanunu + yönetim planı + somut gider
birlikte değerlendirilmelidir.
Yönetimin takip edeceği borç ilişkisinde kimin hangi tutardan ve hangi hukuki dayanakla sorumlu olduğu ayrıca belirlenmelidir.
Bu konu özellikle kiracı-ev sahibi anlaşmazlıklarında ayrıca incelenmelidir.
13. Aidat Ödemeyen Kat Malikine Ne Olur?
Kat Mülkiyeti Kanunu'nun 20. maddesine göre gider veya avans payını ödemeyen kat maliki hakkında, diğer kat maliklerinden her biri veya yönetici tarafından dava açılabilir veya icra takibi yapılabilir.
Aynı madde, gider veya avans payının tamamını ödemeyen kat maliki bakımından gecikme tazminatına da ilişkin düzenleme içerir. Güncel kanun metninde bu oran aylık yüzde beş olarak yer almaktadır.
Bu nedenle yönetimin aidat tahsilatında:
Borç → Bildirim → Takip → Gerekirse İcra/Hukuki Süreç
şeklinde kayıtlı bir sistem oluşturması önemlidir.
14. Aidat Hesaplamasında Arsa Payı Nasıl Kullanılır?
Örnek olarak:
Bir sitenin ortak gider bütçesi:
500.000 TL
olsun.
Toplam arsa payı:
10.000
olsun.
Bir dairenin arsa payı:
500
ise;
500 ÷ 10.000 = %5
oranında arsa payı bulunur.
Arsa payı üzerinden paylaşılması gereken 500.000 TL'lik giderin bu bağımsız bölüme düşen kısmı:
500.000 × %5 = 25.000 TL
olur.
Bu rakam yıllık gider payıdır.
Aylık karşılığı:
25.000 ÷ 12 = 2.083,33 TL
olur.
Buna ayrıca eşit paylaşılması gereken personel gideri veya diğer uygun gider kalemleri eklendiğinde aylık aidat/avans tutarı ortaya çıkar.
15. Yedek Akçe veya Ek Avans Toplanabilir mi?
Apartman ve sitelerde yalnızca o ayın faturalarını karşılamak yerine gelecek dönemlerde ortaya çıkabilecek giderler için avans veya bütçe kalemleri planlanabilir.
Örneğin:
- Çatı bakımı,
- Asansör yenilemesi,
- Jeneratör bakımı,
- Yangın sistemi yenilemesi,
- Ortak alan yenilemesi,
- Büyük boya işleri
gibi öngörülen giderler işletme bütçesinde dikkate alınabilir.
Ancak herhangi bir ek ödeme talebinin hukuki ve yönetsel dayanağı ayrıca değerlendirilmelidir.
16. Ek Aidat Nedir?
Günlük hayatta “ek aidat” veya “ek ödeme” olarak adlandırılan tahsilatlar farklı nedenlere dayanabilir.
Örneğin:
Beklenmeyen acil bir onarım
Bütçede öngörülmeyen zorunlu teknik gider
Büyük ortak alan bakım çalışması
gibi durumlarda ilave ödeme ihtiyacı ortaya çıkabilir.
Ancak yönetimin her istediği tutarı “ek aidat” adı altında sınırsız biçimde belirleyebileceği düşünülmemelidir.
İşlemin yönetim planı, kat malikleri kurulunun kararları, işletme projesi ve Kat Mülkiyeti Kanunu açısından değerlendirilmesi gerekir.
17. Aidat Hesaplama Excel veya Yazılım ile Yapılabilir mi?
Evet.
Özellikle büyük sitelerde manuel hesaplama hatalarını azaltmak için dijital sistem kullanılabilir.
Yönetim yazılımında:
Bağımsız Bölüm
→ Malik
→ Arsa Payı
→ Gider Paylaşım Kuralı
→ Aylık Avans
→ Ek Gider
→ Tahsilat
→ Borç
→ Gecikme
→ Ödeme
şeklinde bir yapı kurulabilir.
Sistem her ay otomatik olarak hesaplama yapabilir ve yöneticinin manuel olarak onlarca daireyi tek tek hesaplamasına gerek kalmayabilir.
18. Apartman Aidat Hesaplama Tablosu Nasıl Olmalı?
Profesyonel bir aidat tablosunda en azından aşağıdaki bilgiler bulunabilir:
| Bağımsız Bölüm | Arsa Payı | Eşit Gider Payı | Arsa Paylı Gider | Diğer Avans | Aylık Toplam |
|---|---|---|---|---|---|
| Daire 1 | %5 | 5.000 TL | 10.000 TL | 1.000 TL | 16.000 TL |
| Daire 2 | %7 | 5.000 TL | 14.000 TL | 1.000 TL | 20.000 TL |
| Daire 3 | %4 | 5.000 TL | 8.000 TL | 1.000 TL | 14.000 TL |
Bu tablo sayesinde sakin:
“Aidatım neden farklı?”
sorusunun cevabını daha kolay görebilir.
19. Aidat Hesaplamasında En Sık Yapılan Hatalar
Her Gideri Daire Sayısına Bölmek
Her gider otomatik olarak eşit paylaşılmaz.
Arsa Payını Dikkate Almamak
Arsa payına göre dağıtılması gereken giderler göz ardı edilmemelidir.
Metrekare ile Arsa Payını Karıştırmak
Dairenin fiziksel alanı ile tapudaki arsa payı aynı şey değildir.
Eski Mevzuatı Kullanmak
2026'da işletme projesi düzenlemesinde yapılan değişiklikler nedeniyle eski içeriklerdeki uygulamalar güncel metinle karşılaştırılmalıdır.
Gider Belgesi Tutmamak
Fatura, sözleşme ve ödeme belgelerinin kaydedilmemesi şeffaflık problemlerine yol açabilir.
Aidatı Açıklamadan Artırmak
Sakinlere yalnızca yeni rakamı bildirmek yerine işletme bütçesinin ve ilgili dayanakların anlaşılır şekilde açıklanması daha sağlıklı bir yönetim süreci oluşturur.
“Kullanmıyorum, Ödemiyorum” Yaklaşımı
Ortak tesislerin kullanılmaması tek başına ortak gider ödeme yükümlülüğünü ortadan kaldırmaz.
20. Site Yönetimi Aidatı Şeffaf Nasıl Açıklamalı?
Profesyonel bir yönetim, sakinlere yalnızca:
“Aidat: 5.000 TL”
demek yerine bütçeyi açıklayabilir.
Örneğin:
Personel: 2.000 TL
Elektrik: 500 TL
Asansör: 400 TL
Temizlik: 600 TL
Bahçe: 300 TL
Teknik bakım: 500 TL
Sigorta ve diğer: 700 TL
Toplam: 5.000 TL
Bu tür bir sunum, kat maliklerinin ödediği tutarın hangi giderlerden oluştuğunu anlamasını kolaylaştırabilir.
21. Aidatın İçinde Kâr Olur mu?
Apartman veya site yönetiminde toplanan ortak gider ve avansların amacı yönetim faaliyetlerinin giderlerini karşılamaktır.
Bu nedenle yönetimin, site sakinlerinden toplanan aidatı ticari satış fiyatı gibi değerlendirmemesi gerekir.
Yönetim şirketi ücretleri, personel maliyetleri veya hizmet bedelleri ile ortak gider bütçesinin birbirinden ayrılması ve sözleşme kapsamının açık olması şeffaflığı artırır.
Özellikle profesyonel yönetim şirketlerinde:
Site giderleri
ile
Yönetim hizmet bedeli
ayrı kalemler halinde gösterilebilir.
22. Aidat Hesaplama İçin Pratik Formül
Basitleştirilmiş şekilde:
Eşit Paylaştırılan Kısım
Toplam eşit paylaşılacak gider ÷ Bağımsız bölüm sayısı
=
Bağımsız bölümün eşit gider payı
Arsa Paylı Kısım
Paylaştırılacak gider × Bağımsız bölüm arsa payı oranı
=
Bağımsız bölümün arsa paylı gideri
Aylık Toplam
Eşit gider payı + Arsa paylı gider + Geçerli diğer avans/paylar
=
Aylık aidat/avans tutarı
Gerçek hesaplamada ise yönetim planı ve ilgili kararlar ile giderin hukuki niteliği kontrol edilmelidir.
23. Site Aidatı Hesaplanırken Nelere Bakılmalı?
Yönetici aşağıdaki verileri bir araya getirmelidir:
Bağımsız Bölüm Bilgileri
- Bağımsız bölüm numarası
- Malik
- Arsa payı
- Kullanım türü
Gider Bilgileri
- Personel
- Elektrik
- Su
- Temizlik
- Asansör
- Güvenlik
- Bahçe
- Teknik bakım
- Sigorta
- Ortak tesisler
Yönetim Bilgileri
- Yönetim planı
- Kat malikleri kurulu kararı
- İşletme projesi
- Geçici işletme projesi
- Sözleşmeler
Finans
- Önceki dönem borçları
- Tahsilatlar
- Banka bakiyesi
- Bekleyen faturalar
- Planlanan yatırımlar
24. Apartman Aidatları Ne Zaman Yeniden Hesaplanmalı?
Aidatın yeniden değerlendirilmesi için tek bir takvim yaklaşımı bütün apartmanlarda aynı olmayabilir.
Ancak özellikle:
- Yeni yönetim döneminde,
- Yıllık bütçe hazırlanırken,
- Personel maliyetleri değiştiğinde,
- Büyük bakım planlandığında,
- Enerji giderleri önemli ölçüde değiştiğinde,
- Ortak tesislerin işletme maliyeti yükseldiğinde
bütçenin yeniden değerlendirilmesi gerekebilir.
Burada önemli olan yalnızca aidatı artırmak değil, gerçek giderleri ve gelecek dönemin ihtiyaçlarını doğru şekilde bütçelemektir.
25. Aidat Hesaplama ve İşletme Projesi Arasındaki İlişki
İşletme projesi, aidatın arkasındaki bütçe mantığını ortaya koyar.
Basit şekilde:
Yıllık Gider Tahmini
↓
Giderlerin Paylaşım Yöntemi
↓
Kat Maliklerine Düşen Pay
↓
Avans İhtiyacı
↓
Aylık Ödeme
şeklinde düşünülebilir.
2026'daki yeni 37. madde düzenlemesi de işletme projesinde yıllık gelir-gider tahminleri ile kat maliklerine düşen miktar ve avans tutarlarının gösterilmesini açıkça düzenlemektedir.
Apartman Aidatı Hesaplama Kontrol Listesi
Yönetim Belgeleri
- ☐ Yönetim planı incelendi
- ☐ Kat malikleri kurulunun kararları kontrol edildi
- ☐ İşletme projesi hazırlandı
- ☐ Gerekli durumlarda geçici işletme projesi değerlendirildi
Giderler
- ☐ Personel
- ☐ Temizlik
- ☐ Güvenlik
- ☐ Elektrik
- ☐ Su
- ☐ Asansör
- ☐ Bahçe
- ☐ Teknik bakım
- ☐ Sigorta
- ☐ Ortak tesisler
- ☐ Planlanan onarımlar
Paylaştırma
- ☐ Eşit paylaşılacak giderler belirlendi
- ☐ Arsa payına göre paylaşılacak giderler belirlendi
- ☐ Yönetim planındaki özel düzenlemeler kontrol edildi
- ☐ Bağımsız bölümlerin arsa payları kontrol edildi
Şeffaflık
- ☐ Gider belgeleri kaydedildi
- ☐ Aidat hesaplama tablosu oluşturuldu
- ☐ Kat maliklerine gerekli bildirim yapıldı
- ☐ Gelir-gider raporu hazırlandı
- ☐ Tahsilatlar takip ediliyor
Sık Sorulan Sorular
Apartman aidatı nasıl hesaplanır?
Apartman aidatı; binanın ortak giderleri, bu giderlerin hukuki paylaşım yöntemi, arsa payları, eşit paylaşılacak giderler ve geçerli avanslar dikkate alınarak hesaplanır.
Herkes aynı aidatı mı öder?
Hayır. Giderin niteliğine ve uygulanacak paylaşım yöntemine göre bazı giderler eşit, bazı giderler ise arsa payı oranında paylaşılabilir. Yönetim planındaki özel düzenlemeler de ayrıca incelenmelidir.
Daire boşsa aidat ödenir mi?
Kural olarak boş olması, ortak gider ve avans payını ödeme yükümlülüğünü kendiliğinden ortadan kaldırmaz.
Aidat 2026 yılında sınırsız artırılabilir mi?
2026 düzenlemesi bütün aidat artışları için genel bir yüzde tavanı getirmemiştir. Mevcut işletme projesi bulunan durumlarda geçici işletme projesindeki bedel için özel bir yeniden değerleme oranı sınırı getirilmiştir.
İşletme projesini kim onaylar?
2026'daki güncel düzenlemeye göre işletme projesi kat malikleri genel kurulunda onaylanır. Kabul edilmiş bir işletme projesi yoksa yönetici geçici işletme projesi hazırlar ve bunu en geç üç ay içinde genel kurulun onayına sunar.
Aidat ödenmezse ne olur?
Kat Mülkiyeti Kanunu'nun 20. maddesinde gider veya avans payının ödenmemesi halinde dava ve icra takibi imkanları düzenlenmiştir. Ayrıca gecikme tazminatına ilişkin hüküm bulunmaktadır.
Sonuç
Apartman aidatı hesaplama, yalnızca toplam giderleri daire sayısına bölmekten ibaret değildir.
Doğru hesaplama için;
Toplam giderler → Gider türleri → Eşit paylaşım → Arsa payı → Yönetim planı → İşletme projesi → Avans → Aylık ödeme
zinciri birlikte değerlendirilmelidir.
Kat Mülkiyeti Kanunu'nun 20. maddesi bazı giderlerin aksi yönde bir anlaşma olmadıkça eşit, bazı ortak giderlerin ise arsa payı oranında paylaşılmasını öngörmektedir.
2026 yılında yapılan değişiklikle işletme projesinin kat malikleri genel kurulunda onaylanması, kabul edilmiş proje bulunmadığında geçici işletme projesinin hazırlanması ve bunun en geç üç ay içinde genel kurulun onayına sunulması gibi önemli düzenlemeler yürürlüğe girmiştir.
Bu nedenle aidat belirlenirken yalnızca rakama odaklanmak yerine aidatın hangi giderlerden oluştuğu, hangi paylaşım yöntemiyle hesaplandığı ve hangi yönetim belgesine dayandığı birlikte açıklanmalıdır.
Profesyonel bir apartman veya site yönetiminde ideal yaklaşım:
Şeffaf bütçe + doğru gider paylaşımı + belgeli hesaplama + düzenli raporlama + güncel mevzuata uygun işletme projesi
oluşturmaktır.
Böylece hem yönetimin mali süreçleri daha kolay takip edilir hem de kat maliklerinin “Aidatım neden bu kadar?” sorusuna açık ve belgeli bir cevap verilebilir.
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.