
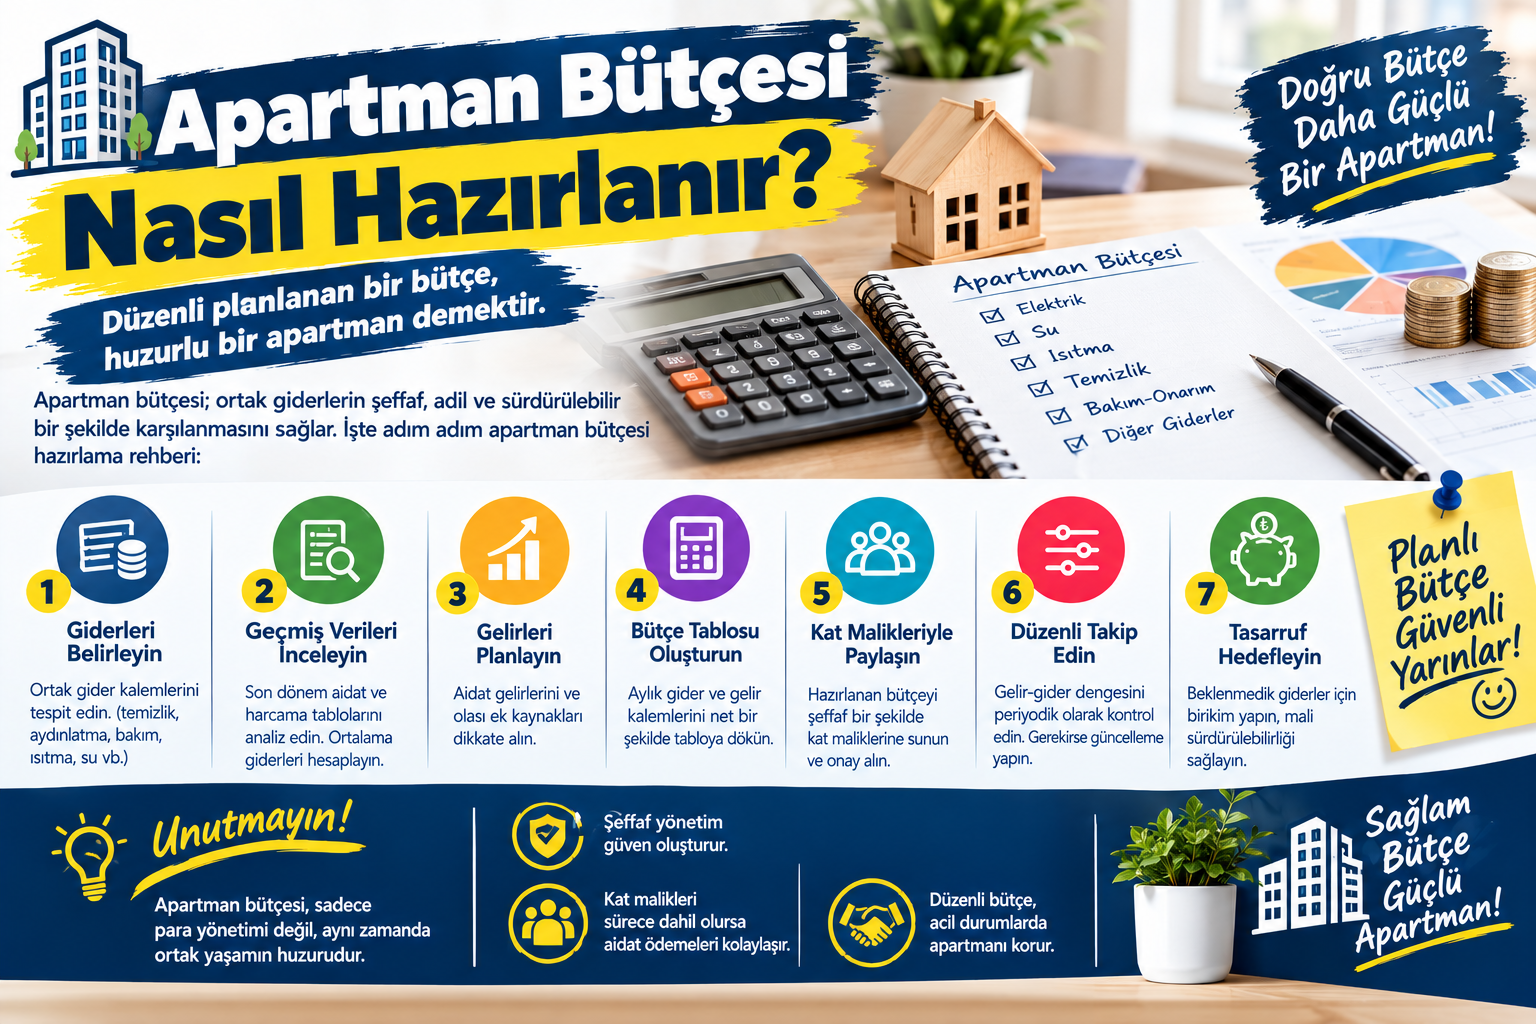
Apartman Bütçesi Nasıl Hazırlanır?
Apartman ve site yönetiminde düzenli, şeffaf ve sürdürülebilir bir bütçe oluşturmak; aidatların doğru belirlenmesi, ortak giderlerin zamanında ödenmesi ve yıl içinde beklenmeyen mali sorunların azaltılması açısından büyük önem taşır. Bir apartmanın bütçesi yalnızca aylık aidat miktarından oluşmaz. Personel giderlerinden elektrik ve su faturalarına, asansör bakımından temizlik masraflarına, sigorta ve bakım-onarım giderlerinden gelecekte yapılması planlanan büyük harcamalara kadar çok sayıda k
Icindekiler
- Personel Giderleri
- Enerji Giderleri
- Bakım Giderleri
- Yönetim Giderleri
- Ortak Alan Giderleri
- Sigorta
- Büyük Bakım ve Onarım
- Hata 1: Sadece geçen yılki aidatı artırmak
- Hata 2: Beklenmeyen giderleri hiç hesaba katmamak
- Hata 3: Her gideri eşit bölmek
- Hata 4: Arsa payını dikkate almamak
- Hata 5: Tahsilat sorunlarını göz ardı etmek
- Hata 6: Fatura ve belgeleri düzenli saklamamak
- Hata 7: İşletme projesini sadece bir aidat listesi olarak görmek
- Apartman bütçesi nasıl hazırlanır?
- Apartman işletme projesi nedir?
- 2026 yılında işletme projesini kim onaylar?
- İşletme projesi yoksa ne yapılır?
- Apartman aidatı nasıl hesaplanır?
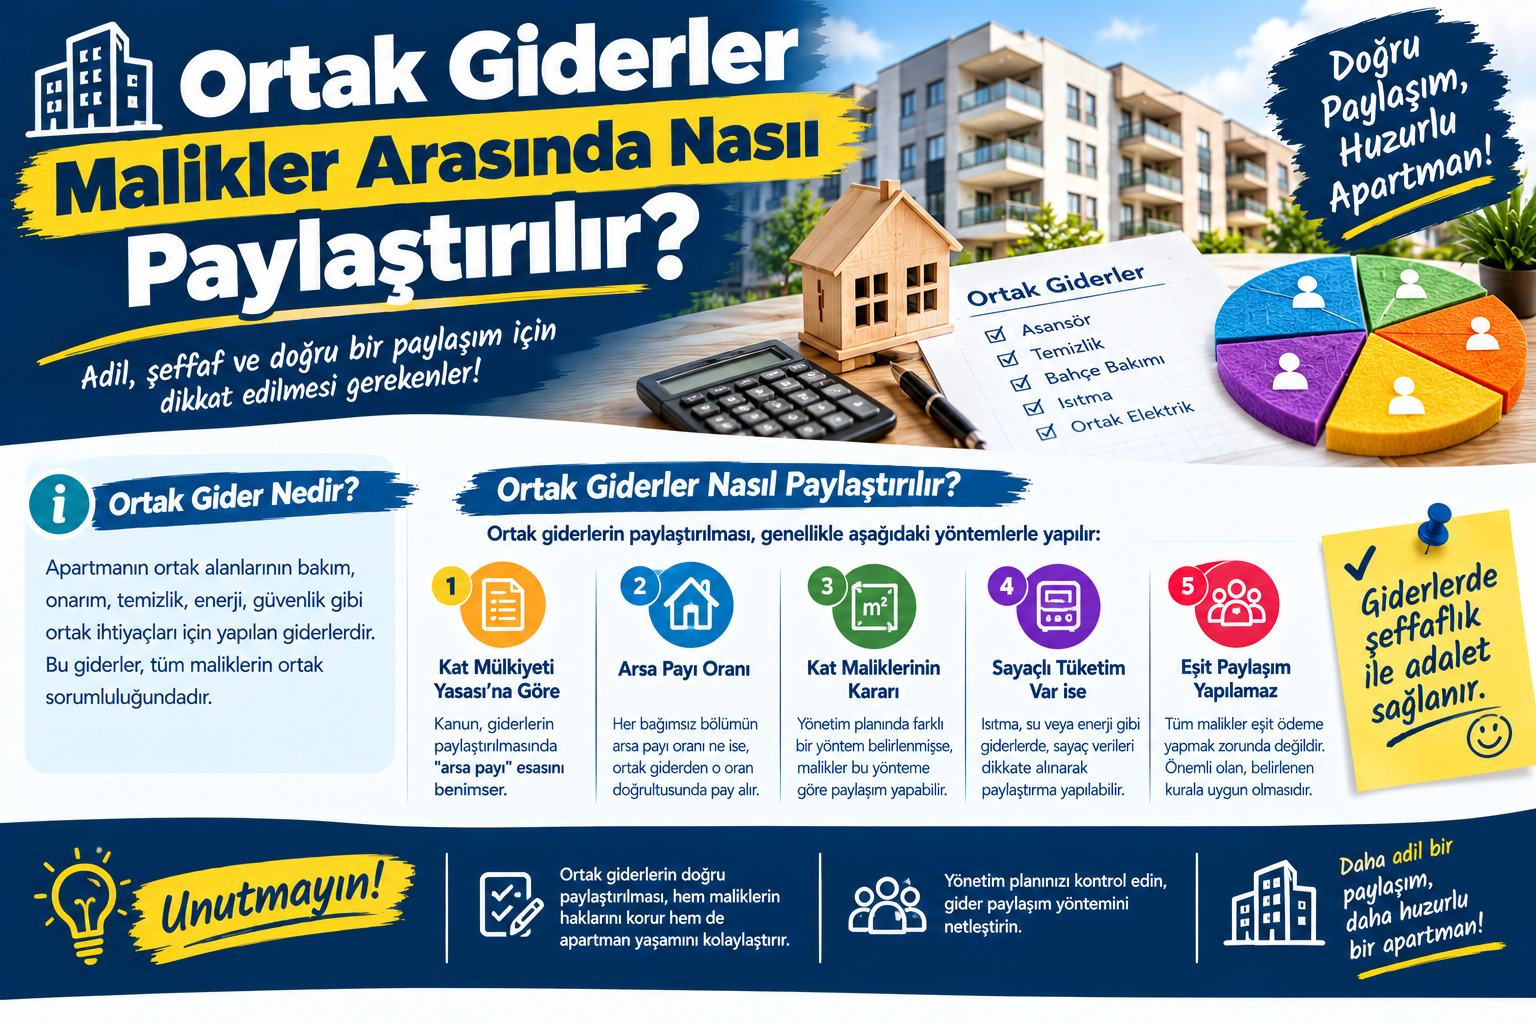
- Apartman giderleri herkese eşit mi dağıtılır?
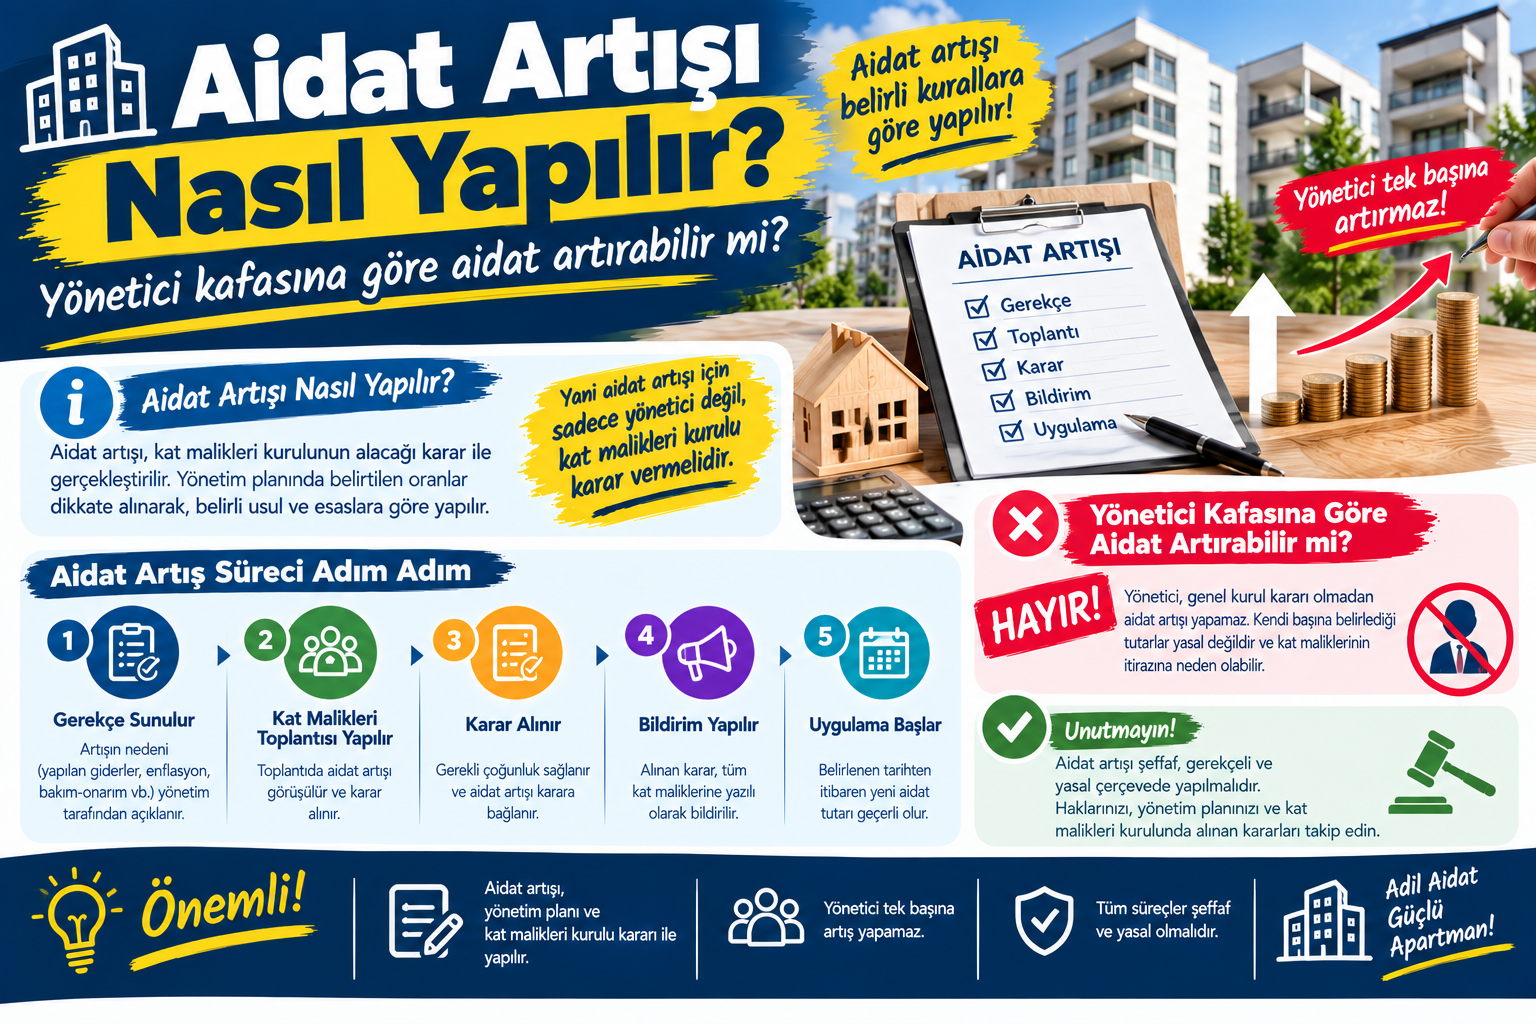
- Yönetici bütçe dışında para toplayabilir mi?
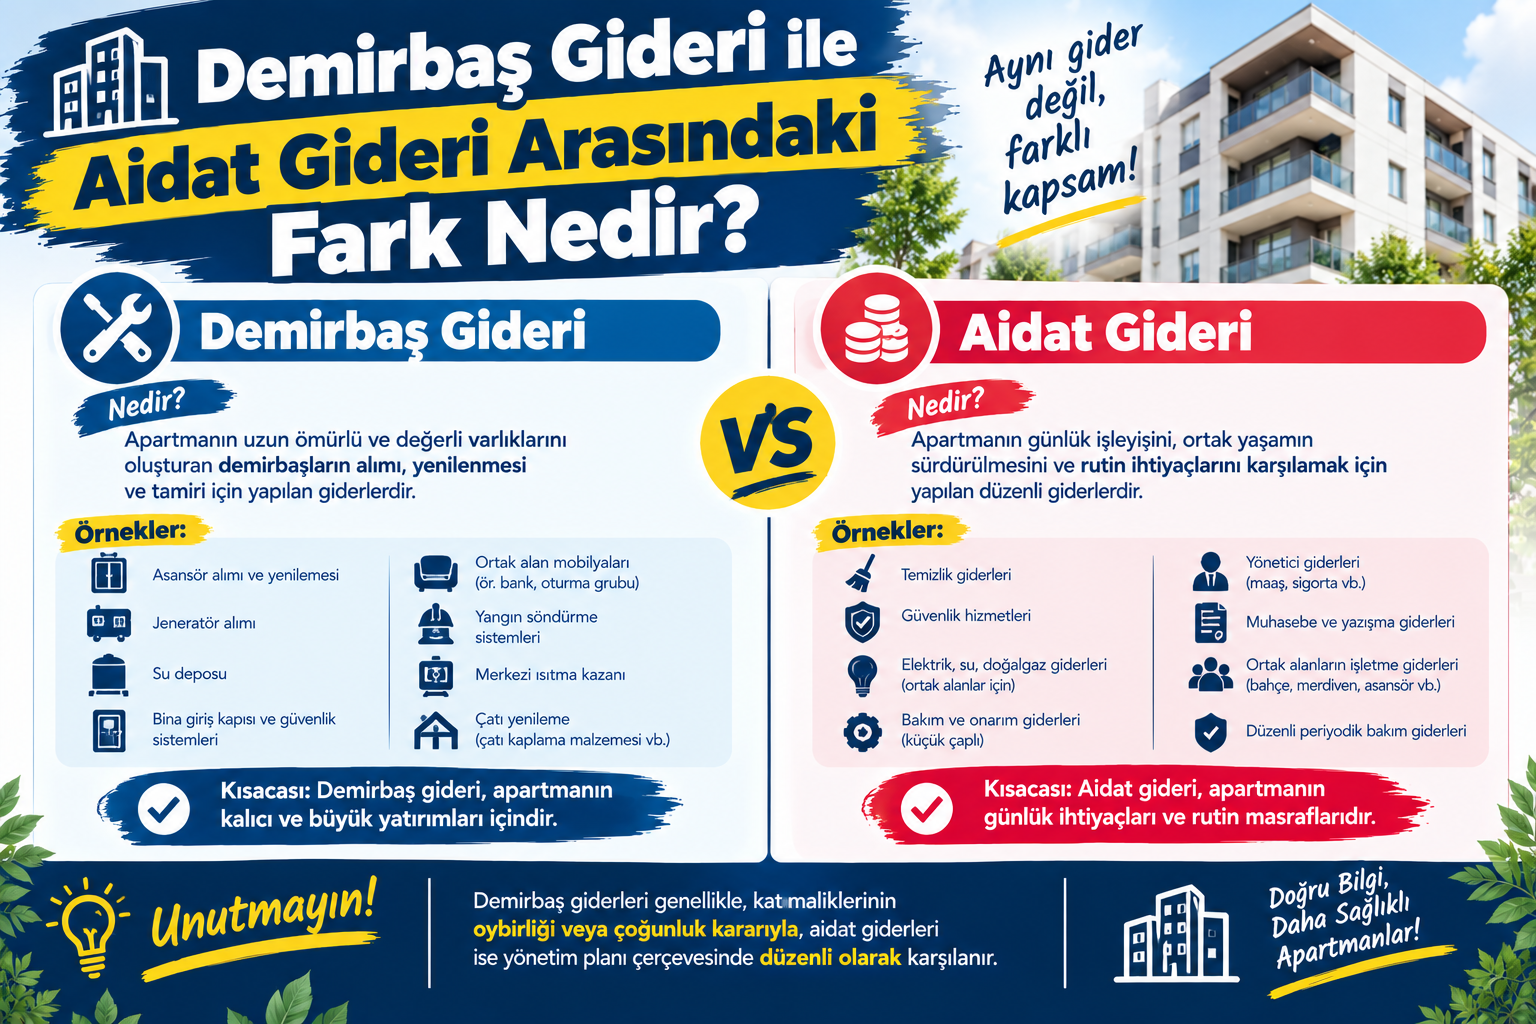
- Apartman bütçesinde demirbaş giderleri gösterilir mi?
- Yönetici hesap vermek zorunda mı?
- Apartman bütçesi yıl içinde değiştirilebilir mi?
Apartman ve site yönetiminde düzenli, şeffaf ve sürdürülebilir bir bütçe oluşturmak; aidatların doğru belirlenmesi, ortak giderlerin zamanında ödenmesi ve yıl içinde beklenmeyen mali sorunların azaltılması açısından büyük önem taşır. Bir apartmanın bütçesi yalnızca aylık aidat miktarından oluşmaz. Personel giderlerinden elektrik ve su faturalarına, asansör bakımından temizlik masraflarına, sigorta ve bakım-onarım giderlerinden gelecekte yapılması planlanan büyük harcamalara kadar çok sayıda k
Apartman ve site yönetiminde düzenli, şeffaf ve sürdürülebilir bir bütçe oluşturmak; aidatların doğru belirlenmesi, ortak giderlerin zamanında ödenmesi ve yıl içinde beklenmeyen mali sorunların azaltılması açısından büyük önem taşır.
Bir apartmanın bütçesi yalnızca aylık aidat miktarından oluşmaz. Personel giderlerinden elektrik ve su faturalarına, asansör bakımından temizlik masraflarına, sigorta ve bakım-onarım giderlerinden gelecekte yapılması planlanan büyük harcamalara kadar çok sayıda kalemin birlikte değerlendirilmesi gerekir.
Kat Mülkiyeti Kanunu'nun güncel 37. maddesine göre işletme projesi kat malikleri genel kurulunda onaylanır. Kabul edilmiş bir işletme projesi bulunmuyorsa, yönetici gecikmeksizin geçici işletme projesi hazırlar ve bu proje en geç üç ay içinde kat malikleri kurulunun onayına sunulur. İşletme projesinde yıllık tahmini gelir ve giderler ile kat maliklerine düşecek gider ve avans paylarının gösterilmesi gerekir.
Peki apartman bütçesi nasıl hazırlanır? Aidat nasıl hesaplanır? Hangi giderler bütçeye dahil edilir? İşletme projesinde hangi bilgiler bulunmalıdır? 2026 yılında işletme projesi açısından hangi değişiklikler uygulanmaktadır?
Bu rehberde tüm detayları adım adım açıklıyoruz.
1. Apartman Bütçesi Nedir?
Apartman bütçesi, belirli bir dönem içinde ana taşınmazın yönetimi için yapılması beklenen gelir ve giderlerin önceden planlanmasıdır.
Apartman bütçesinde temel olarak şu bilgiler bulunur:
- Tahmini yıllık gelirler
- Tahmini yıllık giderler
- Aidat gelirleri
- Diğer gelirler
- Personel giderleri
- Elektrik ve su giderleri
- Temizlik giderleri
- Asansör giderleri
- Bakım ve onarım giderleri
- Sigorta giderleri
- Yönetim giderleri
- Ortak tesis giderleri
- Beklenmeyen giderler için öngörülen avanslar
- Bağımsız bölümlere düşen tahmini paylar
İyi hazırlanmış bir apartman bütçesi, yıl içinde “kasada para kalmadı, yeniden para toplayalım” sorunlarının azaltılmasına yardımcı olur.
2. İşletme Projesi ile Apartman Bütçesi Aynı Şey midir?
Günlük kullanımda “apartman bütçesi” ve “işletme projesi” ifadeleri birbirinin yerine kullanılabilmektedir.
Ancak hukuki açıdan işletme projesi, Kat Mülkiyeti Kanunu'nda özel olarak düzenlenen bir belgedir.
Güncel 37. maddeye göre işletme projesinde özellikle:
- Ana taşınmazın bir yıllık yönetimi için tahmini gelir ve giderler,
- Giderlerden her kat malikine düşecek tahmini miktar,
- Kat maliklerinin vermesi gereken avans tutarı
gösterilir.
Bu nedenle pratikte hazırlanan ayrıntılı apartman bütçesi, işletme projesinin mali planlama temelini oluşturur.
3. 2026'da İşletme Projesi Neden Daha Önemli?
2026 yılında 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35 ve 37. maddelerinde değişiklik yapıldı.
Yeni düzenlemeye göre:
İşletme projesi kat malikleri genel kurulunda onaylanır.
Kabul edilmiş işletme projesi yoksa yönetici, gecikmeksizin geçici işletme projesi hazırlamak zorundadır. Bu proje en geç üç ay içinde kat malikleri kuruluna sunulur ve aynen veya değiştirilerek kabulüne ilişkin karar alınır.
Ayrıca 35. maddede yöneticinin, işletme projesi onaylanıncaya kadar ilgili işler için avans toplamasına ilişkin düzenleme güncellenmiştir.
Bu nedenle 2026'da apartman bütçesi hazırlarken işletme projesinin mevzuattaki yeni yapısının dikkate alınması gerekir.
4. Apartman Bütçesi Ne Kadar Süre İçin Hazırlanır?
İşletme projesi temel olarak bir yıllık yönetim dönemi için hazırlanır.
Bütçe hazırlanırken 12 aylık dönem dikkate alınmalıdır.
Örneğin:
Ocak 2027 – Aralık 2027
döneminde gerçekleşmesi beklenen giderler şimdiden tahmin edilerek 2027 işletme projesi oluşturulabilir.
Bütçenin yalnızca “gelecek ay ne kadar para lazım?” mantığıyla hazırlanması yerine yıllık olarak planlanması daha sağlıklı sonuç verir.
5. Apartman Bütçesi Hazırlanırken İlk Olarak Ne Yapılmalı?
İlk adım mevcut giderlerin tespit edilmesidir.
Önce geçmiş dönem incelenmelidir.
Örneğin son 12 ayda:
| Gider | Yıllık Gerçekleşen |
|---|---|
| Elektrik | 90.000 TL |
| Su | 35.000 TL |
| Temizlik | 120.000 TL |
| Asansör | 60.000 TL |
| Bahçe | 45.000 TL |
| Güvenlik | 240.000 TL |
| Bakım-Onarım | 80.000 TL |
| Sigorta | 30.000 TL |
| Diğer | 50.000 TL |
gibi bir geçmiş dönem tablosu oluşturulabilir.
Ardından gelecek dönem için fiyat değişiklikleri, sözleşmeler ve beklenen yeni giderler değerlendirilir.
6. Geçmiş Yıl Giderleri Neden İncelenmeli?
Sadece tahmin yaparak bütçe hazırlamak hatalı sonuçlara yol açabilir.
Geçmiş yıl giderleri incelendiğinde:
- Hangi kalemin sürekli arttığı,
- Hangi giderin beklenenden yüksek olduğu,
- Hangi hizmetin bütçeyi zorladığı,
- Nerelerde tasarruf yapılabildiği,
- Olağanüstü giderlerin ne kadar olduğu
görülebilir.
Örneğin geçen yıl asansör gideri 50.000 TL iken yeni bakım sözleşmesi 75.000 TL olacaksa bütçede yalnızca eski rakamın kullanılması gerçekçi olmaz.
7. Apartman Bütçesinde Hangi Giderler Bulunmalıdır?
Bir apartman bütçesi mümkün olduğunca kapsamlı hazırlanmalıdır.
Personel Giderleri
- Kapıcı
- Temizlik personeli
- Bahçıvan
- Güvenlik personeli
- Teknik personel
Enerji Giderleri
- Ortak alan elektriği
- Su
- Doğalgaz
- Merkezi sistem giderleri
Bakım Giderleri
- Asansör
- Jeneratör
- Hidrofor
- Yangın sistemi
- Kamera sistemi
- Bahçe ekipmanları
Yönetim Giderleri
- Muhasebe
- Yönetim hizmeti
- Banka giderleri
- Kırtasiye
- Yazılım ve dijital yönetim sistemleri
Ortak Alan Giderleri
- Temizlik
- Bahçe bakım
- Aydınlatma
- Ortak alan onarımları
Sigorta
- Bina sigortası ve ilgili diğer giderler
Büyük Bakım ve Onarım
- Çatı
- Dış cephe
- Su izolasyonu
- Ortak tesisat
- Asansör yenileme
- Ortak alan yenilemeleri
8. Aidat Bütçesi Nasıl Hesaplanır?
Temel olarak yıllık tahmini giderler belirlenir.
Örneğin:
Yıllık toplam gider: 1.200.000 TL
Apartmanda:
20 bağımsız bölüm
bulunuyorsa ve tüm giderlerin eşit bölüneceği varsayılarak sadece örnek hesap yapılırsa:
1.200.000 / 20 = 60.000 TL
Yıllık kişi/bağımsız bölüm bazında:
60.000 TL
Aylık:
60.000 / 12 = 5.000 TL
Ancak gerçek apartman hesaplamasında tüm giderler otomatik olarak eşit bölünmez.
Kat Mülkiyeti Kanunu'nun 20. maddesindeki paylaşım esasları ve yönetim planı dikkate alınmalıdır. İşletme projesinin 37. madde kapsamında giderleri bu esaslara göre kat maliklerine dağıtması öngörülmektedir.
9. Apartman Giderlerinin Tamamı Eşit mi Paylaştırılır?
Hayır.
Kat Mülkiyeti Kanunu'nun 20. maddesindeki genel kurallara göre bazı giderler eşit, bazıları ise arsa payı oranında paylaşılır.
Yönetim planında farklı bir düzenleme bulunmadıkça:
Eşit paylaştırılan giderler
- Kapıcı giderleri
- Kaloriferci giderleri
- Bahçıvan giderleri
- Bekçi giderleri
gibi giderler eşit olarak paylaşılır.
Arsa payı oranında paylaşılabilen giderler
- Bina sigortası
- Ortak yerlerin bakım giderleri
- Koruma giderleri
- Güçlendirme giderleri
- Onarım giderleri
- Yönetici aylığı
- Ortak tesislerin işletme giderleri
gibi giderler kural olarak arsa payı oranında paylaşılır.
Bu nedenle aidat hesaplamasında “toplam gider / daire sayısı” yöntemi her zaman doğru değildir.
10. Arsa Payı Neden Önemlidir?
Arsa payı, bazı ortak giderlerin dağıtılmasında temel ölçütlerden biridir.
Örneğin bir ortak bakım gideri için toplam:
500.000 TL
harcanacak ve bir bağımsız bölümün ilgili paylaşım açısından arsa payı:
%8
ise örnek hesap:
500.000 × %8 = 40.000 TL
olabilir.
Burada dikkat edilmesi gereken nokta:
Dairenin metrekaresi ile arsa payı aynı kavram değildir.
Bu nedenle yalnızca m² üzerinden yapılan hesaplamalar bazı durumlarda hatalı olabilir.
11. Apartman Bütçesinde Personel Giderleri Nasıl Hesaplanır?
Personel giderleri çoğu apartman bütçesinde önemli bir paya sahiptir.
Örneğin;
- Maaş
- İşveren maliyetleri
- Fazla çalışma
- İzin ve benzeri işçilik kalemleri
- Yemek
- Yol
- Özel sözleşme kapsamında sunulan diğer haklar
gibi kalemler dikkate alınabilir.
Personel çalıştırılan apartmanlarda yalnızca çalışanın net ücretini bütçeye yazmak yerine işverene toplam maliyetin hesaplanması gerekir.
12. Elektrik ve Su Giderleri Nasıl Tahmin Edilir?
Ortak alan elektrik ve su giderlerinde geçmiş 12 aylık faturalar incelenmelidir.
Örneğin:
2025 toplam ortak alan elektrik gideri:
100.000 TL
2026 için beklenen maliyet:
150.000 TL
ise doğrudan eski rakam kullanılmamalıdır.
Bunun yerine;
- Geçmiş tüketim,
- Tarife değişiklikleri,
- Tüketim artışı,
- Yeni ortak alanlar,
- Yeni cihazlar
gibi değişkenler dikkate alınmalıdır.
13. Asansör Giderleri Bütçeye Nasıl Eklenir?
Asansör giderleri ikiye ayrılarak takip edilebilir.
Düzenli giderler
- Periyodik bakım
- Servis
- Kontrol
- Küçük onarımlar
Büyük giderler
- Motor değişimi
- Kontrol sistemi yenileme
- Kabin yenileme
- Güvenlik sistemi değişimi
- Büyük kapsamlı yenileme
Böylece rutin işletme giderleri ile büyük yenileme maliyetleri birbirinden ayrılabilir.
14. Apartman Bütçesinde Bakım-Onarım Payı Olmalı mı?
Evet, gerçekçi bir bütçede bakım-onarım ihtiyacı mutlaka dikkate alınmalıdır.
Çünkü binalarda;
- Çatı,
- Su tesisatı,
- Elektrik sistemi,
- Dış cephe,
- Asansör,
- Ortak alan kapıları,
- Hidrofor,
- Yangın sistemi
gibi alanlarda yıl içinde arıza veya bakım ihtiyacı ortaya çıkabilir.
Sadece kesinleşmiş faturaları bütçeye koymak, beklenmeyen giderler karşısında bütçeyi zorlayabilir.
15. Beklenmeyen Giderler İçin Avans Planlanabilir mi?
İşletme projesinde tahmini giderlerin yanı sıra diğer muhtemel giderleri karşılamak üzere kat maliklerinin vermesi gereken avans tutarının da gösterilmesi öngörülmektedir.
Bu nedenle bütçe hazırlanırken öngörülemeyen giderlerin dikkate alınması önemlidir.
Örneğin:
- Ani tesisat arızası
- Asansör arızası
- Ortak alan elektrik arızası
- Çatı sızıntısı
- Jeneratör arızası
gibi durumlar için bütçede uygun bir planlama yapılabilir.
16. 2026'da Geçici İşletme Projesi Nedir?
2026 düzenlemesinin önemli noktalarından biri geçici işletme projesidir.
Kat malikleri kurulunca kabul edilmiş bir işletme projesi yoksa yönetici:
gecikmeksizin geçici işletme projesi hazırlar.
Bu proje, kat malikleri kurulunda onaylanıncaya kadar uygulanmak üzere hazırlanır ve kanundaki yeni düzenlemeye göre en geç üç ay içinde genel kurulda aynen veya değiştirilerek kabulüne ilişkin karar alınması gerekir.
Bu düzenleme, bütçesi ve işletme giderleri henüz kesinleşmemiş ana taşınmazlarda geçiş döneminin nasıl yönetileceğini açıklığa kavuşturmaktadır.
17. Mevcut İşletme Projesi Varsa 2026'da Ne Olur?
2026 yılında yapılan düzenleme, mevcut işletme projesinin bulunduğu hallerde geçici işletme projesindeki bedelin belirlenmesine ilişkin özel bir hüküm getirmiştir.
Kanunda, mevcut işletme projesi varsa geçici işletme projesinde öngörülen bedelin, yürürlükteki işletme projesi bedelinin takvim yılı başından itibaren, bir önceki yıla ilişkin ilan edilen yeniden değerleme oranından fazla olmamak üzere belirlenmesine ilişkin düzenleme yer almaktadır. Bu bedel daha sonra kanunda belirtilen usulle kat malikleri kuruluna sunulur.
Burada önemli bir ayrıntı vardır:
Bu düzenleme, bütün apartman aidatlarının her koşulda yeniden değerleme oranıyla sınırlı olduğu anlamına gelmez.
Hangi bütçenin, hangi işletme projesinin ve hangi geçici işletme projesinin söz konusu olduğu ayrıca değerlendirilmelidir.
18. Apartman Bütçesinde Gelirler de Gösterilmeli mi?
Evet.
İşletme projesinde yalnızca giderlerin değil, tahmini gelirlerin de gösterilmesi gerekir.
Gelir kalemleri arasında örneğin:
- Aidat gelirleri
- Ortak alan kullanım gelirleri
- Reklam gelirleri
- Otopark veya diğer kullanım gelirleri
- Gecikme tazminatı gibi tahsilatlar
- Diğer yasal gelirler
bulunabilir.
Ancak bütçeye gelir yazılan bir kalemin gerçekten elde edilip edilemeyeceği gerçekçi şekilde değerlendirilmelidir.
19. Apartman Bütçesinde Aidat Dışındaki Gelirler Nasıl Ele Alınmalı?
Örneğin bir sitenin ortak alanında reklam alanından yıllık:
60.000 TL
gelir elde edileceği varsayılıyorsa, bu tutar bütçede ayrıca gösterilebilir.
Böylece:
Toplam gider – diğer gelirler = aidatlardan karşılanması gereken tutar
şeklinde daha gerçekçi bir hesaplama yapılabilir.
Ancak tahmini gelirlerin gerçekleşmeme ihtimali de dikkate alınmalıdır.
20. Apartman Bütçesinde Demirbaş Giderleri Nasıl Planlanmalı?
Büyük çaplı giderleri normal işletme giderlerinden ayrı takip etmek faydalıdır.
Örneğin:
İşletme Giderleri
- Elektrik
- Su
- Temizlik
- Güvenlik
- Asansör bakım
- Personel
Büyük Bakım / Yenileme
- Çatı
- Asansör yenileme
- Jeneratör
- Kamera sistemi
- Yangın sistemi
- Ortak alan yenilemesi
Bu ayrım kat maliklerinin hangi paranın hangi amaçla planlandığını daha kolay görmesini sağlar.
21. Apartman Bütçesinde Acil Durum Fonu Olmalı mı?
Yönetimin gelecekte oluşabilecek beklenmeyen giderler için bütçeyi buna göre planlaması yararlı olabilir.
Örneğin:
Yıllık tahmini gider: 1.500.000 TL
Bütçede ayrıca:
Beklenmeyen gider/avans planı: 100.000 TL
gibi bir kalem öngörülebilir.
Ancak toplanan veya ayrılan paranın amacı ve hukuki dayanağı açıkça belirtilmelidir.
22. Apartman Bütçesi Hazırlama Örneği
20 bağımsız bölümlü örnek bir apartman için yıllık bütçe şöyle hazırlanabilir:
| Gider Kalemi | Yıllık Tahmin |
|---|---|
| Temizlik | 180.000 TL |
| Elektrik | 120.000 TL |
| Su | 45.000 TL |
| Asansör | 75.000 TL |
| Bahçe | 60.000 TL |
| Güvenlik | 300.000 TL |
| Bakım-Onarım | 150.000 TL |
| Sigorta | 35.000 TL |
| Yönetim | 120.000 TL |
| Diğer | 65.000 TL |
| Toplam | 1.150.000 TL |
Burada bağımsız bölümlerin gerçek ödeme miktarı, giderlerin hukuki paylaşım esasına göre ayrıca hesaplanmalıdır.
23. Aylık Aidat Hesaplama Örneği
Yıllık bütçe:
1.150.000 TL
olsun.
Aylık toplam ihtiyaç:
1.150.000 / 12 = 95.833,33 TL
olarak hesaplanır.
20 bağımsız bölümün tamamının eşit ödeme yaptığı varsayımında:
95.833,33 / 20 = 4.791,67 TL
olur.
Fakat bu yalnızca matematiksel örnektir.
Gerçek apartman aidatında;
- Giderin türü,
- Arsa payı,
- Yönetim planı,
- Ortak tesisler,
- Bağımsız bölümlerin özellikleri,
- Önceden alınmış kararlar
dikkate alınmalıdır.
24. Aidat Belirlenirken Enflasyon Nasıl Dikkate Alınmalı?
Yeni bütçe hazırlanırken geçen yılın rakamlarını aynen kullanmak doğru değildir.
Örneğin:
2026 temizlik gideri: 150.000 TL
Yeni dönemde hizmet bedelinin:
210.000 TL
olması bekleniyorsa bütçede gerçekçi rakam kullanılmalıdır.
Aynı şekilde:
- Personel maliyeti,
- Elektrik,
- Su,
- Asansör bakım sözleşmesi,
- Güvenlik,
- Sigorta,
- Bakım-onarım
gibi giderlerin yeni dönem tahminleri ayrı ayrı oluşturulmalıdır.
Burada bütçe, tek bir genel artış oranıyla otomatik olarak hazırlanmak yerine mümkün olduğunca kalem bazında oluşturulmalıdır.
25. Apartman Bütçesinde Sözleşmeler İncelenmeli mi?
Evet.
Özellikle aşağıdaki sözleşmeler incelenmelidir:
- Temizlik sözleşmesi
- Güvenlik sözleşmesi
- Asansör bakım sözleşmesi
- Bahçe bakım sözleşmesi
- Teknik bakım sözleşmeleri
- Yönetim hizmet sözleşmesi
- Diğer sürekli hizmet sözleşmeleri
Yeni bütçe hazırlanırken mevcut sözleşmelerin:
başlangıç tarihi + bitiş tarihi + fiyat + artış şartı + hizmet kapsamı
kontrol edilmelidir.
26. Apartman Bütçesinde Teklifler Neden Önemlidir?
Henüz kesinleşmemiş büyük giderler için teklif alınması bütçenin daha gerçekçi hazırlanmasına yardımcı olabilir.
Örneğin çatı yenileme için:
| Firma | Teklif |
|---|---|
| Firma A | 350.000 TL |
| Firma B | 390.000 TL |
| Firma C | 425.000 TL |
olabilir.
Bu durumda bütçeye tek bir tahmini rakam koymak yerine tekliflerin kapsamları karşılaştırılabilir.
Fiyat dışında:
- Kullanılan malzeme,
- Garanti,
- İşçilik,
- İş teslim süresi,
- Kapsam,
- Sonraki bakım şartları
da değerlendirilmelidir.
27. Apartman Bütçesinde Geçmiş Borçlar Nasıl Gösterilmeli?
Bir önceki dönemden kalan borçlar ile yeni dönem giderleri birbirinden ayrılmalıdır.
Örneğin:
Geçmiş dönem borcu: 100.000 TL
Yeni dönem gideri: 1.000.000 TL
Bu iki rakamın tek bir “gider” kaleminde gösterilmesi mali takibi zorlaştırabilir.
Bunun yerine:
Geçmiş dönem alacakları
ve
Yeni dönem işletme bütçesi
ayrı şekilde takip edilebilir.
28. Aidat Tahsilat Oranı Neden Önemlidir?
Bütçenin gerçek hayatta çalışabilmesi için yalnızca giderlerin değil, tahsilat oranının da hesaba katılması gerekir.
Örneğin:
Yıllık aidat ihtiyacı:
1.200.000 TL
Ancak geçmişte tahsilat oranı:
%90
ise yönetim bütçesinin nakit akışı açısından tahsil edilmeyen aidatların yaratacağı açığı da dikkate alması gerekir.
Tahsil edilmeyen aidatlar yönetimin hizmet sağlayıcılarına olan ödemelerini zorlaştırabilir.
Kat Mülkiyeti Kanunu, ortak gider ve avans paylarını ödemeyen kat maliklerine karşı dava ve icra takibi imkânları düzenlemektedir.
29. Bütçede Aidat Borçlarının Takibi Nasıl Yapılmalı?
Profesyonel bir yönetimde her bağımsız bölüm için ayrı hesap tutulması faydalıdır.
Örneğin:
| Daire | Aylık Aidat | Ödenen | Borç |
|---|---|---|---|
| 1 | 5.000 TL | 5.000 TL | 0 TL |
| 2 | 5.000 TL | 3.000 TL | 2.000 TL |
| 3 | 5.000 TL | 0 TL | 5.000 TL |
Bu sistem sayesinde:
- Toplam tahsilat,
- Toplam borç,
- Geciken ödemeler,
- Dönemsel tahsilat oranı
daha kolay takip edilebilir.
30. Yönetici Apartman Bütçesinden Sorumlu mudur?
Yönetici, yönetim planı ve Kat Mülkiyeti Kanunu çerçevesinde önemli mali ve idari görevler üstlenmektedir.
Kanunun 35. maddesinde yöneticinin kat malikleri kurulunun kararlarını yerine getirmesi, ana taşınmazın korunması, bakımı ve onarımı için gerekli tedbirleri alması ve belirli yönetim giderleri için avans toplaması gibi görevleri düzenlenmiştir.
Ayrıca 36. maddeye göre kararlar ve bütün giderler kayıt altına alınmalı; gider belgeleri ve diğer belgeler saklanmalıdır.
31. Yönetici Kat Maliklerine Hesap Vermek Zorunda mı?
Evet.
Kat Mülkiyeti Kanunu'nun 39. maddesine göre yönetici, yönetim planında belirtilen zamanda; böyle bir zaman belirtilmemişse her takvim yılının ilk ayında kat malikleri kuruluna o tarihe kadar elde edilen gelirlerin ve yapılan giderlerin hesabını vermekle yükümlüdür.
Ayrıca kat maliklerinin yarısı, arsa paylarına bakılmaksızın yönetim planındaki zaman dışında da hesabın gösterilmesini isteyebilir.
Bu nedenle bütçenin yıl sonunda gerçekleşen gelir-giderlerle karşılaştırılması önemlidir.
32. Apartman Bütçesi ile Gerçekleşen Bütçe Karşılaştırılmalı mı?
Kesinlikle.
Örneğin:
| Kalem | Bütçe | Gerçekleşen | Fark |
|---|---|---|---|
| Elektrik | 120.000 TL | 135.000 TL | +15.000 TL |
| Temizlik | 180.000 TL | 175.000 TL | -5.000 TL |
| Asansör | 75.000 TL | 110.000 TL | +35.000 TL |
| Bahçe | 60.000 TL | 55.000 TL | -5.000 TL |
Bu karşılaştırma, sonraki dönem bütçesinin daha doğru hazırlanmasını sağlar.
33. Apartman Bütçesi Nasıl Daha Şeffaf Hale Getirilir?
Profesyonel bir bütçe sisteminde kat maliklerinin şu bilgileri kolayca görebilmesi faydalıdır:
- Toplam bütçe
- Aylık giderler
- Yıllık giderler
- Tahsilat miktarı
- Borçlu bağımsız bölüm sayısı
- Banka bakiyesi
- Büyük bakım projeleri
- Demirbaş harcamaları
- Faturalar
- Teklifler
- Genel kurul kararları
Özellikle yüksek tutarlı giderlerin belgeye dayalı olarak gösterilmesi güveni artırır.
34. Dijital Apartman Bütçesi Kullanmanın Avantajları
Günümüzde apartman yönetiminde dijital muhasebe ve yönetim sistemleri bütçe takibini kolaylaştırabilir.
Bir dijital sistem üzerinden:
- Aidat tahsilatı
- Borç takibi
- Gider kaydı
- Fatura arşivi
- Banka hareketleri
- Bütçe planı
- İşletme projesi
- Demirbaş takibi
- Personel giderleri
- Raporlama
tek merkezden yönetilebilir.
Örneğin kat maliki telefonundan:
“Bu ay apartmanın elektrik gideri ne kadar?”
veya
“Çatı yenilemesi için ne kadar para toplandı?”
gibi sorulara rapor üzerinden ulaşabilir.
35. Apartman Bütçesi Hazırlama Kontrol Listesi
Geçmiş dönem
☐ Son 12 aylık giderler çıkarıldı mı?
☐ Önceki bütçe ile gerçekleşen giderler karşılaştırıldı mı?
☐ Aidat tahsilat oranı hesaplandı mı?
Yeni dönem
☐ Personel giderleri hesaplandı mı?
☐ Elektrik ve su tahmini yapıldı mı?
☐ Asansör giderleri hesaplandı mı?
☐ Bakım-onarım bütçesi oluşturuldu mu?
☐ Sigorta giderleri eklendi mi?
☐ Büyük yenileme ihtiyaçları belirlendi mi?
☐ Muhtemel giderler için avans ihtiyacı değerlendirildi mi?
Hukuki süreç
☐ Yönetim planı incelendi mi?
☐ Gider paylaşım yöntemi kontrol edildi mi?
☐ İşletme projesi hazırlandı mı?
☐ Kat malikleri genel kurulunun onay süreci planlandı mı?
☐ Gerektiğinde geçici işletme projesi hazırlandı mı?
Şeffaflık
☐ Teklifler saklandı mı?
☐ Faturalar arşivlendi mi?
☐ Kararlar kayıt altına alındı mı?
☐ Gelir-gider raporu hazırlanacak mı?
36. Apartman Bütçesi Hazırlarken Yapılan Hatalar
Hata 1: Sadece geçen yılki aidatı artırmak
Aidatı yüzde belli bir oran artırmak yerine giderler tek tek analiz edilmelidir.
Hata 2: Beklenmeyen giderleri hiç hesaba katmamak
Bakım ve onarım ihtiyaçları mutlaka değerlendirilmelidir.
Hata 3: Her gideri eşit bölmek
Giderlerin paylaşım esasları farklı olabilir.
Hata 4: Arsa payını dikkate almamak
Kanunun ilgili hükümlerinde arsa payına göre yapılan paylaşım dikkate alınmalıdır.
Hata 5: Tahsilat sorunlarını göz ardı etmek
Bütçe, yalnızca teorik gelir üzerinden değil, tahsilat gerçekliği üzerinden de değerlendirilmelidir.
Hata 6: Fatura ve belgeleri düzenli saklamamak
Kat Mülkiyeti Kanunu'nun 36. maddesi yöneticiye kayıt ve belge saklama yükümlülükleri getirmektedir.
Hata 7: İşletme projesini sadece bir aidat listesi olarak görmek
İşletme projesi; gelir, gider, kat maliklerine düşen paylar ve avanslar dahil daha kapsamlı bir mali planlama belgesidir.
37. 2026 İşletme Projesinde Hangi Bilgiler Bulunmalı?
Güncel Kat Mülkiyeti Kanunu'nun 37. maddesine göre temel olarak:
1. Yıllık tahmini gelirler
Ana taşınmazın bir yıllık yönetiminde beklenen gelirler.
2. Yıllık tahmini giderler
Ana taşınmazın işletilmesi için beklenen giderler.
3. Kat maliklerine düşen gider payları
Giderlerin kanunun 20. maddesindeki esaslara göre bağımsız bölümlere dağılımı.
4. Avans tutarları
Tahmini ve diğer muhtemel giderleri karşılamak üzere verilmesi gereken avans tutarları.
Bu unsurlar güncel 37. maddede açıkça düzenlenmektedir.
38. İşletme Projesi Kat Maliklerine Nasıl Bildirilir?
Kanunun güncel 37. maddesine göre proje kat maliklerine veya bağımsız bölümden fiilen yararlananlara imzaları karşılığında veya taahhütlü mektupla bildirilir. Güncel düzenlemede ayrıca, bildirimin ardından en geç üç ay içinde genel kurulda aynen veya değiştirilerek kabulüne yönelik karar alınması öngörülmektedir.
Bu nedenle işletme projesinin hazırlanması kadar usulüne uygun şekilde bildirilmesi ve genel kurul sürecinin yürütülmesi de önemlidir.
39. İşletme Projesine İtiraz Edilebilir mi?
İşletme projesi kat maliklerine bildirildiğinde, projeye ilişkin itiraz veya değişiklik talepleri gündeme gelebilir.
Güncel 37. maddede işletme projesinin genel kurulda onaylanması ve kabulüne ilişkin karar alınması düzenlendiğinden, itirazların genel kurul süreci içerisinde değerlendirilmesi önem taşır.
Bu nedenle kat maliki, kendisine bildirilen bütçeyi;
- Gider kalemleri,
- Tahmini maliyetler,
- Paylaştırma,
- Avans,
- Geçmiş dönem verileri
açısından incelemelidir.
40. Apartman Bütçesinde Tasarruf Nasıl Yapılır?
Bütçeyi azaltmanın en sağlıklı yolu önemli hizmetleri tamamen kaldırmak değil, aynı ihtiyacı daha verimli maliyetle karşılamaktır.
Örneğin:
Aydınlatma
LED dönüşümü ile elektrik tüketimi azaltılabilir.
Temizlik
Hizmet kapsamı yeniden düzenlenebilir.
Asansör
Bakım sözleşmeleri karşılaştırılabilir.
Bahçe
Su tüketimi ve bakım planı optimize edilebilir.
Ortak alanlar
Enerji tüketimi takip edilebilir.
Bütçe optimizasyonunda amaç sadece aidatı düşürmek değil, aynı zamanda binanın bakım ve güvenliğini aksatmadan maliyetleri kontrol altında tutmaktır.
41. Apartman Bütçesinde Büyük Giderler Nasıl Planlanmalı?
Çatı, dış cephe, asansör veya ortak tesis yenilemesi gibi büyük işler son dakikada ortaya çıkmış gibi yönetilmemelidir.
Örneğin:
Çatı ömrü: Yaklaşık kullanım süresine göre takip
Tahmini yenileme maliyeti: 600.000 TL
Tahmini yenileme yılı: 2028
şeklinde uzun vadeli bir bakım planı oluşturulabilir.
Böylece yüksek maliyetli işler önceden öngörülerek finansman planı yapılabilir.
42. Apartman Bütçesinde Demirbaş Takibi Nasıl Yapılmalı?
Apartmanın sahip olduğu ortak ekipmanlar ayrıca kayıt altına alınabilir.
Örneğin:
| Demirbaş | Alım/Yenileme | Durum |
|---|---|---|
| Asansör sistemi | 2024 | Aktif |
| Jeneratör | 2022 | Aktif |
| Kamera sistemi | 2025 | Aktif |
| Hidrofor | 2023 | Aktif |
| Yangın sistemi | 2024 | Aktif |
Böyle bir kayıt sistemi sayesinde hangi ekipmanın ne zaman yenilendiği ve ileride hangi sistem için harcama gerekebileceği daha kolay takip edilir.
43. Apartman Bütçesinde Banka Hesabı Neden Önemli?
Toplanan aidat ve avansların kayıtlı bir banka hesabında takip edilmesi, gelir-gider hareketlerinin daha kolay izlenmesine yardımcı olur.
Kanunun 35. maddesinde yöneticinin topladığı paraları ve avansları yatırmak ve gerektiğinde almak üzere, kendi adına fakat ana taşınmazın yöneticisi sıfatıyla bir banka hesabı açtırması düzenlenmektedir.
Bu yapı:
Tahsilat → Banka → Fatura → Ödeme → Muhasebe Kaydı
şeklinde izlenebilir bir mali akış oluşturur.
44. Apartman Bütçesinde Denetim Nasıl Yapılmalı?
Kat Mülkiyeti Kanunu'nun 41. maddesine göre kat malikleri kurulu yöneticinin görevini sürekli denetler ve haklı sebep olması halinde yöneticiyi değiştirebilir.
Hesapların denetlenmesine ilişkin olarak yönetim planında belirli bir zaman yoksa kanun üç aylık denetim dönemini öngörmektedir.
Bu nedenle bütçenin yalnızca yıl sonunda kontrol edilmesi yerine dönemsel raporlarla izlenmesi daha sağlıklı olabilir.
45. Örnek Profesyonel Apartman Bütçe Yapısı
Profesyonel bir sistemde bütçe şu başlıklara ayrılabilir:
A. Düzenli İşletme Giderleri
- Personel
- Temizlik
- Elektrik
- Su
- Güvenlik
- Asansör
- Bahçe
- Yönetim
B. Bakım ve Onarım
- Çatı
- Tesisat
- Ortak alanlar
- Elektrik
- Yangın sistemi
C. Büyük Yenileme
- Asansör yenileme
- Jeneratör
- Kamera
- Hidrofor
- Kazan
D. Sigorta
- Bina sigortası
- Diğer poliçeler
E. Avans / Muhtemel Giderler
- Beklenmeyen arızalar
- Acil bakım
- Zorunlu müdahaleler
F. Gelirler
- Aidat
- Diğer yasal gelirler
- Ortak alan gelirleri
Bu yapı sayesinde yönetimin mali durumu daha anlaşılır hale gelir.
46. Apartman Bütçesi Hazırlama Formülü
Temel bir bütçe formülü:
Toplam yıllık tahmini giderler
− Tahmini diğer gelirler
= Aidatlardan karşılanacak yıllık tutar
Ardından:
Yıllık aidat ihtiyacı ÷ 12 = aylık aidat ihtiyacı
Ancak son aşamada her bağımsız bölümün ödeyeceği gerçek tutar için giderlerin hukuki paylaşım esası ayrıca uygulanmalıdır.
47. Profesyonel Apartman Yönetiminde Bütçe Nasıl Olmalı?
İyi bir apartman bütçesi:
Şeffaf
Gerçekçi
Belgelendirilebilir
Kontrol edilebilir
Yıllık
Kalem bazlı
Paylaştırma kurallarına uygun
Revize edilebilir
olmalıdır.
Bütçenin amacı yalnızca aidatı belirlemek değil, apartmanın bütün yıl boyunca mali olarak sürdürülebilir şekilde yönetilmesini sağlamaktır.
48. Sıkça Sorulan Sorular
Apartman bütçesi nasıl hazırlanır?
Öncelikle geçmiş dönem giderleri incelenir. Ardından yeni dönemde beklenen personel, elektrik, su, temizlik, bakım, onarım, sigorta, yönetim ve diğer giderler hesaplanır. Tahmini gelirler ve gerekli avanslar da dikkate alınarak işletme projesi hazırlanır.
Apartman işletme projesi nedir?
Ana taşınmazın bir yıllık tahmini gelir ve giderlerini, kat maliklerine düşen gider paylarını ve verilmesi gereken avansları gösteren mali planlama belgesidir.
2026 yılında işletme projesini kim onaylar?
Güncel Kat Mülkiyeti Kanunu'nun 37. maddesine göre işletme projesi kat malikleri genel kurulunda onaylanır.
İşletme projesi yoksa ne yapılır?
Kabul edilmiş işletme projesi bulunmuyorsa yönetici gecikmeksizin geçici işletme projesi hazırlar. Güncel düzenlemeye göre bunun en geç üç ay içinde genel kurulda onaylanması gerekir.
Apartman aidatı nasıl hesaplanır?
Önce yıllık gelir-gider bütçesi hazırlanır. Daha sonra giderlerin hangi paylaşım esasına tabi olduğu belirlenerek bağımsız bölümlere düşen tutarlar hesaplanır.
Apartman giderleri herkese eşit mi dağıtılır?
Hayır. Kat Mülkiyeti Kanunu'nun 20. maddesinde bazı giderler için eşit, bazı giderler için arsa payı oranında paylaşım öngörülmektedir. Yönetim planındaki hükümler de dikkate alınmalıdır.
Yönetici bütçe dışında para toplayabilir mi?
Gerekli ortak gider ve avans ihtiyacı somut olayın koşullarına göre doğabilir. Ancak toplanacak paranın dayanağı, amacı, paylaşımı ve kayıtları açık olmalıdır. Yönetici görev ve yetkilerini kanun, yönetim planı ve geçerli kararlar çerçevesinde kullanmalıdır.
Apartman bütçesinde demirbaş giderleri gösterilir mi?
Büyük bakım, onarım veya yenileme niteliğindeki harcamaların ayrıca planlanması bütçenin daha gerçekçi ve şeffaf olmasına yardımcı olur. Ancak giderin hukuki paylaşımı ayrıca değerlendirilmelidir.
Yönetici hesap vermek zorunda mı?
Evet. Kat Mülkiyeti Kanunu'nun 39. maddesi yöneticinin kat malikleri kuruluna gelir ve giderlerin hesabını vermesini düzenlemektedir.
Apartman bütçesi yıl içinde değiştirilebilir mi?
İhtiyaç ortaya çıktığında bütçenin ve işletme projesinin mevzuat ve kat malikleri kurulu kararları çerçevesinde yeniden değerlendirilmesi mümkün olabilir. Özellikle beklenmeyen giderler bütçe planlamasını etkileyebilir.
49. Sonuç: 2026 Apartman Bütçesi Nasıl Hazırlanmalı?
Başarılı bir apartman bütçesi hazırlamanın temelinde doğru tahmin, doğru paylaşım ve şeffaf yönetim bulunur.
Bir apartman bütçesi hazırlanırken öncelikle son 12 aylık giderler incelenmeli, yeni dönem için personel, elektrik, su, temizlik, güvenlik, asansör, bakım, onarım, sigorta ve diğer giderler gerçekçi şekilde tahmin edilmelidir.
Ardından büyük bakım ve yenileme ihtiyaçları belirlenmeli, muhtemel giderler için gerekli avans planlanmalı ve elde edilmesi beklenen diğer gelirler bütçeye dahil edilmelidir.
Kat Mülkiyeti Kanunu'nun güncel 37. maddesi kapsamında işletme projesinde yıllık tahmini gelir ve giderler, kat maliklerine düşen paylar ve avans tutarları gösterilir. İşletme projesi genel kurul tarafından onaylanır; kabul edilmiş bir proje bulunmadığında ise geçici işletme projesi hazırlanması gerekir.
2026 yılında yapılan yasal değişiklik nedeniyle apartman yönetimlerinin özellikle işletme projesi, geçici işletme projesi, avans ve gider paylaşımı konularında güncel düzenlemeleri dikkate alması önemlidir.
En sağlıklı apartman bütçesi;
Geçmiş Veriler + Gerçekçi Tahmin + Doğru Gider Paylaşımı + Avans Planı + Belgelendirme + Düzenli Denetim + Şeffaf Raporlama
üzerine kurulmalıdır.
Böyle hazırlanan bir bütçe yalnızca aidat miktarını belirlemekle kalmaz; apartmanın bakımının düzenli yapılmasına, nakit akışının korunmasına ve kat maliklerinin mali süreçleri daha kolay takip etmesine de yardımcı olur.
#ApartmanBütçesi #İşletmeProjesi #2026İşletmeProjesi #ApartmanAidatı #AidatHesaplama #SiteBütçesi #ApartmanYönetimi #SiteYönetimi #OrtakGider #ArsaPayı #ApartmanGiderleri #BinaYönetimi #ApartmanMuhasebesi #ApartmanAvansı #KatMülkiyeti
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.