
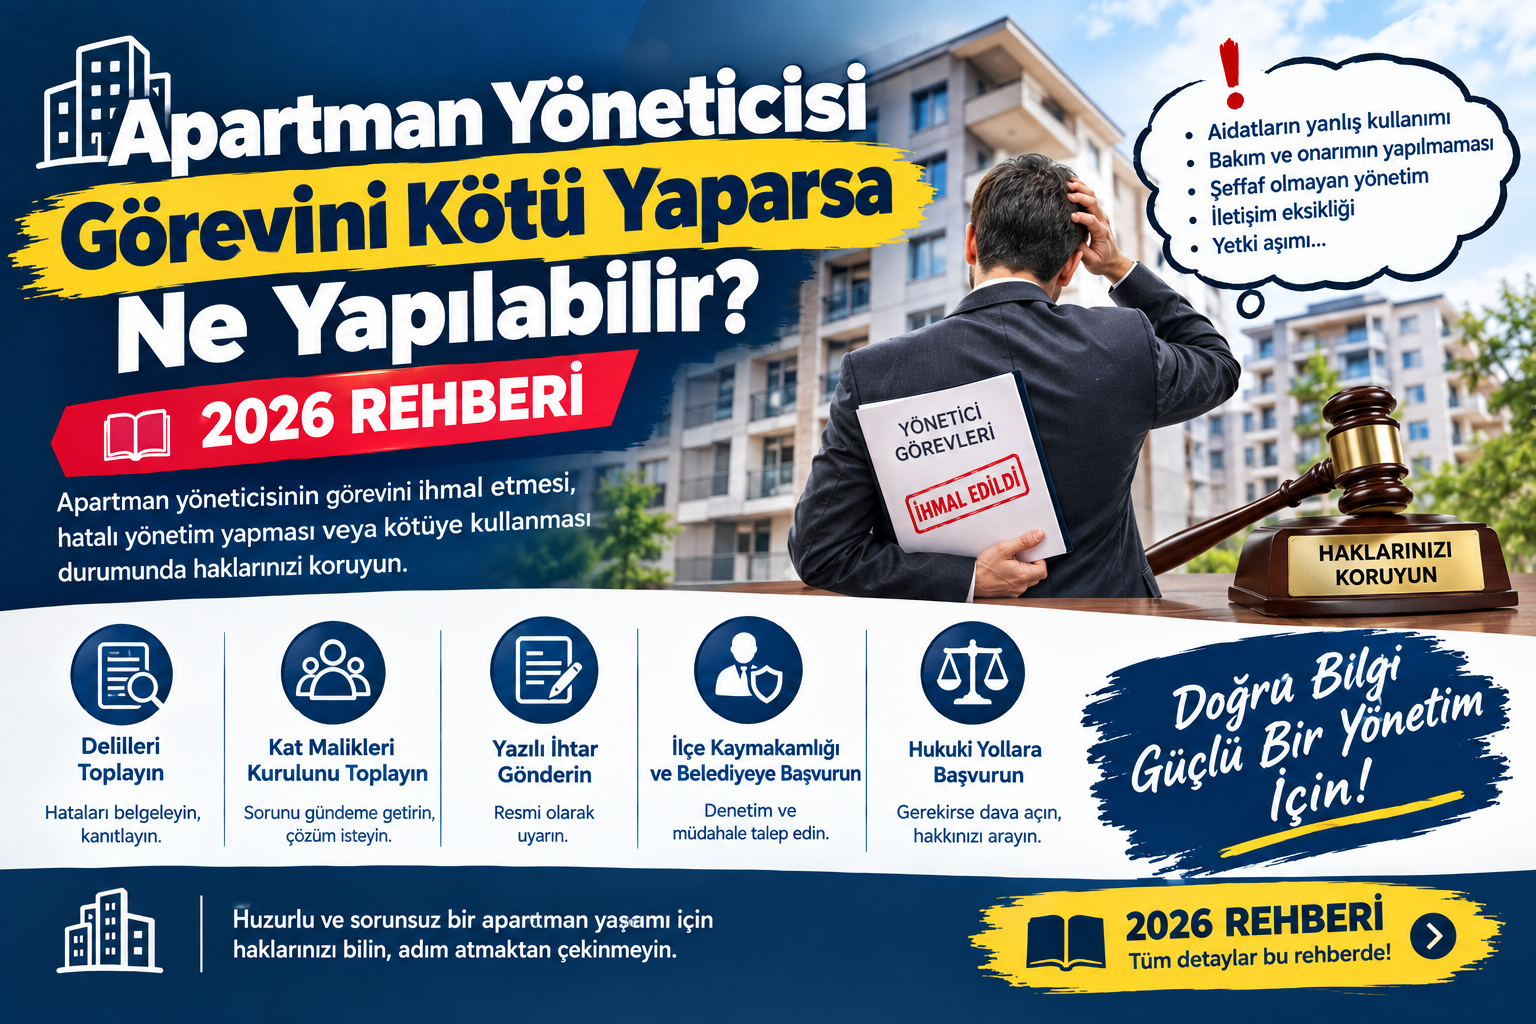
Apartman Yöneticisi Görevini Kötü Yaparsa Ne Yapılabilir? 2026 Rehberi
Apartman yöneticisi; binanın bakımını, ortak giderlerini, aidat ve avans tahsilatını, faturalarını, ortak alanların yönetimini, kararların uygulanmasını ve mali kayıtların tutulmasını yürütmekle görevli kişidir. Ancak uygulamada zaman zaman aidatların nereye harcandığının açıklanmaması, faturaların gösterilmemesi, gerekli bakım ve onarımların yapılmaması, ortak giderlerin yanlış hesaplanması, kat malikleri kurulunun kararlarının uygulanmaması veya yöneticinin hesap vermekten kaçınması gibi so
Icindekiler
- Mali Yönetim
- Teknik Yönetim
- Yönetim
- Apartman yöneticisi görevini kötü yaparsa ne yapılabilir?
- Apartman yöneticisi nasıl görevden alınır?
- Yönetici hesap vermiyorsa ne yapılır?
- Yönetici faturaları göstermek zorunda mı?
- Yönetici aidat borçlarını takip etmiyorsa ne yapılabilir?
- Yönetici asansör bakımını yaptırmıyorsa ne yapılabilir?
- Yönetici keyfi harcama yapıyorsa ne yapılabilir?
- Yönetici genel kurul kararını uygulamıyorsa?
- Kat malikleri yöneticiyi yıl ortasında değiştirebilir mi?
- Yönetici görevini kötü yapıyor diye aidat ödenmeyebilir mi?
- Yönetici görevini kötü yaparsa doğrudan mahkemeye gidilir mi?
- Kat malikleri yöneticinin hesabını istediği zaman inceleyebilir mi?
- Yönetici değiştirilince eski yöneticinin hesapları incelenebilir mi?
- 2026 yılında yönetici görevleriyle ilgili değişiklik oldu mu?
- 2026 yılında işletme projesini kim onaylıyor?
Apartman yöneticisi; binanın bakımını, ortak giderlerini, aidat ve avans tahsilatını, faturalarını, ortak alanların yönetimini, kararların uygulanmasını ve mali kayıtların tutulmasını yürütmekle görevli kişidir. Ancak uygulamada zaman zaman aidatların nereye harcandığının açıklanmaması, faturaların gösterilmemesi, gerekli bakım ve onarımların yapılmaması, ortak giderlerin yanlış hesaplanması, kat malikleri kurulunun kararlarının uygulanmaması veya yöneticinin hesap vermekten kaçınması gibi so
Apartman yöneticisi; binanın bakımını, ortak giderlerini, aidat ve avans tahsilatını, faturalarını, ortak alanların yönetimini, kararların uygulanmasını ve mali kayıtların tutulmasını yürütmekle görevli kişidir.
Ancak uygulamada zaman zaman aidatların nereye harcandığının açıklanmaması, faturaların gösterilmemesi, gerekli bakım ve onarımların yapılmaması, ortak giderlerin yanlış hesaplanması, kat malikleri kurulunun kararlarının uygulanmaması veya yöneticinin hesap vermekten kaçınması gibi sorunlar yaşanabilmektedir.
Kat Mülkiyeti Kanunu'na göre ana taşınmazın yönetimi esas olarak kat malikleri kuruluna aittir. Yönetim planı da yöneticinin görev ve yetkileri bakımından bağlayıcıdır. Kanunun 38. maddesi yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğunu, 39. maddesi hesap verme yükümlülüğünü, 41. maddesi ise yöneticinin sürekli denetlenebileceğini ve haklı sebep bulunması halinde her zaman değiştirilebileceğini düzenlemektedir.
2026 yılında 634 sayılı Kat Mülkiyeti Kanunu'nun 35 ve 37. maddelerinde yapılan değişikliklerle işletme projesi, geçici işletme projesi ve avans toplama sürecine ilişkin hükümler de güncellenmiştir.
Peki apartman yöneticisi görevini kötü yaparsa ne yapılabilir? Yönetici nasıl denetlenir? Kat malikleri yöneticiyi değiştirebilir mi? Hesap vermeyen yöneticiye karşı ne yapılır? Faturalar gösterilmiyorsa hangi yollar izlenebilir? Yönetici görevini ihmal ediyorsa mahkemeye başvurulabilir mi?
Tüm bu soruları 2026 yılı itibarıyla ayrıntılı şekilde inceleyelim.
1. Apartman Yöneticisinin Görevini Kötü Yapması Ne Anlama Gelir?
“Görevini kötü yapmak” günlük kullanımda geniş bir ifadedir.
Her yönetim hatası otomatik olarak hukuki sorumluluk anlamına gelmez. Bununla birlikte yöneticinin kanundan, yönetim planından veya geçerli kat malikleri kurulu kararlarından doğan görevlerini gereği gibi yerine getirmemesi önemli bir yönetim sorunu oluşturabilir.
Örneğin:
- Ortak giderleri takip etmemek,
- Gerekli aidatları toplamamak,
- Faturaları zamanında ödememek,
- Ortak alanların bakımını ihmal etmek,
- Asansör bakım ve kontrollerini takip etmemek,
- Kararları uygulamamak,
- Gelir-gider hesabını vermemek,
- Gider belgelerini saklamamak,
- Aidat paralarını belgesiz harcamak,
- Kat maliklerine mali bilgileri açıklamamak,
- Yetkisi dışında işlem yapmak
somut olayın niteliğine göre yöneticinin görevini gereği gibi yerine getirip getirmediğinin değerlendirilmesini gerektirebilir.
Kat Mülkiyeti Kanunu'nun 35. maddesi yönetim planında aksi düzenlenmedikçe yöneticinin görevlerini ayrıntılı olarak saymaktadır.
2. Yönetici Hangi Görevleri Yapmak Zorundadır?
Yöneticinin görevleri arasında temel olarak:
- Kat malikleri kurulunun kararlarını uygulamak,
- Ana taşınmazın korunması, bakımı ve onarımı için gerekli tedbirleri almak,
- Sigorta işlemlerini yürütmek,
- Genel yönetim giderlerini ve ilgili avansları takip etmek,
- Yönetim borçlarını ödemek,
- Tebligatları kabul etmek,
- Sürelerin kaçırılmasını önlemek,
- Aidat ve ortak gider borçlarını takip etmek,
- Banka hesabı açmak,
- Kat malikleri kurulunu toplantıya çağırmak,
- Asansörlerin bakım ve yıllık kontrollerini yaptırmak
bulunmaktadır.
Yönetici ayrıca karar ve giderleri kayıt altına almak, belgeleri saklamak ve işletme projesi sürecini yürütmekle de yükümlüdür.
3. Yöneticinin Görevini Kötü Yaptığını Düşünen Kat Maliki Ne Yapmalı?
İlk adım doğrudan tartışmaya girmek yerine sorunu belgelemek olmalıdır.
Örneğin:
“Aidatların nereye harcandığını bilmiyoruz.”
deniyorsa;
- Banka hareketleri,
- Faturalar,
- Gider kayıtları,
- Karar defteri,
- İşletme projesi,
- Gelir-gider tabloları
incelenebilir.
“Asansör bakımı yapılmıyor.”
deniyorsa:
- Bakım kayıtları,
- Servis belgeleri,
- Yıllık kontrol belgeleri,
- Faturalar
kontrol edilebilir.
Somut belge bulunması, sonraki denetim ve karar süreçlerini kolaylaştırır.
4. Öncelikle Yönetim Planı İncelenmeli
Apartman yönetiminde ilk kontrol edilmesi gereken belgelerden biri yönetim planıdır.
Kat Mülkiyeti Kanunu'nun 28. maddesine göre yönetim planı yönetim tarzını, kullanım amaçlarını, yönetici ve denetçilerin ücretlerini ve yönetime ilişkin diğer hususları düzenler. Yönetim planı bütün kat maliklerini, yöneticiyi ve denetçiyi bağlayan sözleşme hükmündedir.
Bu nedenle yöneticinin görevini kötü yapıp yapmadığı değerlendirilirken yalnızca kanuna değil, apartmanın yönetim planına da bakılmalıdır.
5. Karar Defteri Neden Önemlidir?
Kat malikleri kurulunun aldığı kararlar karar defterine yazılır.
Kanunun 32. maddesine göre kat malikleri, yönetici ve denetçiler kurulun kararlarına uymakla yükümlüdür.
Örneğin genel kurul:
“Çatı yenilenecek.”
diye karar aldıysa ancak yönetici bu kararı aylarca uygulamıyorsa, karar defterindeki kayıt yöneticinin görevini değerlendirmek açısından önemli bir belge olabilir.
6. Yönetici Kararları Uygulamıyorsa Ne Yapılabilir?
Yönetici, kat malikleri kurulunun kararlarını uygulamakla görevlidir.
Kat Mülkiyeti Kanunu'nun 35/a maddesi bu görevi açıkça düzenlemektedir. Ayrıca 32. madde uyarınca yönetici ve denetçiler kat malikleri kurulunun kararlarına uymakla yükümlüdür.
Bu durumda kat malikleri:
- Kararın uygulanmasını yazılı olarak talep edebilir.
- Konuyu denetim gündemine taşıyabilir.
- Kat malikleri kurulunu toplantıya çağırabilir.
- Gerekli görülürse yöneticinin değiştirilmesini gündeme getirebilir.
7. Yönetici Hesap Vermiyorsa Ne Yapılabilir?
Kat Mülkiyeti Kanunu'nun 39. maddesi bu konuda açık bir düzenleme içerir.
Yönetici, yönetim planında belirtilen zamanda; böyle bir zaman belirtilmemişse her takvim yılının birinci ayında kat malikleri kuruluna elde edilen gelirlerin ve yapılan giderlerin hesabını vermekle yükümlüdür.
Ayrıca kat maliklerinin yarısı, yönetim planında belirtilen zaman dışında da hesabın gösterilmesini isteyebilir.
Dolayısıyla:
“Yönetici hesap vermiyor.”
şikâyeti varsa hesap verme mekanizmasının kullanılması önemli bir ilk adımdır.
8. Faturaları Göstermeyen Yöneticiye Ne Yapılabilir?
Kat Mülkiyeti Kanunu'nun 36. maddesi yöneticinin bütün giderleri kaydetmesini ve gider belgeleri ile diğer belgeleri saklamasını zorunlu kılmaktadır.
Bu nedenle kat maliklerinin özellikle şu belgeleri incelemek istemesi anlaşılabilir:
- Elektrik faturaları,
- Su faturaları,
- Asansör faturaları,
- Temizlik faturaları,
- Güvenlik faturaları,
- Sigorta poliçeleri,
- Teknik servis faturaları,
- Banka dekontları,
- Büyük onarım faturaları,
- Sözleşmeler,
- Teklifler.
Belge incelemesi, “yönetici kötü yönetiyor” şeklindeki genel bir iddianın yerine somut mali verilerin ortaya çıkmasına yardımcı olur.
9. Yönetici Gelir-Gider Tablosu Hazırlamalı mı?
Yöneticinin kanundan doğan hesap verme yükümlülüğü bulunmaktadır.
Uygulamada sağlıklı bir yönetimde:
| Gelir / Gider | Tutar |
|---|---|
| Aidat Tahsilatı | 600.000 TL |
| Diğer Gelirler | 25.000 TL |
| Elektrik | 75.000 TL |
| Su | 30.000 TL |
| Temizlik | 110.000 TL |
| Asansör | 65.000 TL |
| Bakım-Onarım | 85.000 TL |
| Kalan | 260.000 TL |
gibi ayrıntılı bir mali tablo hazırlanabilir.
Bu rakamlar yalnızca örnek amaçlıdır.
10. Yönetici Aidatları Toplamıyorsa Ne Yapılabilir?
Yönetici, ortak gider ve avansların tahsil edilmesi konusunda görev sahibidir. Kat Mülkiyeti Kanunu'nun 35. maddesi bu alandaki yönetim görevlerini düzenlemektedir.
Aidatların uzun süre tahsil edilmemesi:
- Apartmanın faturalarını ödeyememesine,
- Bakımların aksamasına,
- Ortak alan hizmetlerinin durmasına,
- Borçların büyümesine
neden olabilir.
Ayrıca kanunun 35/i maddesi, yükümlülüklerini yerine getirmeyen kat maliklerine karşı dava ve icra takibi yapılmasını yöneticinin görevleri arasında saymaktadır.
11. Yönetici Aidat Borçlarını Takip Etmiyorsa?
Örneğin apartmanda birden fazla bağımsız bölümün uzun süredir aidat borcu bulunuyor ve yönetici hiçbir tahsilat işlemi yapmıyorsa, konu kat malikleri tarafından denetime alınabilir.
Yöneticiye:
“Hangi bağımsız bölümlerin borcu var?”
“Ne kadar borç bulunuyor?”
“Ödeme talebi yapıldı mı?”
“Takip başlatıldı mı?”
gibi sorular yöneltilebilir.
Kanun, ödenmeyen ortak gider ve avans payları için dava ve icra takibi yapılabilmesine imkân tanımaktadır.
12. Yönetici Apartman Parasını Belgesiz Harcıyorsa?
Bu durum özellikle önemlidir.
Kat Mülkiyeti Kanunu'nun 36. maddesi bütün giderlerin kaydedilmesini ve gider belgelerinin saklanmasını öngörmektedir.
Örneğin:
“20.000 TL bakım gideri yapıldı.”
deniliyor fakat:
- Fatura yok,
- Dekont yok,
- Servis raporu yok,
- İş açıklaması yok
ise kat maliklerinin harcamayı sorgulaması mümkündür.
Tek başına faturanın bulunmaması her somut olayda otomatik olarak hukuka aykırılık sonucunu doğurmaz; ancak açıklanamayan ve belgelendirilmeyen giderler denetim açısından ciddi bir sorun oluşturabilir.
13. Yönetici Kişisel Harcamalarını Apartman Bütçesinden Karşılıyorsa
Yönetim gideri ile kişisel gider birbirinden ayrılmalıdır.
Örneğin yöneticinin:
- Kişisel alışverişi,
- Kişisel borcu,
- Kişisel seyahati,
- Apartmanla ilgisi olmayan kişisel harcamaları
apartman gideri olarak kaydedilmemelidir.
Yöneticinin kat maliklerine karşı vekil gibi sorumlu olması nedeniyle mali işlemlerde özen ve hesap verebilirlik önem taşır.
Somut bir usulsüzlük veya zarar iddiasında belgelerin tamamı üzerinden hukuki değerlendirme yapılması gerekir.
14. Yönetici Gerekli Bakımları Yaptırmıyorsa
Yönetici, ana taşınmazın korunması, bakımı ve onarımı için gerekli tedbirleri almakla görevlidir.
Örneğin:
- Çatıdan sürekli su geliyor,
- Ana su tesisatı arızalı,
- Ortak elektrik sistemi ciddi şekilde sorunlu,
- Asansör bakımları ihmal ediliyor,
- Ortak alanlarda tehlikeli hasar bulunuyor
ve yönetim bunları uzun süre hiçbir işlem yapmadan bırakıyorsa durum kat malikleri kurulunun gündemine alınabilir.
15. Asansör Bakımını İhmal Eden Yönetici
Kat Mülkiyeti Kanunu'nun 35/l bendinde yöneticinin asansörlerin güvenli şekilde işletilmesi için aylık bakımların ve yıllık kontrollerin ilgili teknik düzenlemelere uygun olarak yaptırılmasını ve ilgili ücretlerin ödenmesini sağlama görevi düzenlenmiştir.
Bu nedenle:
“Asansör bakımı yapılmıyor.”
gibi bir durum varsa:
- Bakım sözleşmesi,
- Servis kayıtları,
- Yıllık kontrol bilgileri,
- Faturalar
incelenebilir.
Özellikle can güvenliğini ilgilendiren konularda gecikmenin sonuçları ayrıca değerlendirilmelidir.
16. Yönetici Ortak Alanları Koruyamıyorsa
Ortak alanlar ana taşınmazın önemli bir parçasıdır.
Kat Mülkiyeti Kanunu'nun 35. maddesi yöneticinin ana taşınmazın amacına uygun kullanılması, korunması, bakımı ve onarımı için gerekli tedbirleri almasını öngörür.
Örneğin:
- Ortak girişte ciddi hasar,
- Çatı problemi,
- Su kaçağı,
- Ortak tesisat problemi,
- Yangın güvenliği açısından sorun,
- Ortak alanda tehlikeli bir durum
varsa yöneticinin gerekli tedbirleri değerlendirmesi gerekir.
17. Yönetici Genel Kurul Toplantısını Yapmıyorsa
Kat malikleri kurulu yılda en az bir kez toplanır; yönetim planında başka bir tarih yoksa kanunda belirtilen dönem içinde toplantı yapılır. Ayrıca önemli bir neden ortaya çıktığında yönetici, denetçi veya kat maliklerinin üçte birinin istemiyle kurul toplantıya çağrılabilir. Çağrı bakımından kanunda belirli süre ve usuller öngörülmektedir.
Bu nedenle yöneticinin toplantıyı sürekli ertelemesi halinde kat malikleri kanundaki toplantı mekanizmalarını kullanabilir.
18. Kat Malikleri Yöneticiyi Denetleyebilir mi?
Evet.
Kat Mülkiyeti Kanunu'nun 41. maddesi:
“Kat malikleri kurulu, yöneticinin bu görevdeki tutumunu devamlı olarak denetler.”
şeklindeki düzenlemeyi içerir.
Aynı maddede haklı bir sebep ortaya çıkması halinde yöneticinin her zaman değiştirilebileceği düzenlenmektedir.
Bu, yöneticinin görev süresi dolana kadar hiçbir şekilde değiştirilemeyeceği şeklindeki yaygın düşüncenin doğru olmadığını gösterir.
19. Apartman Yöneticisi Nasıl Değiştirilir?
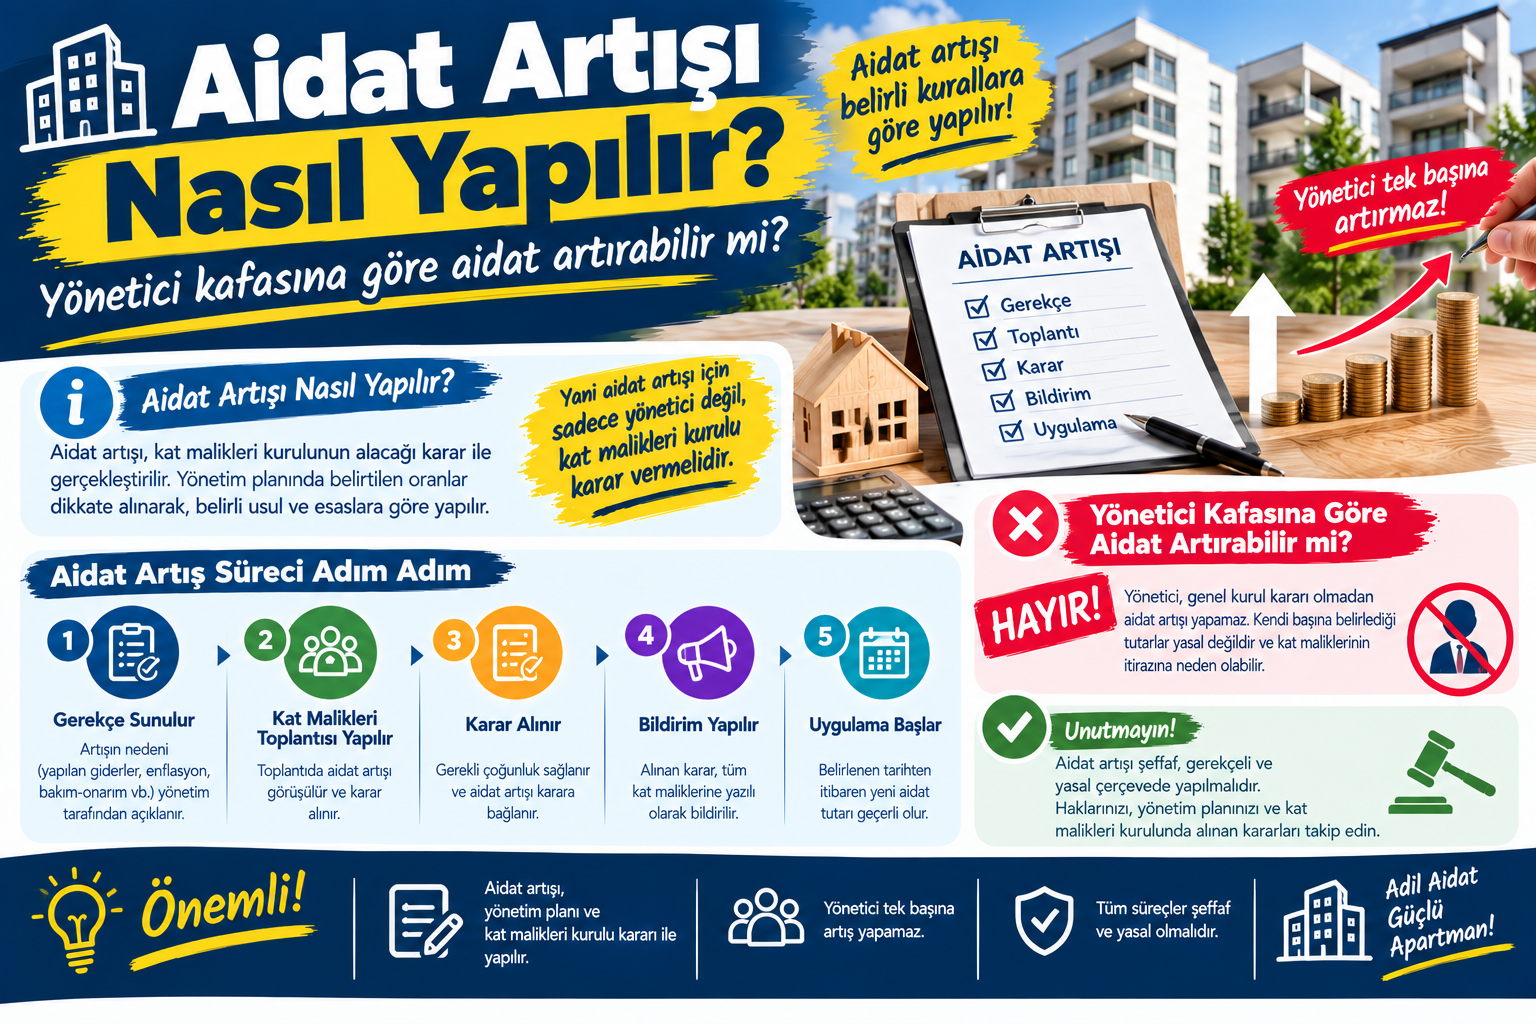
Kat malikleri kurulu, haklı bir sebep bulunduğunda yöneticiyi değiştirebilir.
Uygulamada süreç şu şekilde yürütülebilir:
Sorun tespit edilir
↓
Belgeler toplanır
↓
Denetim yapılır
↓
Genel kurul gündemi oluşturulur
↓
Yönetici hakkında değerlendirme yapılır
↓
Gerekli karar alınır
↓
Yeni yönetici seçilir
Burada toplantı ve karar nisapları bakımından Kat Mülkiyeti Kanunu ile yönetim planındaki hükümler dikkate alınmalıdır.
20. “Haklı Sebep” Nedir?
Kanun 41. maddede yöneticinin haklı bir sebep halinde her zaman değiştirilebileceğini düzenler; ancak her somut olay için tek bir “haklı sebep” listesi oluşturmaz.
Somut olayın özelliklerine göre örneğin:
- Hesap vermemek,
- Yönetim kayıtlarını düzenli tutmamak,
- Giderleri açıklayamamak,
- Kat malikleri kurulunun kararlarını sürekli uygulamamak,
- Gerekli bakım ve onarımları ihmal etmek,
- Yönetim görevini ciddi biçimde aksatmak
gibi davranışlar haklı sebep iddiasının değerlendirilmesine konu olabilir.
Burada önemli olan davranışın gerçekten gerçekleştiğinin ve yönetim göreviyle bağlantısının belgelenebilmesidir.
21. Denetçi Yöneticiyi Denetleyebilir mi?
Evet.
Kat malikleri kurulu, yönetim denetimini kendi arasından seçeceği bir denetçiye veya üç kişilik denetim kuruluna verebilir.
Kanunun 41. maddesine göre denetçi veya denetim kurulu, denetimin sonucunu ve ana taşınmazın yönetim tarzına ilişkin düşüncelerini raporlayabilir.
Bu nedenle yöneticinin görevini kötü yaptığı düşünülen apartmanlarda denetim raporu oldukça önemli bir araçtır.
22. Denetim Raporunda Neler Bulunabilir?
Profesyonel bir denetim raporunda:
Mali durum
- Toplam aidat geliri,
- Toplam gider,
- Banka bakiyesi,
- Aidat borçları,
- Büyük harcamalar.
Belge kontrolü
- Faturalar,
- Dekontlar,
- Sözleşmeler,
- Teklifler.
Teknik kontrol
- Asansör,
- Yangın sistemi,
- Çatı,
- Tesisat,
- Ortak alanlar.
Yönetim kontrolü
- Genel kurul kararları,
- İşletme projesi,
- Karar defteri,
- Hesap verme durumu.
incelenebilir.
23. Yöneticinin Hesapları Ne Zaman Denetlenebilir?
Kanunun 41. maddesine göre yönetim planında belirli bir denetim zamanı yoksa hesapların denetimi her üç ayda bir yapılır.
Ayrıca haklı bir sebep ortaya çıktığında denetim her zaman yapılabilir.
Bu nedenle “denetim sadece yıl sonunda yapılır” şeklindeki genel bir anlayış doğru değildir.
24. Kat Malikleri Yöneticiden Ara Hesap İsteyebilir mi?
Evet.
Kanunun 39. maddesine göre kat maliklerinin yarısı, arsa paylarına bakılmaksızın yönetim planında belirtilen zaman dışında da yöneticiden hesabın gösterilmesini isteyebilir.
Örneğin:
20 kat malikinden 10'u
hesabın gösterilmesini talep ediyorsa, kanundaki bu mekanizma gündeme gelebilir.
Buradaki “yarı” hesabında kanunun öngördüğü kat maliki sayısı dikkate alınmalıdır.
25. Yönetici Harcamaları Açıklamıyorsa
Kat malikleri özellikle büyük harcamalarda ayrıntılı açıklama isteyebilir.
Örneğin:
Çatı yenilemesi: 450.000 TL
deniyorsa:
- Kaç teklif alındı?
- Hangi firma seçildi?
- İş kapsamı nedir?
- Fatura nerede?
- Ödeme nasıl yapıldı?
- Yönetim bütçesinde var mı?
- Hangi karar kapsamında yapıldı?
- Kalan bütçe ne kadar?
gibi sorular sorulabilir.
Yöneticinin giderleri ve belgeleri kaydetme/saklama yükümlülüğü de burada önemlidir.
26. Yönetici Yetkisini Aşarak Harcama Yapıyorsa
Yönetici her konuda sınırsız karar yetkisine sahip değildir.
Kat Mülkiyeti Kanunu'nun 27 ve 32. maddeleri ana taşınmazın kat malikleri kurulunun kararlarına göre yönetildiğini ve yöneticinin kurul kararlarına uymak zorunda olduğunu düzenlemektedir.
Özellikle:
- Yeni ortak alan tesisleri,
- Faydalı yenilik ve ilaveler,
- Çok masraflı veya lüks yenilikler,
- Önemli yönetim işlemleri
için kanunda özel karar kuralları bulunabilir.
27. Yeni Sistem Kurulması ile Bakım Aynı Şey Değildir
Örneğin:
Mevcut kameranın bozuk kamerasını değiştirmek
ile
apartmana sıfırdan güvenlik kamera sistemi kurmak
aynı işlem değildir.
Benzer şekilde:
Asansör bakımını yaptırmak
ile
asansörü komple yenilemek
aynı nitelikte değerlendirilmeyebilir.
Yönetici, harcamanın sadece tutarına değil hukuki ve teknik niteliğine bakmalıdır.
28. Faydalı Yeniliklerde Kat Malikleri Kararı
Kat Mülkiyeti Kanunu'nun 42. maddesi, ortak yerlerde faydalı yenilik ve ilavelerin kat maliklerinin sayı ve arsa payı çoğunluğu ile verecekleri karar üzerine yapılacağını düzenlemektedir.
Dolayısıyla yönetici:
“Bunu bina için faydalı gördüm, tek başıma yaptırdım.”
diyerek her yeniliği otomatik olarak gerçekleştiremez.
İşin niteliğine göre gerekli kurul kararının alınması gerekebilir.
29. Lüks ve Çok Masraflı Yeniliklerde Özel Kurallar
Kanunun 43. maddesinde çok masraflı veya lüks nitelikteki ya da bazı durumlarda bütün kat maliklerinin kullanmasının zorunlu olmadığı yenilik ve ilaveler için özel hükümler bulunmaktadır.
Kanun, belirli şartlarda bundan yararlanmak istemeyen kat malikinin giderlere katılmamasını öngörmektedir.
Bu nedenle yöneticinin bütün lüks harcamaları herkese otomatik olarak dağıtması doğru bir genel yaklaşım değildir.
30. Yönetici Büyük Bir Borç Oluşturuyorsa
Yönetimin:
- Uzun vadeli hizmet sözleşmeleri,
- Büyük tadilat,
- Teknik yatırım,
- Yüksek tutarlı bakım,
- Ortak alan yenilemeleri
gibi işlemler nedeniyle önemli mali yükümlülük altına girmesi halinde işlemin yetki ve karar dayanağı incelenmelidir.
Özellikle yüksek tutarlı işlemlerde:
Sözleşme + Karar + Bütçe + Teklif + Fatura
zincirinin oluşturulması mali şeffaflık bakımından önemlidir.
31. Yönetici İşletme Projesi Hazırlamıyorsa
İşletme projesi apartman yönetiminin temel mali belgelerinden biridir.
2026 yılında yapılan değişiklikle Kat Mülkiyeti Kanunu'nun 37. maddesi yeniden düzenlenmiş ve işletme projesinin kat malikleri genel kurulunda onaylanacağı açıkça belirtilmiştir. Kabul edilmiş işletme projesi bulunmuyorsa yönetici, genel kurulda onaylanıncaya kadar geçerli olmak üzere gecikmeksizin geçici işletme projesi hazırlar.
Dolayısıyla yöneticinin bütçe ve işletme projesi sürecini tamamen ihmal etmesi denetim konusu olabilir.
32. 2026'da Geçici İşletme Projesinin Önemi
2026 değişikliğiyle, kabul edilmiş işletme projesi bulunmadığında yönetici tarafından geçici işletme projesi hazırlanması ve bunun belirlenen süreç içinde genel kurulda karara bağlanması düzenlenmiştir.
Güncel düzenlemeye göre işletme projesinde özellikle:
- Bir yıllık tahmini gelirler,
- Bir yıllık tahmini giderler,
- Kat maliklerine düşecek tahmini gider payları,
- Avans tutarları
gösterilir.
Bu nedenle 2026 itibarıyla yöneticinin bütçe sürecini düzenli yürütmesi daha da önemlidir.
33. Yönetici İşletme Projesindeki Parayı Amaç Dışı Kullanıyorsa
Örneğin işletme projesinde:
Çatı onarımı için ayrılan bütçe
başka ve ilgisiz bir gider için kullanılıyorsa, yönetimin bunu açıklaması gerekir.
Burada yapılması gereken:
- İşletme projesini incelemek,
- Kararları kontrol etmek,
- Banka hareketlerini incelemek,
- Faturaları kontrol etmek,
- Harcamaları denetlemek,
- Gerekirse kat malikleri kuruluna taşımaktır.
Kesin hukuki sonuç, somut belgeler üzerinden değerlendirilmelidir.
34. Yönetici Borçlandırdığı Halde Fatura Alamıyorsa
Bir hizmet veya mal alımı yapılmışsa mümkün olduğunca fatura ve ödeme belgelerinin saklanması gerekir.
Kanunun 36. maddesi yöneticiyi gider belgelerini ve diğer belgeleri saklamakla yükümlü kılmaktadır.
Özellikle:
“Firma ödeme aldı fakat fatura dosyada yok.”
gibi durumların nedeninin açıklanması istenebilir.
35. Yönetici Kendi Yakınına İş Veriyorsa
Yöneticinin yaptığı işlemlerde çıkar çatışması iddiaları ortaya çıkabilir.
Örneğin yönetici:
kendi yakınının firmasından
çok yüksek bedelle hizmet alıyorsa, yalnızca akrabalık ilişkisi tek başına her somut olayda hukuka aykırılık sonucu doğurmaz; ancak işlem:
- Piyasa koşulları,
- Teklifler,
- Karar yetkisi,
- İşin gerçekliği,
- Bedel,
- Belgeler
bakımından incelenmelidir.
Böyle durumlarda denetimin daha ayrıntılı yapılması önemlidir.
36. Yönetici Hiçbir Teklif Almadan Büyük İş Yaptırıyorsa
Kanunda bütün işler için “mutlaka üç teklif alınmalıdır” şeklinde genel bir hüküm bulunmamaktadır.
Ancak büyük maliyetli işlerde teklif karşılaştırması yapılması, teknik ve mali şeffaflık açısından güçlü bir yönetim uygulamasıdır.
Örneğin:
| Firma | Teklif | Garanti |
|---|---|---|
| Firma A | 350.000 TL | 2 yıl |
| Firma B | 385.000 TL | 3 yıl |
| Firma C | 410.000 TL | 5 yıl |
gibi bir karşılaştırma hazırlanabilir.
37. Yönetici Kat Maliklerini Bilgilendirmiyorsa
Özellikle büyük harcamalarda kat maliklerinin:
- Giderin nedenini,
- Toplam maliyeti,
- Paylaştırma yöntemini,
- Ödeme planını,
- Yüklenici firmasını,
- Yapılan ödemeleri
görmesi şeffaf yönetim açısından önemlidir.
Yöneticinin hesap verme yükümlülüğü bulunduğundan, gelir ve giderlerin düzenli şekilde raporlanması yönetsel açıdan önem taşır.
38. Yönetici Kat Maliklerinin Şikâyetlerini Sürekli Görmezden Geliyorsa
Her şikâyet yöneticinin hukuken sorumlu olduğu anlamına gelmez.
Ancak şikâyet:
“Çatıdan su akıyor.”
“Asansörün kontrolü yapılmadı.”
“Ortak giderlerin faturaları gösterilmiyor.”
“Genel kurul kararı uygulanmıyor.”
“Aidat borçları takip edilmiyor.”
gibi yöneticinin kanuni görevleriyle doğrudan ilgiliyse konu kayıt altına alınabilir ve denetim mekanizmasına taşınabilir.
39. Yöneticiyi Değiştirmek İçin Önce Mahkemeye Gitmek Gerekir mi?
Her durumda doğrudan mahkemeye gidilmesi gerekmez.
Kat Mülkiyeti Kanunu'nun 41. maddesi, haklı bir sebep bulunduğunda kat malikleri kurulunun yöneticiyi her zaman değiştirebilmesine imkân verir.
Bu nedenle öncelikle kat malikleri kurulundaki yönetim ve denetim mekanizmalarının kullanılması çoğu durumda ilk değerlendirilmesi gereken yoldur.
Ancak somut olayda ayrıca zarar, alacak, karar iptali veya başka bir hukuki uyuşmazlık bulunuyorsa farklı hukuki yollar gündeme gelebilir.
40. Yönetici Değiştirildikten Sonra Eski Yönetici Ne Yapmalı?
Görev değişikliğinde eski yönetimin:
- Karar defterini,
- Mali kayıtları,
- Banka bilgilerini,
- Faturaları,
- Sözleşmeleri,
- Anahtarları,
- Teknik belgeleri,
- İşletme projesini,
- Borç/alacak kayıtlarını
yeni yönetime devretmesi ve yönetim faaliyetinin kesintisiz sürdürülmesi önemlidir.
Özellikle devir teslimin yazılı tutanakla yapılması faydalıdır.
41. Eski Yönetici Hesap Vermiyorsa
Görev değişikliği yapılmış olması eski yöneticinin geçmiş dönem faaliyetlerine ilişkin kayıt ve hesapların önemini ortadan kaldırmaz.
Kat malikleri geçmiş döneme ait:
- Gelirleri,
- Giderleri,
- Belgeleri,
- Banka hareketlerini,
- Kararları
inceleyebilir.
Yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğu ve hesap vermekle yükümlü bulunduğu Kanunun 38 ve 39. maddelerinde düzenlenmektedir.
42. Yönetici Görevini İhmal Ettiği İçin Zarar Oluşursa
Bir yöneticinin görevi gereği yapması gereken bir işlemi ihmal etmesi sonucunda gerçek bir zarar meydana geldiği iddia ediliyorsa olay ayrıca hukuki sorumluluk yönünden değerlendirilebilir.
Örneğin:
Gerekli bakım yapılmadı → ortak tesis zarar gördü → yüksek onarım maliyeti ortaya çıktı
gibi bir durum varsa;
- Yönetici ne yapmakla yükümlüydü?
- Yönetici bu görevi yerine getirdi mi?
- İhmal var mı?
- Zarar oluştu mu?
- Zarar ile davranış arasında bağlantı var mı?
gibi sorular önem kazanır.
Kanunun 38. maddesi yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğunu belirtmektedir.
43. Her Yönetim Hatası Tazminat Gerektirir mi?
Hayır.
Bir yönetim hatasının bulunması ile yöneticinin hukuken tazminat sorumluluğu doğması aynı şey değildir.
Tazminat gibi sonuçların değerlendirilmesinde somut olayın:
- Kusur,
- Zarar,
- Nedensellik,
- Yetki,
- Görev
boyutlarının incelenmesi gerekir.
Bu nedenle “yönetici hata yaptı, otomatik olarak tazminat öder” şeklinde genel bir hukuk kuralı kurulamaz.
44. Yönetici Hakkında Suç Duyurusunda Bulunulabilir mi?
Yönetimle ilgili her hata veya anlaşmazlık ceza hukuku meselesi değildir.
Örneğin:
Aidatın yanlış hesaplanması
ile
kişisel çıkar amacıyla para alınmasına ilişkin somut bir iddia
aynı hukuki kategori değildir.
Ceza hukuku bakımından değerlendirme yapılabilmesi için somut fiilin ilgili suçun unsurlarını karşılayıp karşılamadığı ayrıca incelenmelidir.
Bu nedenle yalnızca “yönetici görevini kötü yapıyor” ifadesi üzerinden ceza sorumluluğu bulunduğu sonucuna varılmamalıdır.
45. Kat Malikleri Kurulu Kararına İtiraz ile Yöneticiye İtiraz Aynı mı?
Hayır.
Kat Mülkiyeti Kanunu'nun 33. maddesi kat malikleri kurulu kararlarına karşı hâkimin müdahalesi ve iptal davası bakımından özel düzenlemeler içerir. Toplantıya katılıp aykırı oy veren malik için karar tarihinden itibaren bir aylık; toplantıya katılmayan malik için kararı öğrenmeden itibaren bir aylık ve her hâlde karar tarihinden itibaren altı aylık süre düzenlenmiştir. Yokluk veya mutlak butlan durumlarında süre koşulu aranmaz.
Dolayısıyla:
“Yönetici kötü çalışıyor.”
ile
“Kat malikleri kurulu şu kararı hukuka aykırı aldı.”
aynı hukuki konu değildir.
46. Yönetici Değişikliği ile Karar İptali Farklıdır
Örneğin:
Sorun
Yönetici faturaları göstermiyor.
Çözüm mekanizması: Denetim, hesap verme, kurul ve gerekirse yönetici değişikliği.
Sorun
Genel kurulda alınan belirli bir kararın kanuna aykırı olduğu düşünülüyor.
Çözüm mekanizması: Somut olayda Kanunun 33. maddesindeki karar iptali mekanizmasının değerlendirilmesi.
Bu ayrım özellikle hukuki başvuru sürecinde önemlidir.
47. Kat Malikleri Kurulu Yöneticiyi Her Zaman Değiştirebilir mi?
Kat Mülkiyeti Kanunu'nun 41. maddesine göre haklı bir sebebin ortaya çıkması halinde kat malikleri kurulu yöneticiyi her zaman değiştirebilir.
Dolayısıyla değişiklik için yalnızca olağan yıllık toplantının beklenmesi şart değildir.
Ancak toplantının usulüne uygun çağrılması ve gerekli karar nisaplarının sağlanması gerekir.
48. Önemli Bir Sorun Varsa Olağanüstü Toplantı Yapılabilir mi?
Evet.
Kat Mülkiyeti Kanunu'nun 29. maddesine göre önemli bir sebebin ortaya çıkması halinde yöneticinin, denetçinin veya kat maliklerinin üçte birinin istemi üzerine kat malikleri kurulu toplanabilir. Toplantı çağrısının kanunda belirtilen usule uygun yapılması gerekir.
Örneğin:
“Yönetici hakkında ciddi mali sorunlar bulunduğu iddia ediliyor.”
gibi önemli bir durum varsa olağanüstü toplantı mekanizması değerlendirilebilir.
49. Yönetici Görevini Kötü Yapıyorsa Uygulanabilecek Yol Haritası
Pratik olarak süreç şu şekilde ilerletilebilir:
1. Sorunu Tespit Et
Yönetici neyi yapmıyor?
2. Belge Topla
Fatura, banka hareketi, karar, fotoğraf, sözleşme.
3. Yazılı Bilgi İste
Talebin açık şekilde kayıt altına alınmasını sağla.
4. Denetim Yap
Denetçi veya denetim kurulu üzerinden hesapları incele.
5. Genel Kurulu Topla
Gerekli gündem maddelerini oluştur.
6. Yöneticiye Hesap Sordur
Gelir, gider, karar ve işlemler açıklansın.
7. Gerekirse Yöneticiyi Değiştir
Haklı sebep bulunması halinde Kanunun 41. maddesindeki mekanizma kullanılabilir.
8. Somut Zarar Varsa Hukuki İnceleme Yap
Belgeler üzerinden uygun dava, alacak veya diğer hukuki yollar değerlendirilir.
50. Yöneticinin Kötü Yönetimine Karşı Kanıtlar Neler Olabilir?
Belge çeşitleri olayın niteliğine göre değişebilir.
Mali kanıtlar
- Banka dekontları,
- Faturalar,
- Aidat tahsilat kayıtları,
- Gelir-gider tabloları,
- Borç listeleri.
Yönetim belgeleri
- Karar defteri,
- İşletme projesi,
- Yönetim planı,
- Genel kurul tutanakları,
- Denetim raporları.
Teknik belgeler
- Asansör bakım kayıtları,
- Servis raporları,
- Teknik inceleme raporları,
- Fotoğraflar,
- Teklifler.
İletişim kayıtları
- Yazılı talepler,
- Yönetim duyuruları,
- Toplantı tutanakları.
Belgelerin mümkün olduğunca tarihli ve doğrulanabilir olması önemlidir.
51. Sadece WhatsApp Mesajı Yeterli mi?
Bir WhatsApp yazışması veya mesaj, somut olayın özelliklerine göre bir iletişim kaydı olabilir; ancak tek başına bütün hukuki durumu kanıtladığı varsayılmamalıdır.
Örneğin:
“Asansör bakımını yaptırın.”
mesajı ile:
Asansör bakım sözleşmesi + servis kaydı + fatura + ödeme belgesi
aynı güçte belgeler değildir.
Bu nedenle önemli yönetim işlemlerinde yazılı ve resmi kayıt sisteminin yanında mali ve teknik belgelerin de saklanması faydalıdır.
52. Kat Malikleri Yöneticinin Banka Hesabını İnceleyebilir mi?
Yöneticinin yönetim için banka hesabı bulundurması kanunda düzenlenmiştir. Toplanan para ve avansların yönetim hesabında tutulması öngörülmektedir.
Hesap verme ve denetim sürecinde yönetim gelir-gider kayıtlarının, banka hareketleri ve diğer belgelerle karşılaştırılması mali denetimin temel parçalarından biri olabilir.
53. Yönetici Apartman Parası ile Kendi Parasını Karıştırıyorsa
Apartman maliyesi ile yöneticinin kişisel mali durumunun birbirinden ayrılması gerekir.
Yönetim parasının:
Apartman geliri → Yönetim hesabı → Yönetim gideri → Belge
şeklinde takip edilmesi şeffaflık sağlar.
Kanunun 35/j maddesi yöneticiye ana taşınmazın yöneticisi sıfatını göstererek banka hesabı açma düzenlemesi getirmektedir.
54. Yönetici Karar Defterini Tutmuyorsa
Kat Mülkiyeti Kanunu'nun 36. maddesi kararlar, protokoller, ihtar ve tebligat özetleri ile bütün giderlerin karar defterine tarih sırasıyla yazılmasını ve defter ile belgelerin saklanmasını öngörmektedir.
Ayrıca defterin her takvim yılı bittikten sonra bir ay içinde notere kapattırılması gerekir.
Bu görevlerin ihlali denetim açısından önemlidir.
55. Yönetici Eski Belgeleri Teslim Etmiyorsa
Görev değişiminde eski yönetimin elindeki:
- Karar defteri,
- Faturalar,
- Banka belgeleri,
- Sözleşmeler,
- İşletme projesi,
- Teknik dosyalar,
- Aidat kayıtları
gibi belgelerin yeni yönetime düzenli şekilde devredilmesi önemlidir.
Teslim alınan belgeler ayrıca tutanakla listelenebilir.
56. Yönetici Görevini Kötü Yapıyorsa Aidat Ödenmemeli mi?
Genel olarak yöneticiyle yaşanan anlaşmazlık, kat malikinin kanundan doğan geçerli ortak gider ve avans yükümlülüğünü kendiliğinden ortadan kaldırmaz.
Kat Mülkiyeti Kanunu'nun 20. maddesi kat maliklerinin ortak gider ve avanslara katılma yükümlülüğünü düzenlemektedir. Ödenmeyen gider ve avans payları için dava ve icra takibi yapılabileceği, ayrıca kanunda gecikme tazminatı öngörüldüğü belirtilmektedir.
Bu nedenle:
“Yönetici kötü, o yüzden aidat ödemiyorum.”
şeklindeki yaklaşım hukuki açıdan ayrı değerlendirilmelidir.
Yönetimle ilgili itirazlar başka mekanizmalar üzerinden ileri sürülmelidir.
57. Yönetici Görevini Kötü Yapıyor Diye Asansör Gideri Ödenmez mi?
Hayır, bu iki konu birbirinden ayrılmalıdır.
Bir kat maliki yöneticinin görevini kötü yaptığını düşünüyorsa:
denetim + hesap verme + kurul + yönetici değişikliği
gibi yolları kullanabilir.
Ancak geçerli ortak gider yükümlülüğü ayrıca değerlendirilmelidir.
Kat Mülkiyeti Kanunu'nun 20. maddesi ortak giderlere katılma yükümlülüğünü açıkça düzenlemektedir.
58. Yönetici Görevini Kötü Yaparsa Kim Denetler?
Birinci denetim makamı kat malikleri kuruludur.
Kanunun 41. maddesine göre kurul yöneticinin görevdeki tutumunu devamlı olarak denetler.
Kurul ayrıca denetim işini bir denetçiye veya üç kişilik denetim kuruluna verebilir.
Bu nedenle apartman yönetiminde:
Kat Malikleri → Denetçi → Yönetici
arasında açık bir denetim mekanizması bulunmaktadır.
59. Yönetici Hakkında Denetim Raporu Nasıl Hazırlanır?
Örnek bir denetim raporu şöyle düzenlenebilir:
1. Yönetim dönemi
01.01.2026 – 31.12.2026
2. Toplam gelir
1.250.000 TL
3. Toplam gider
1.100.000 TL
4. Banka bakiyesi
150.000 TL
5. İncelenen belgeler
- Faturalar
- Dekontlar
- Sözleşmeler
- Karar defteri
- İşletme projesi
6. Tespit edilen eksikler
- 3 faturanın dosyada bulunmaması
- 2 bakım raporunun eksik olması
- 1 gider kaleminin açıklamasının yetersiz olması
7. Sonuç
Tespit edilen eksikliklerin giderilmesi ve yönetimin kat malikleri kuruluna bilgi vermesi önerilir.
Bu sadece örnek bir rapor formatıdır.
60. Apartman Yöneticisi Görevini Kötü Yaparsa Mahkemeye Gidilir mi?
Somut olaya göre hukuki başvuru yolları gündeme gelebilir; ancak her yönetim sorununda doğrudan mahkemeye gitmek zorunlu değildir.
Öncelikle:
- Yönetim planı,
- Kararlar,
- Denetim,
- Hesap verme,
- Kat malikleri kurulu
mekanizmaları kullanılabilir.
Bunun yanında somut uyuşmazlığın niteliğine göre hukuk mahkemelerinde farklı talepler gündeme gelebilir.
Kat Mülkiyeti Kanunu'nun 33. maddesi özellikle kat malikleri kurulu kararlarına karşı hâkimin müdahalesi ve karar iptali konusunda düzenleme içerir.
61. Yönetici Değiştirme Kararı Alındığında Ne Olur?
Yeni yönetici seçilebilir.
Devir sırasında:
Eski yönetici → Belgeler → Banka → Karar defteri → Sözleşmeler → Teknik dosyalar → Yeni yönetici
şeklinde kontrollü bir teslim süreci oluşturulması faydalıdır.
Böylece eski döneme ilişkin hesapların korunması ve yeni dönemin sağlıklı başlaması kolaylaşır.
62. Yeni Yönetici İlk Olarak Neleri Kontrol Etmeli?
Yeni yönetici göreve başladığında:
Mali
- Banka bakiyesi,
- Aidat borçları,
- Tedarikçi borçları,
- Mevcut bütçe.
Yönetim
- Yönetim planı,
- Karar defteri,
- Genel kurul kararları,
- İşletme projesi.
Teknik
- Asansör,
- Yangın sistemi,
- Çatı,
- Tesisat,
- Elektrik,
- Jeneratör.
Sözleşmeler
- Temizlik,
- Güvenlik,
- Asansör,
- Teknik bakım,
- Sigorta.
kontrol edilebilir.
63. 2026 İçin Yöneticinin Görev Kontrol Listesi
Mali Yönetim
☐ Aidatlar takip ediliyor mu?
☐ Borçlu maliklere gerekli işlemler yapılıyor mu?
☐ Banka hesabı düzenli tutuluyor mu?
☐ Faturalar saklanıyor mu?
☐ Gelir-gider hesabı hazırlanıyor mu?
Teknik Yönetim
☐ Asansör bakımları yapılıyor mu?
☐ Yıllık kontroller takip ediliyor mu?
☐ Çatı kontrol ediliyor mu?
☐ Ortak tesisler izleniyor mu?
☐ Acil arızalara müdahale ediliyor mu?
Yönetim
☐ Genel kurul kararları uygulanıyor mu?
☐ Karar defteri güncel mi?
☐ İşletme projesi mevcut mu?
☐ Gerekliyse geçici işletme projesi hazırlandı mı?
☐ Denetim yapılıyor mu?
☐ Hesap veriliyor mu?
64. Kat Malikleri İçin “Yönetici Görevini Kötü Yapıyor” Kontrol Listesi
Aşağıdaki sorulara “evet” cevabı veriliyorsa daha ayrıntılı denetim yapılması düşünülebilir:
☐ Gider belgeleri gösterilmiyor mu?
☐ Banka hareketleri açıklanmıyor mu?
☐ Genel kurul kararları uygulanmıyor mu?
☐ Aidat borçları uzun süre takip edilmiyor mu?
☐ Gerekli bakım ve onarımlar ihmal ediliyor mu?
☐ Asansör bakım ve kontrolü aksıyor mu?
☐ Gelir-gider hesabı verilmiyor mu?
☐ Karar defteri düzenli tutulmuyor mu?
☐ İşletme projesi süreci yürütülmüyor mu?
☐ Büyük harcamaların dayanağı açıklanmıyor mu?
☐ Kat malikleri bilgi taleplerine cevap verilmiyor mu?
Bu maddelerden birinin bulunması tek başına hukuki ihlal sonucunu göstermez; ancak denetim için inceleme sebebi oluşturabilir.
65. Profesyonel Yönetimde Şeffaflık Nasıl Sağlanır?
Modern bir apartman yönetiminde her kat maliki için erişilebilir bir mali bilgi sistemi oluşturulabilir.
Örneğin:
Aylık
- Aidat tahsilatı
- Giderler
- Banka bakiyesi
Yıllık
- İşletme projesi
- Gerçekleşen bütçe
- Denetim raporu
Proje bazında
- Asansör
- Çatı
- Dış cephe
- Kamera
- Jeneratör
ayrı ayrı takip edilebilir.
Bu sistem yöneticinin görevini yerine getirip getirmediğinin daha kolay izlenmesini sağlar.
66. Dijital Apartman Yönetimi Yöneticinin Hatalarını Nasıl Azaltabilir?
Dijital yönetim sistemi ile:
Aidat → Tahsilat → Banka → Fatura → Gider → Bütçe → Rapor
zinciri takip edilebilir.
Ayrıca:
- Otomatik aidat bildirimleri,
- Borç takip sistemi,
- Fatura yükleme,
- Belge arşivi,
- Denetçi paneli,
- Karar defteri,
- İşletme projesi,
- Teknik bakım takvimi,
- Asansör kontrol hatırlatmaları
gibi modüller kullanılabilir.
Bu tarz sistemler yöneticinin kişisel notlarına bağlı kalmadan daha düzenli bir yönetim altyapısı oluşturabilir.
67. Yönetici Görevini Kötü Yapıyorsa En Doğru Yaklaşım Nedir?
Sorunu kişiselleştirmek yerine belge ve süreç üzerinden ilerlemek daha sağlıklı bir yaklaşımdır.
Örneğin:
Yanlış:
“Yönetici kötü biri.”
Daha somut:
“2026 yılına ait 8 gider belgesinin dosyada bulunmadığı tespit edildi.”
Yanlış:
“Yönetici hiçbir şey yapmıyor.”
Daha somut:
“15 Mart 2026 tarihli genel kurul kararının uygulanmadığı tespit edildi.”
Yanlış:
“Paraları nereye harcadığı belli değil.”
Daha somut:
“300.000 TL'lik harcamanın fatura ve karar dayanağı incelenemedi.”
Bu yöntem yönetim anlaşmazlıklarının daha sağlıklı değerlendirilmesine yardımcı olur.
68. Apartman Yöneticisine Yazılı Talep Nasıl Yapılabilir?
Kat maliki önemli bir konuda yöneticiden bilgi isterken talebini mümkün olduğunca açık ve yazılı şekilde yapabilir.
Örneğin:
“2026 yılına ait ortak giderlerin gelir-gider dökümünün, ilgili fatura ve ödeme belgeleriyle birlikte incelenebilmesi için tarafıma sunulmasını talep ediyorum.”
gibi somut bir talep, “hesapları gösterin” şeklindeki belirsiz bir talebe göre daha açıklayıcı olabilir.
Kanunun 39. maddesindeki hesap verme düzenlemesi de bu bağlamda önemlidir.
69. Yöneticiye Karşı Toplu Olarak Hareket Edilebilir mi?
Kat malikleri ortak bir yönetim sorunu bulunduğunu düşünüyorsa konuyu kat malikleri kurulunun gündemine taşıyabilir.
Örneğin:
“2026 yılı yönetiminin denetlenmesi ve gerekli görülmesi halinde yöneticinin değiştirilmesi”
şeklinde bir gündem maddesi hazırlanabilir.
Toplantı ve karar süreçlerinde Kat Mülkiyeti Kanunu'ndaki nisaplar ve yönetim planı dikkate alınmalıdır.
70. Apartman Yöneticisi Görevini Kötü Yaparsa Ne Yapılabilir? – Özet
En pratik yol haritası şöyledir:
| Sorun | İzlenebilecek Yol |
|---|---|
| Hesap verilmiyor | Hesap talebi + denetim |
| Fatura gösterilmiyor | Belge incelemesi + denetim |
| Kararlar uygulanmıyor | Kat malikleri kurulu |
| Aidatlar toplanmıyor | Yönetim denetimi ve gerekli takip |
| Bakımlar ihmal ediliyor | Yazılı bildirim + kurul/denetim |
| Büyük harcama açıklanmıyor | Fatura + karar + banka + bütçe incelemesi |
| Karar defteri tutulmuyor | Denetim ve kurul |
| Yönetici görevini ciddi şekilde aksatıyor | Haklı sebep varsa yönetici değişikliği |
| Gerçek zarar iddiası var | Somut belgelerle hukuki sorumluluk incelemesi |
| Genel kurul kararına itiraz var | KMK m.33 kapsamındaki şartlar incelenir |
Kanunun 41. maddesi özellikle haklı sebep bulunması halinde yöneticinin her zaman değiştirilebilmesini; 38 ve 39. maddeleri ise yöneticinin sorumluluğunu ve hesap verme yükümlülüğünü düzenlemektedir.
71. Sıkça Sorulan Sorular
Apartman yöneticisi görevini kötü yaparsa ne yapılabilir?
Öncelikle sorun belgelenebilir, yazılı olarak bilgi ve hesap istenebilir, denetim yapılabilir ve konu kat malikleri kuruluna taşınabilir. Haklı bir sebep bulunması halinde kat malikleri kurulu yöneticiyi değiştirebilir.
Apartman yöneticisi nasıl görevden alınır?
Kat Mülkiyeti Kanunu'nun 41. maddesine göre haklı bir sebep bulunması halinde kat malikleri kurulu yöneticiyi her zaman değiştirebilir. Toplantı ve karar sürecinin kanun ve yönetim planına uygun yürütülmesi gerekir.
Yönetici hesap vermiyorsa ne yapılır?
Kanunun 39. maddesine göre yönetici gelir ve gider hesabını kat malikleri kuruluna vermekle yükümlüdür. Kat maliklerinin yarısı da belirli şartlarda yönetim planındaki zaman dışında hesabın gösterilmesini isteyebilir.
Yönetici faturaları göstermek zorunda mı?
Yönetici bütün giderleri kaydetmek ve gider belgeleriyle diğer belgeleri saklamak zorundadır.
Yönetici aidat borçlarını takip etmiyorsa ne yapılabilir?
Durum denetim ve kat malikleri kuruluna taşınabilir. Kanunun 35. maddesi borçlarını yerine getirmeyen kat maliklerine karşı dava ve icra takibi yapılmasını yöneticinin görevleri arasında saymaktadır.
Yönetici asansör bakımını yaptırmıyorsa ne yapılabilir?
Asansörlerin aylık bakım ve yıllık kontrollerinin ilgili teknik düzenlemelere uygun şekilde yaptırılması yöneticinin kanundaki görevlerinden biridir. Sorun denetim ve kat malikleri kurulunda gündeme getirilebilir.
Yönetici keyfi harcama yapıyorsa ne yapılabilir?
Harcamaların karar, bütçe, fatura, banka kaydı ve yönetim planı yönünden incelenmesi; gerekirse denetim ve kurul mekanizmalarının kullanılması uygun olabilir. Yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğu Kanunun 38. maddesinde düzenlenmiştir.
Yönetici genel kurul kararını uygulamıyorsa?
Kat malikleri kurulunun kararları yönetici ve denetçiler açısından bağlayıcıdır. Uygulanmayan karar kurulda yeniden gündeme alınabilir ve yönetici hakkında gerekli yönetim tedbirleri değerlendirilebilir.
Kat malikleri yöneticiyi yıl ortasında değiştirebilir mi?
Haklı bir sebep bulunması halinde Kanunun 41. maddesi yöneticinin her zaman değiştirilebilmesini öngörmektedir.
Yönetici görevini kötü yapıyor diye aidat ödenmeyebilir mi?
Yönetimle ilgili anlaşmazlık, geçerli ortak gider ve avans yükümlülüğünü kendiliğinden ortadan kaldırmaz. Kat Mülkiyeti Kanunu'nun 20. maddesindeki ödeme yükümlülükleri ayrıca değerlendirilmelidir.
Yönetici görevini kötü yaparsa doğrudan mahkemeye gidilir mi?
Her durumda doğrudan dava açılması gerekmez. Öncelikle yönetim planı, denetim, hesap verme ve kat malikleri kurulu mekanizmaları değerlendirilebilir. Somut olayın niteliğine göre ayrıca hukuki başvuru yolları gündeme gelebilir.
Kat malikleri yöneticinin hesabını istediği zaman inceleyebilir mi?
Kanunun 39. maddesine göre kat maliklerinin yarısı, yönetim planında belirlenen zaman dışında da hesabın gösterilmesini isteyebilir. Ayrıca Kanunun 41. maddesi haklı sebep halinde hesapların her zaman denetlenebilmesine imkân tanımaktadır.
Yönetici değiştirilince eski yöneticinin hesapları incelenebilir mi?
Evet. Görev değişikliği önceki döneme ait gelir, gider, karar ve belge kayıtlarının önemini ortadan kaldırmaz. Yönetici hesap verme yükümlülüğüne tabidir.
2026 yılında yönetici görevleriyle ilgili değişiklik oldu mu?
22 Mayıs 2026 tarihli 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35 ve 37. maddelerinde özellikle avans toplama ve işletme projesi/geçici işletme projesi süreçleri değiştirildi.
2026 yılında işletme projesini kim onaylıyor?
Güncel düzenlemeye göre işletme projesi kat malikleri genel kurulunda onaylanır. Kabul edilmiş işletme projesi bulunmadığında geçici işletme projesi hazırlanmasına ilişkin özel düzenleme uygulanır.
72. Sonuç: Apartman Yöneticisi Görevini Kötü Yaparsa Ne Yapılmalı?
Apartman yöneticisinin görevini kötü yaptığı düşünülüyorsa en doğru başlangıç noktası iddiaları belgelemek ve yönetim mekanizmalarını işletmektir.
Öncelikle:
Yönetim Planı Kontrol Edilmeli
↓
Kararlar İncelenmeli
↓
Faturalar ve Banka Kayıtları Kontrol Edilmeli
↓
Gelir-Gider Hesabı İstenmeli
↓
Denetim Yapılmalı
↓
Konu Kat Malikleri Kuruluna Taşınmalı
↓
Gerekirse Yönetici Değiştirilmeli
↓
Somut Zarar veya Başka Bir Hukuki Uyuşmazlık Varsa Uygun Hukuki Yol Değerlendirilmeli
şeklinde ilerlenebilir.
Kat Mülkiyeti Kanunu açısından yöneticinin görevleri yalnızca aidat toplamak ve fatura ödemek değildir. Yönetici; ana taşınmazın korunması, bakımı ve onarımı, kat malikleri kurulunun kararlarının uygulanması, mali kayıtların tutulması, işletme projesi, ortak giderler, asansör bakım ve kontrolü gibi pek çok alanda sorumluluk taşımaktadır.
Kanunun 38. maddesi yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğunu; 39. maddesi gelir ve giderlerin hesabının verilmesini; 41. maddesi ise yöneticinin sürekli denetlenmesini ve haklı sebep halinde her zaman değiştirilebilmesini düzenlemektedir.
2026 yılında işletme projesi ve geçici işletme projesiyle ilgili yapılan değişiklikler de dikkate alındığında, apartman yönetiminde belgeli, hesap verebilir, düzenli ve şeffaf bir yönetim sistemi büyük önem taşımaktadır.
En önemli nokta şudur:
Yöneticiyle yaşanan anlaşmazlık kişisel bir tartışmaya dönüştürülmek yerine; belge, karar, denetim ve hukuki süreç üzerinden yönetilmelidir.
Böylece hem kat maliklerinin haklarının korunması hem de apartman yönetiminin daha düzenli ve hesap verebilir hale gelmesi sağlanabilir.
#ApartmanYöneticisi #YöneticiGörevleri #YöneticiSorumluluğu #ApartmanYönetimi #ApartmanDenetimi #YöneticiGörevdenAlma #ApartmanAidatı #ApartmanGiderleri #OrtakGider #KatMülkiyeti #KatMülkiyetiKanunu #ApartmanHesapVerme #ApartmanDenetçisi #SiteYönetimi #SiteYöneticisi #İşletmeProjesi #ApartmanBütçesi #BinaYönetimi #ApartmanMuhasebesi #YönetimPlanı
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.