
Icindekiler
- Hata 1: “Ben yöneticiyim, istediğimi yaparım.”
- Hata 2: Parasal limit olduğunu varsaymak
- Hata 3: Her büyük gideri yasak kabul etmek
- Hata 4: Her yeniliği rutin gider saymak
- Hata 5: Fatura saklamamak
- Hata 6: Acil gideri belgelemeden bırakmak
- Hata 7: İşletme projesini dikkate almamak
- A. Olağan İşletme Giderleri
- B. Bakım ve Zorunlu Onarım
- C. Yenilik ve Yatırım
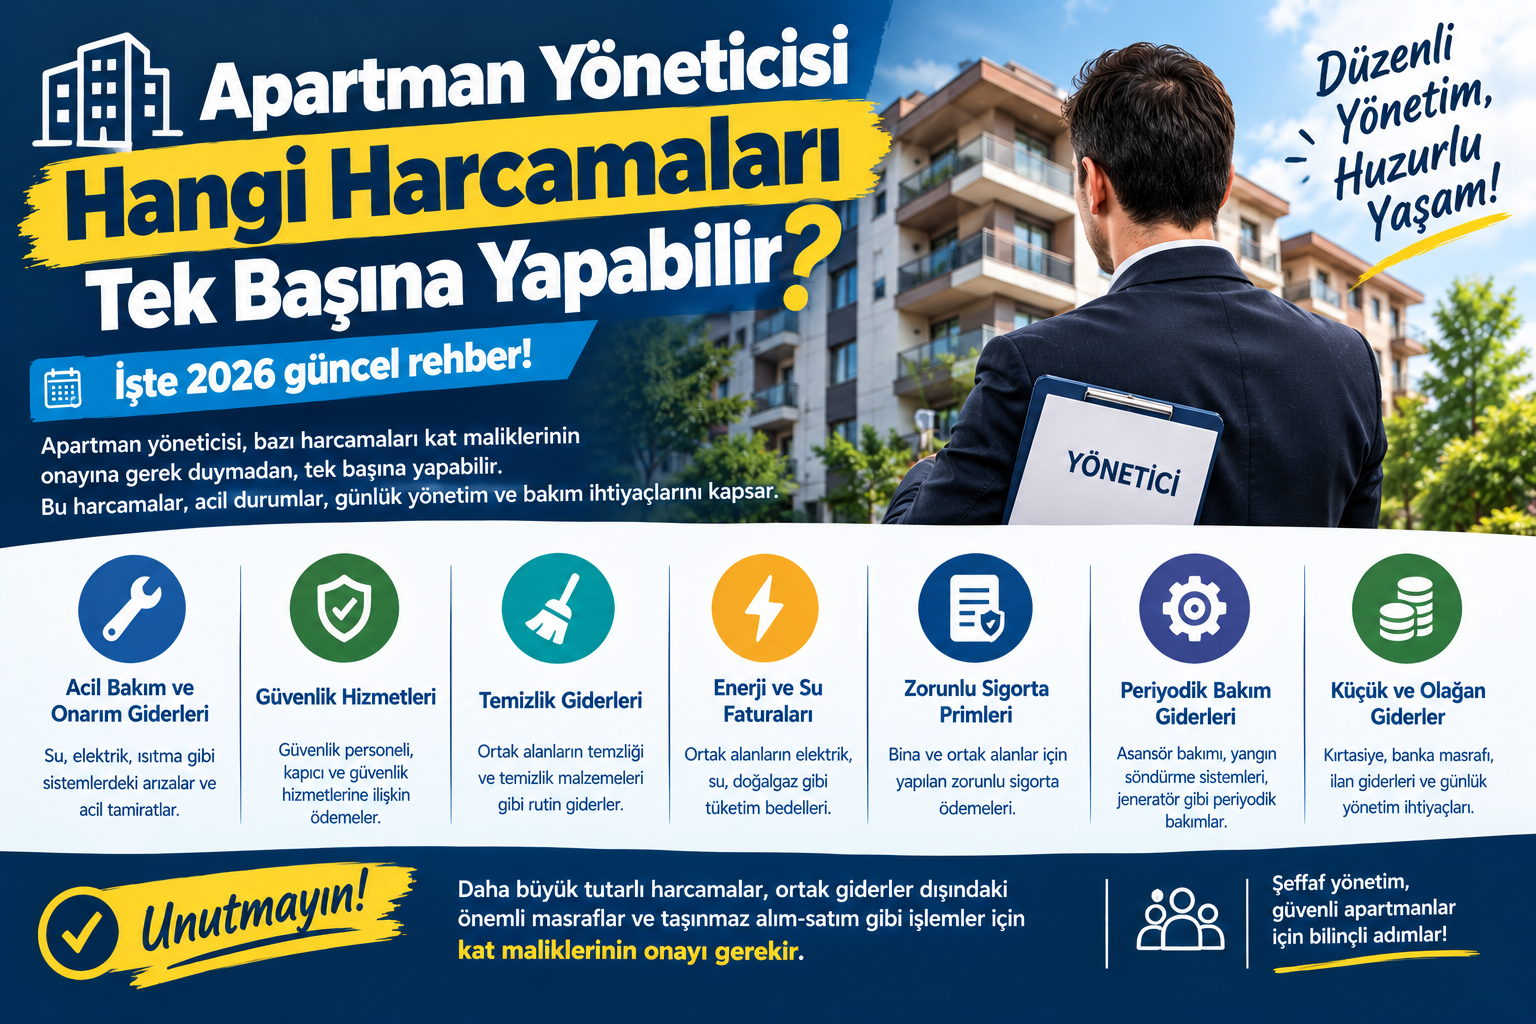
- Apartman yöneticisi hangi harcamaları tek başına yapabilir?
- Apartman yöneticisinin harcama limiti kaç TL?
- Yönetici elektrik faturası ödeyebilir mi?
- Yönetici asansör bakımını yaptırabilir mi?
- Yönetici acil arızayı onarabilir mi?
- Yönetici büyük tadilat yapabilir mi?
- Yönetici yeni kamera sistemi kurabilir mi?
- Yönetici apartman parasını istediği gibi harcayabilir mi?
- Yönetici fatura saklamak zorunda mı?
- Yönetici hesap vermek zorunda mı?
- Yönetici denetlenebilir mi?
- 2026 yılında yöneticinin harcama yetkisi değişti mi?
- İşletme projesinde olmayan gider yapılabilir mi?
- Yönetici lüks harcama yapabilir mi?
Apartman yönetimlerinde en fazla tartışma yaratan konulardan biri yöneticinin hangi harcamaları kat malikleri kurulundan ayrıca karar almadan yapabileceğidir.
Apartman yönetimlerinde en fazla tartışma yaratan konulardan biri yöneticinin hangi harcamaları kat malikleri kurulundan ayrıca karar almadan yapabileceğidir.
Örneğin apartman yöneticisi;
- Elektrik faturasını,
- Su faturasını,
- Asansör bakım ücretini,
- Temizlik giderini,
- Küçük bir tesisat onarımını,
- Acil bir arıza giderini
tek başına ödeyebilir mi?
Peki;
- Çatı tamamen yenilenecekse,
- Yeni kamera sistemi kurulacaksa,
- Asansör komple değiştirilecekse,
- Jeneratör satın alınacaksa,
- Ortak alana yeni bir tesis yapılacaksa
yönetici tek başına karar verebilir mi?
Bu soruların cevabı için yalnızca harcamanın miktarına bakmak yeterli değildir.
Harcamaya yetki veren hukuki dayanak, giderin niteliği, yönetim planı, işletme projesi, daha önce alınmış kat malikleri kurulu kararları ve işin aciliyet derecesi birlikte değerlendirilmelidir.
Kat Mülkiyeti Kanunu'nun 35. maddesinde yöneticinin görevleri düzenlenmiştir. Kanun, yönetim planında aksine hüküm bulunmadıkça yöneticinin genel yönetim işleri, bakım, korunma, onarım, sigorta, giderlerin ödenmesi ve belirli diğer yönetim işlemlerini yürütmesini öngörmektedir.
Bu rehberde “Yönetici istediği harcamayı yapabilir mi?”, “Yönetici kaç TL'ye kadar tek başına harcama yapabilir?”, “Acil onarımda karar gerekir mi?”, “Büyük tadilat için genel kurul şart mı?” gibi en çok merak edilen soruları açıklıyoruz.
1. Apartman Yöneticisinin Harcama Yetkisi Neye Dayanır?
Apartman yöneticisinin harcama yetkisi sınırsız değildir.
Yöneticinin görevleri öncelikle:
Kat Mülkiyeti Kanunu
Yönetim planı
Kat malikleri kurulu kararları
İşletme projesi
çerçevesinde değerlendirilmelidir.
Kat Mülkiyeti Kanunu'nun 35. maddesinde yöneticinin, yönetim planında aksi düzenlenmedikçe belirli yönetim işlerini yapacağı belirtilmektedir. Bunlar arasında ana taşınmazın korunması, bakımı ve onarımı için gerekli tedbirlerin alınması ile yönetim nedeniyle doğan borçların ödenmesi de bulunmaktadır.
Dolayısıyla yöneticinin elinde bulunan para üzerinde kişisel bir tasarruf yetkisi bulunmaz.
Yönetici, apartmanın parasıyla apartmanın yönetimi için hareket eder.
2. “Yönetici Kaç TL'ye Kadar Tek Başına Harcama Yapabilir?”
Bu soru çok sık sorulmaktadır.
Kat Mülkiyeti Kanunu'nda genel bir “X TL'ye kadar yönetici karar verebilir” sınırı bulunmamaktadır.
Yani kanunda:
“Yönetici 10.000 TL'ye kadar”
veya
“Yönetici 50.000 TL'ye kadar”
şeklinde bütün apartmanlar için geçerli tek bir parasal limit düzenlenmemiştir.
Bu nedenle değerlendirme sadece tutara göre yapılmamalıdır.
Önemli olan:
- Harcamanın niteliği,
- Yönetim planı,
- Onaylanmış bütçe/işletme projesi,
- Kat malikleri kurulu kararları,
- Aciliyet,
- Yöneticinin görev kapsamı
gibi unsurlardır.
Örneğin 5.000 TL'lik bir harcama bile yöneticinin görev alanı dışında olabilirken, daha yüksek tutarlı bir zorunlu bakım gideri yöneticinin görev kapsamında bulunabilir.
3. Tek Başına Harcama ile Tek Başına Karar Vermek Aynı Şey Değildir
Bu ayrım oldukça önemlidir.
Yönetici daha önce kararlaştırılmış bir işin ödemesini yapabilir.
Örneğin genel kurul:
“Asansör bakım sözleşmesi yapılacaktır.”
şeklinde karar almışsa, yönetici bu kararın uygulanması kapsamında faturanın ödenmesini gerçekleştirebilir.
Ancak:
“Apartmana tamamen yeni bir sistem kuralım.”
gibi daha önce kararlaştırılmamış bir yenilik söz konusu olduğunda, yalnızca paranın yöneticinin hesabında bulunması bu harcamaya otomatik olarak yetki vermez.
Başka bir ifadeyle:
Ödeme yapmak ≠ Her harcamaya karar vermek
Yöneticinin mevcut bir karar veya görev kapsamında ödeme yapma yetkisi bulunabilir; fakat bu, yöneticinin tüm önemli yatırım ve yenilikleri tek başına seçebileceği anlamına gelmez.
4. Yönetici Hangi Harcamaları Genellikle Tek Başına Yürütebilir?
Yöneticinin kanuni görevleri kapsamında bulunan olağan işletme giderleri, ilgili bütçe ve yönetim yetkileri çerçevesinde yönetici tarafından yürütülebilir.
Örneğin:
Elektrik giderleri
Ortak alan elektrik faturalarının ödenmesi.
Su giderleri
Ortak alan veya yönetimle ilgili su faturalarının ödenmesi.
Temizlik giderleri
Kararlaştırılmış temizlik hizmetinin bedelinin ödenmesi.
Asansör bakım giderleri
Kararlaştırılmış bakım hizmetlerinin ödenmesi ve gerekli takiplerin yapılması.
Bahçe bakım giderleri
Mevcut bakım hizmetlerinin yürütülmesi.
Güvenlik giderleri
Kararlaştırılmış güvenlik hizmetlerinin ödenmesi.
Yönetim giderleri
Yönetim için doğan olağan ve yetkili giderlerin ödenmesi.
Sigorta giderleri
Ana taşınmazın sigortalanmasına ilişkin işlemlerin yürütülmesi.
Kat Mülkiyeti Kanunu'nun 35. maddesi, bu tür genel yönetim ve bakım işlemlerini yöneticinin görev alanı içinde düzenlemektedir.
5. Elektrik Faturasını Yönetici Tek Başına Ödeyebilir mi?
Genel yönetim gideri niteliğindeki ortak alan elektrik faturalarının ödenmesi yöneticinin yönetim görevleri kapsamında değerlendirilebilir.
Örneğin:
Ortak alan elektrik faturası: 7.500 TL
Yönetici, bu giderin apartmana ait olduğunu ve ilgili bütçe/yönetim yetkisi kapsamında bulunduğunu tespit ederek ödemeyi gerçekleştirebilir.
Burada yöneticinin ayrıca her ay elektrik faturası için yeni bir genel kurul kararı alması beklenmez.
Çünkü bu, binanın olağan işletme giderlerinden biridir.
6. Su Faturasını Yönetici Ödeyebilir mi?
Ortak alanlara ilişkin olağan su giderleri de genel yönetim kapsamında değerlendirilebilir.
Örneğin:
- Ortak alan temizliği,
- Bahçe sulaması,
- Ortak kullanım alanları
için oluşan su giderleri yönetimin olağan ödeme işlemleri arasında bulunabilir.
Ancak olağan faturanın ödenmesi ile apartmana yeni ve yüksek maliyetli bir su sistemi kurulması aynı şey değildir.
7. Asansör Bakım Masrafını Yönetici Tek Başına Ödeyebilir mi?
Kat Mülkiyeti Kanunu'nun 35. maddesi asansörlerin güvenli şekilde işletilmesi için gerekli bakım ve yıllık kontrol süreçlerinin yaptırılmasını yöneticinin görevleri arasında düzenlemektedir.
Dolayısıyla mevcut ve gerekli bakım hizmetinin bedelinin ödenmesi yönetici tarafından yürütülebilir.
Örneğin:
Aylık asansör bakım faturası
veya
Yıllık kontrol ücretinin ödenmesi
olağan yönetim faaliyetinin parçası olabilir.
Fakat:
Asansörü komple yenileyelim.
şeklinde büyük bir yenileme kararı farklı değerlendirilmelidir.
8. Temizlik Giderini Yönetici Tek Başına Ödeyebilir mi?
Apartmanın olağan temizlik hizmeti yönetim görevleri kapsamında yürütülebilir.
Örneğin daha önce belirlenmiş bir temizlik şirketinin her ay düzenlediği:
10.000 TL temizlik faturası
yönetici tarafından yönetim hesabından ödenebilir.
Ancak yöneticinin aniden:
“Apartmana yıllık 500.000 TL'lik yeni peyzaj ve dekorasyon projesi yapıyorum.”
demesi farklı bir hukuki değerlendirme gerektirebilir.
9. Küçük Tamiratları Yönetici Yaptırabilir mi?
Bina bakım ve onarımı için gerekli işlemler yöneticinin görev alanındadır.
Örneğin:
- Bozulan ortak alan lambasının değiştirilmesi,
- Küçük su kaçağının giderilmesi,
- Kapı kilidinin değiştirilmesi,
- Küçük tesisat arızasının onarılması,
- Ortak alandaki kırık bir parçanın değiştirilmesi,
- Küçük sıva veya boya tamiri
gibi işler olağan bakım ve onarım kapsamında olabilir.
Kat Mülkiyeti Kanunu'nun 35/b hükmü yöneticinin ana taşınmazın korunması, bakımı ve onarımı için gereken tedbirleri almasını öngörmektedir.
10. Acil Arızalarda Yönetici Karar Beklemek Zorunda mı?
Her durumda kat malikleri toplantısını beklemek doğru olmayabilir.
Örneğin:
Ana su borusu patladı.
Asansör güvenlik nedeniyle devre dışı kaldı.
Ortak elektrik tesisatında ciddi arıza oluştu.
Çatıdan yoğun su geliyor.
Binanın ortak bölümünde tehlikeli bir durum meydana geldi.
gibi acil durumlarda ana taşınmazın korunması ve zararın büyümesinin önlenmesi için hızlı müdahale gerekebilir.
Kat Mülkiyeti Kanunu, yöneticinin ana taşınmazın korunması, bakımı ve onarımı için gereken tedbirleri almasını ve maliklerin yararına gerekli tedbirleri onların adına almasını görevleri arasında düzenlemektedir.
Ancak:
“Acil durum var, istediğim kadar harcayabilirim.”
şeklinde sınırsız bir yetki ortaya çıkmaz.
Acil müdahalenin ardından yapılan işlem ve giderlerin belgelenmesi önemlidir.
11. Acil Onarımda Yönetici Neleri Belgelemeli?
Acil bir harcama yapılmışsa mümkün olduğunca:
- Arızanın fotoğrafı,
- Teknik servis raporu,
- Teklif,
- Fatura,
- Ödeme dekontu,
- Yapılan işin açıklaması,
- İşin neden acil olduğu,
- Tarih,
- Toplam maliyet
kayıt altına alınmalıdır.
Örneğin:
Arıza: Ana su hattı patlaması
Tarih: 10.09.2026
Firma: ABC Tesisat
İşlem: Ana boru değişimi
Tutar: 38.500 TL
Fatura: Mevcut
Ödeme: Banka
şeklinde kayıt oluşturulabilir.
Bu belgeler daha sonra mali denetim açısından önem taşıyabilir.
12. Yönetici Büyük Tadilatı Tek Başına Yapabilir mi?
Her büyük tadilat aynı şekilde değerlendirilmez.
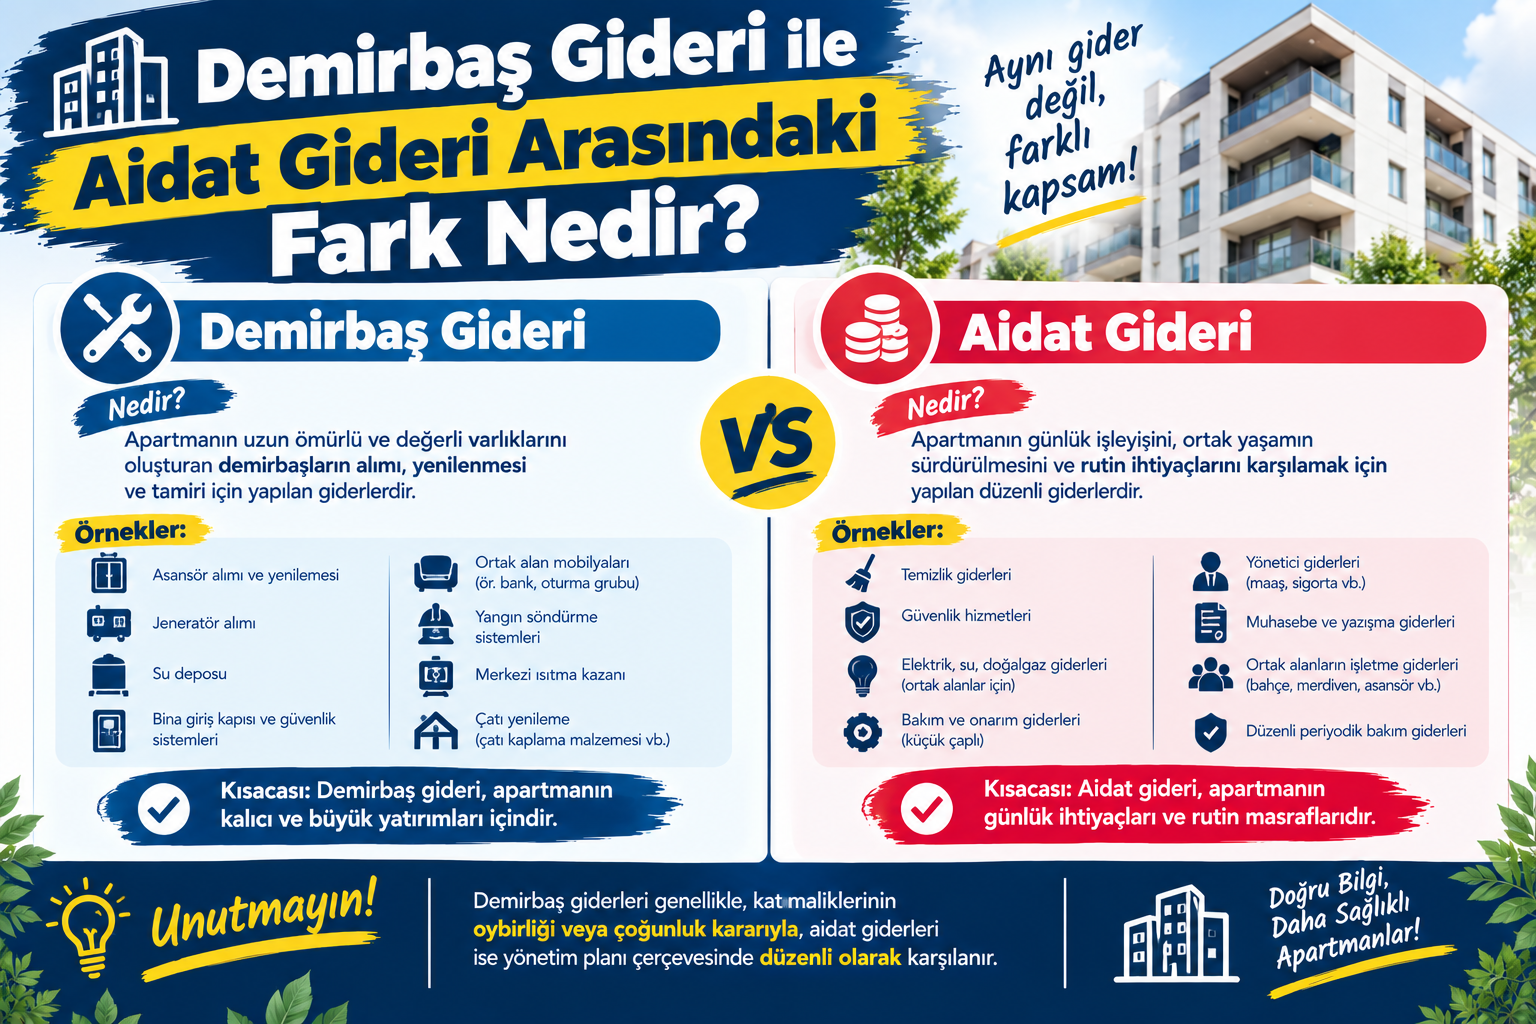
Örneğin ortak alanın mevcut durumunun korunması için zorunlu bir onarım ile binaya yeni ve isteğe bağlı bir özellik kazandırılması aynı hukuki kategori olmayabilir.
Bakım/koruma/onarıma örnek
- Çatının ciddi su sızıntısının giderilmesi,
- Ortak tesisattaki büyük arızanın onarılması,
- Hasarlı ortak alanın güvenli hale getirilmesi.
Yenilik ve ilaveye örnek
- Yeni sosyal tesis yapılması,
- Yeni dekoratif sistem kurulması,
- Ortak alana yeni teknolojik sistem eklenmesi,
- Kullanım olanaklarını artıran yeni tesis yapılması.
Kat Mülkiyeti Kanunu'nun 42. maddesine göre ortak yerlerdeki faydalı yenilik ve ilaveler, kural olarak kat maliklerinin sayı ve arsa payı çoğunluğuyla verecekleri karar üzerine yapılır.
Bu nedenle yöneticinin büyük bir yeniliği “ben yönetici olarak karar verdim” diyerek otomatik şekilde yaptırabileceği söylenemez.
13. Yeni Kamera Sistemi İçin Yönetici Tek Başına Karar Verebilir mi?
Bu sorunun cevabı sistemin niteliğine, mevcut kararlara ve yönetim planına göre değerlendirilmelidir.
Örneğin:
Mevcut kamera sisteminin arızalı kamerasının değiştirilmesi
ile
Apartmana sıfırdan 40 kameralı yeni güvenlik sistemi kurulması
aynı durum değildir.
İlk işlem bakım/onarım kapsamında olabilir.
İkincisi ise yeni bir sistem kurulması olduğundan yenilik ve ilave niteliği taşıyabilir. Kanunun 42. maddesi bu tür ortak alan yenilik ve ilaveleri için kat maliklerinin sayı ve arsa payı çoğunluğuyla karar alınmasını düzenlemektedir.
14. Jeneratör Satın Alma Kararını Yönetici Tek Başına Verebilir mi?
Yeni bir jeneratör satın alınması ile mevcut jeneratörün rutin bakımının yaptırılması birbirinden farklıdır.
Rutin bakım
Mevcut sistemin işletilmesi kapsamında olabilir.
Yeni jeneratör alımı
Yeni bir ekipmanın edinilmesi nedeniyle daha kapsamlı bir yatırım kararı söz konusu olabilir.
Bu durumda yönetim planı, işletme projesi, mevcut kat malikleri kurulu kararları ve işin hukuki niteliği birlikte değerlendirilmelidir.
15. Asansörü Komple Yenileme Kararını Yönetici Verebilir mi?
Asansörün olağan bakım faturası ile komple yenileme kararı birbirinden ayrılmalıdır.
Örneğin:
Bakım: 8.000 TL
ile
Komple yenileme: 800.000 TL
aynı işlem değildir.
Komple yenilemede:
- Teknik ihtiyaç,
- Güvenlik,
- Onarım mı yenileme mi olduğu,
- Maliyet,
- Yönetim planı,
- İşletme projesi,
- Daha önce alınan kararlar
incelenmelidir.
Yönetici tarafından yalnızca “asansör eski” denilerek her durumda tek başına komple yenileme kararı verilmesi doğru bir genel kural değildir.
16. Çatıyı Yönetici Tek Başına Yenileyebilir mi?
Çatı giderlerinde zorunlu onarım ile yenilik/ilave ayrımı önemlidir.
Örneğin:
Çatıdan ciddi şekilde su sızıyor ve acil onarım gerekiyor.
Bu durumda yöneticinin ana taşınmazın korunması ve onarımı için gerekli tedbirleri alması gündeme gelebilir.
Ancak:
“Çatıyı tamamen lüks bir teras alanına dönüştürelim.”
gibi yeni bir kullanım veya ilave söz konusu olduğunda farklı karar kuralları devreye girebilir.
Ortak yerlerdeki faydalı yenilik ve ilaveler için Kanun'un 42. maddesi ayrıca karar çoğunluğu öngörmektedir.
17. Dış Cephe Boyasını Yönetici Tek Başına Yaptırabilir mi?
Dış cephenin mevcut durumunun korunması amacıyla gerekli bakım ve onarım işlemleri yöneticinin görev alanına girebilir.
Örneğin:
- Dökülen boyanın yenilenmesi,
- Güvenliği etkileyen sıva probleminin giderilmesi,
- Su alan bölümün onarılması
bakım-onarım niteliğinde değerlendirilebilir.
Ancak dış cephede tamamen yeni ve farklı bir uygulama yapılması, reklam alanı oluşturulması veya binanın kullanım şeklini değiştiren bir proje yapılması farklı hukuki kurallara tabi olabilir.
18. Ortak Alana Yeni Sistem Kurulması
Yönetici özellikle yeni bir sistem kurulması konusunda dikkatli olmalıdır.
Örneğin:
- Elektrikli araç şarj sistemi,
- Yeni güvenlik sistemi,
- Yeni güneş enerji sistemi,
- Yeni jeneratör,
- Yeni spor alanı,
- Yeni sosyal tesis,
- Yeni dekoratif uygulamalar
gibi çalışmaların niteliği ayrıca değerlendirilmelidir.
Kat Mülkiyeti Kanunu'nun 42. maddesi ortak yerlerdeki faydalı yenilik ve ilaveler için sayı ve arsa payı çoğunluğuyla karar verilmesini öngörmektedir. Çok masraflı veya lüks nitelikteki bazı yeniliklerde ise 43. madde özel hükümler getirmektedir.
19. Lüks Harcamayı Yönetici Tek Başına Yapabilir mi?
Yönetici açısından en dikkat edilmesi gereken alanlardan biri lüks ve isteğe bağlı harcamalardır.
Örneğin:
- Çok pahalı dekorasyon,
- Yeni sosyal tesis,
- Lüks peyzaj,
- Gereksiz gösterişli ortak alan yenilemesi,
- Ortak alanın kullanım şeklini değiştiren isteğe bağlı projeler
söz konusu olduğunda yöneticinin yetkisi olağan işletme giderleri gibi değerlendirilemez.
Kat Mülkiyeti Kanunu'nun 43. maddesi, çok masraflı veya lüks nitelikteki bazı yenilik ve ilavelerden yararlanmak istemeyen kat maliklerinin gidere katılmamasına ilişkin özel bir düzenleme içermektedir.
20. Yönetici Apartmanın Parasını İstediği Gibi Harcayabilir mi?
Hayır.
Yönetici, apartman hesabındaki paranın sahibi değildir.
Yönetici:
Toplanan para → Apartmanın parası
şeklinde hareket etmelidir.
Para yalnızca:
- Yönetim giderleri,
- Ortak alan giderleri,
- Bakım,
- Onarım,
- Kararlaştırılan hizmetler,
- Yetkili harcamalar
için kullanılmalıdır.
Yönetici kat maliklerine karşı vekil gibi sorumludur. Kat Mülkiyeti Kanunu'nun 38. maddesi yöneticinin sorumluluğunu bu şekilde düzenlemektedir.
21. Yönetici Kişisel Harcamasını Apartman Hesabından Ödeyebilir mi?
Hayır.
Örneğin:
Kişisel telefon faturası
Kişisel araç yakıtı
Kişisel alışveriş
Kişisel seyahat
gibi giderler apartmanın yönetim gideri olarak gösterilmemelidir.
Yönetimle doğrudan ilgisi bulunmayan kişisel harcamaların apartman bütçesinden karşılanması mali açıdan sorun oluşturabilir.
22. Yönetici Harcamaları Belgelemek Zorunda mı?
Evet.
Kat Mülkiyeti Kanunu'nun 36. maddesi kapsamında yönetici bütün giderleri karar defterine kaydetmek ve gider belgeleriyle diğer belgeleri saklamakla yükümlüdür.
Bu nedenle:
Fatura + Dekont + Karar + Sözleşme + Teklif
gibi belgelerin düzenli şekilde arşivlenmesi önemlidir.
23. Her Harcama İçin Kat Maliklerine Tek Tek İmza Attırmak Gerekir mi?
Hayır, kanunda her bir olağan faturanın ödenmesi için bütün kat maliklerinin ayrı ayrı imzası alınacağı yönünde genel bir kural yoktur.
Yöneticinin görev ve yetkileri, yönetim planı ve geçerli kat malikleri kurulu kararlarıyla birlikte değerlendirilir.
Örneğin daha önce kararlaştırılmış:
“Her ay temizlik hizmeti alınacaktır.”
şeklindeki bir hizmetin aylık faturası için her ay yeniden genel kurul oluşturulması gerekmez.
Burada önemli olan yöneticinin mevcut yetkisi içinde hareket etmesidir.
24. İşletme Projesi Harcama Yetkisini Nasıl Etkiler?
İşletme projesi, apartmanın gelir ve giderlerinin planlanması açısından önemli bir belgedir.
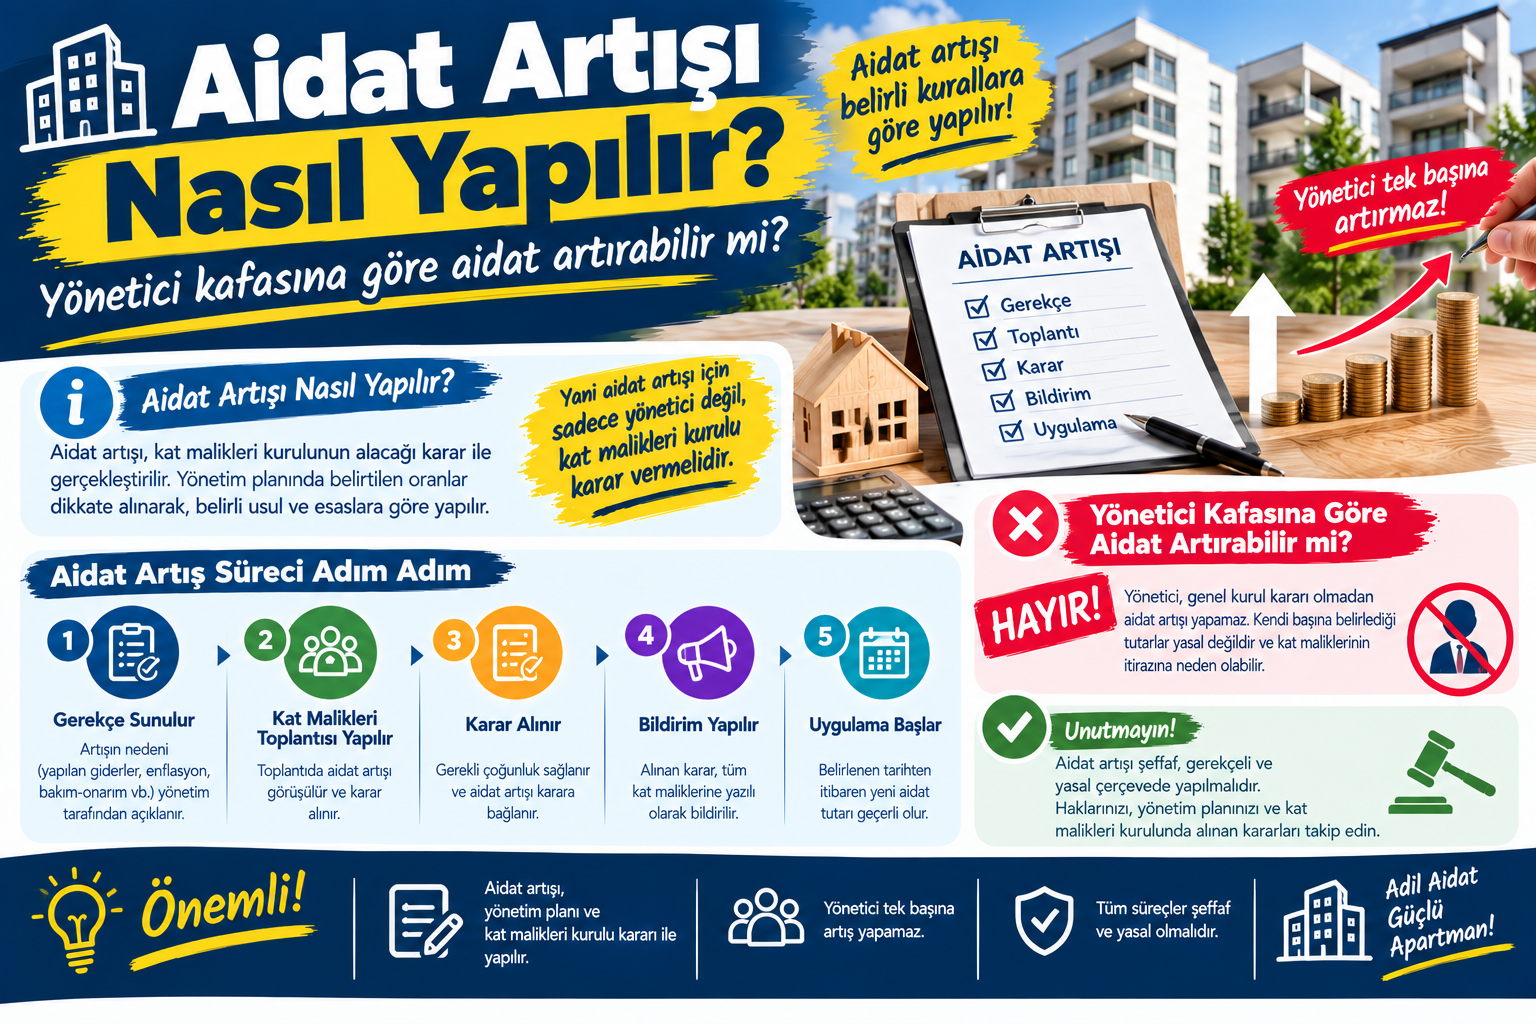
2026 yılında yapılan yasal değişiklikle Kat Mülkiyeti Kanunu'nun 37. maddesinde:
“İşletme projesi kat malikleri genel kurulunda onaylanır.”
hükmü açıkça düzenlenmiştir.
Kabul edilmiş işletme projesi yoksa yönetici, genel kurulda onaylanıncaya kadar geçerli olmak üzere gecikmeksizin geçici işletme projesi hazırlar.
Bu nedenle bütçelenmiş olağan giderler ile bütçe dışında ortaya çıkan önemli harcamaların birbirine karıştırılmaması gerekir.
25. İşletme Projesinde Bulunan Harcamayı Yönetici Yapabilir mi?
Harcamaya ilişkin gerekli yetki ve dayanak mevcutsa, işletme projesinde öngörülen olağan yönetim giderlerinin gerçekleştirilmesi yöneticinin görevleri kapsamında olabilir.
Örneğin işletme projesinde:
Asansör bakım gideri: 100.000 TL
öngörülmüşse yönetici, bu kalem kapsamında gerekli bakım hizmetlerini yürütür ve ödemeleri gerçekleştirir.
Fakat işletme projesinde bulunmayan yeni ve kapsamlı bir yatırım ortaya çıktığında durum yeniden değerlendirilmelidir.
26. İşletme Projesinde Olmayan Gider Yapılabilir mi?
Beklenmeyen bir arıza veya zorunlu onarım ortaya çıkabilir.
Örneğin:
Ana tesisat beklenmedik şekilde patladı.
Bu gider yıl başında tahmin edilmemiş olabilir.
Böyle durumlarda yöneticinin ana taşınmazın korunması için gerekli tedbirleri alması gündeme gelebilir.
Ancak harcamanın sonradan:
- Belgelendirilmesi,
- Muhasebeleştirilmesi,
- Kat maliklerine açıklanması,
- Gerekirse bütçe/avans sürecinin yürütülmesi
önemlidir.
27. Yönetici Ek Para Toplayabilir mi?
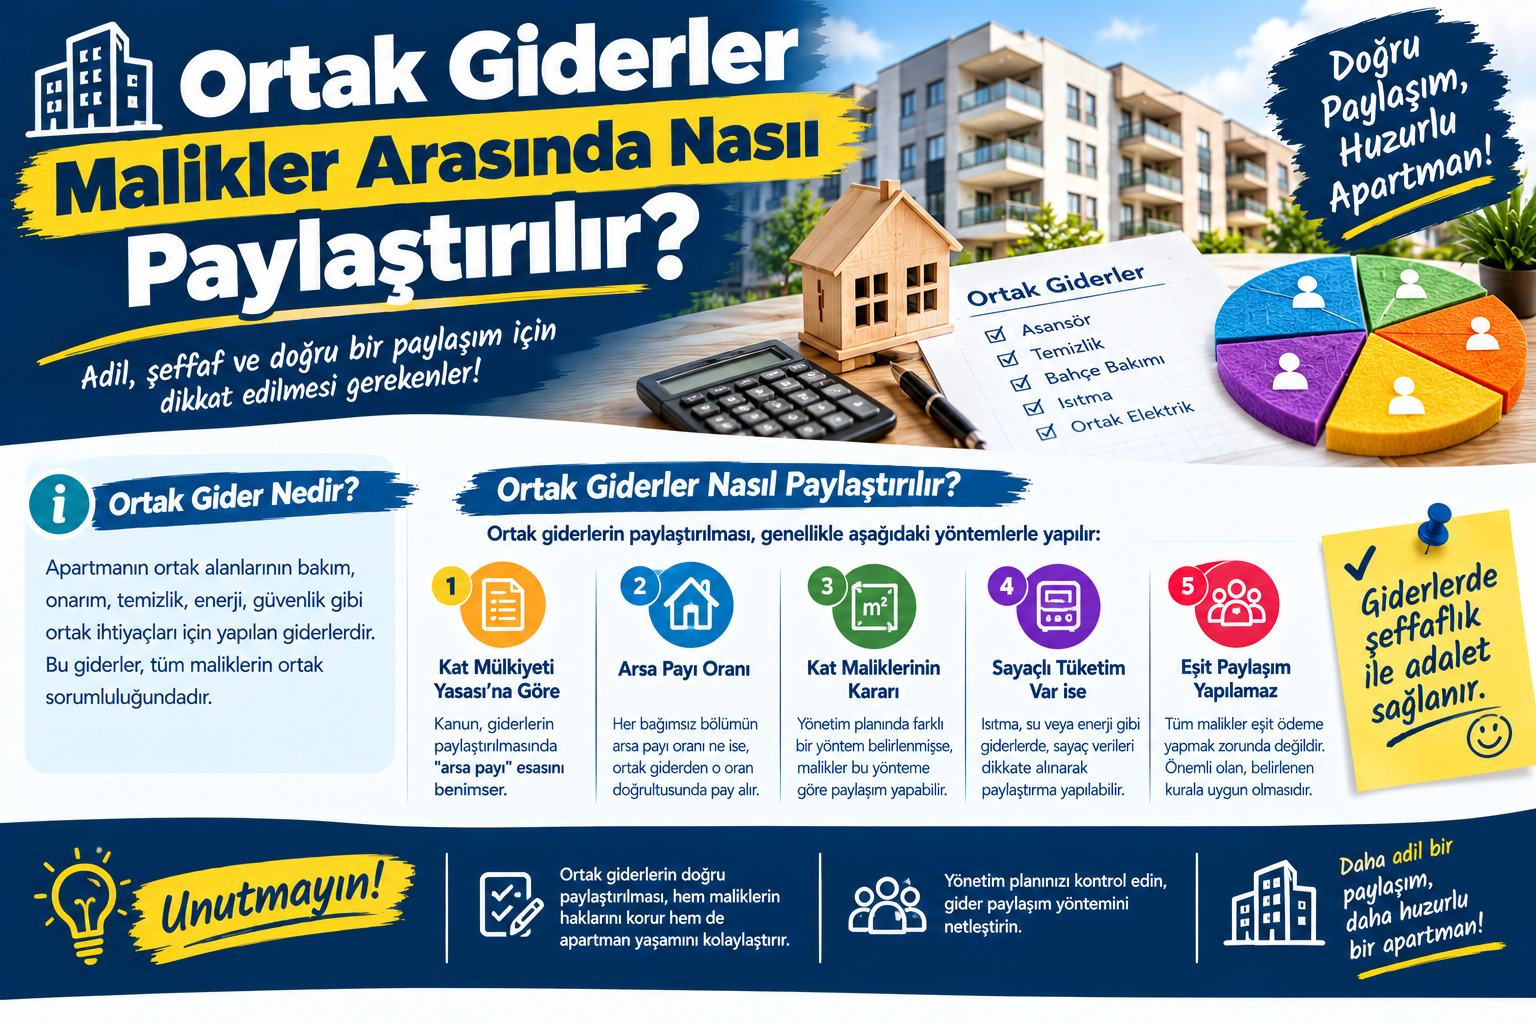
Yönetici, ortak gider ve avansların tahsil edilmesi konusunda kanuni görevler üstlenmektedir.
2026 yılında Kat Mülkiyeti Kanunu'nun 35/d bendi değiştirilerek belirli yönetim giderleri için avansın, işletme projesi onaylanıncaya kadar toplanmasına ilişkin düzenleme getirilmiştir.
Ancak bu hüküm yöneticinin sınırsız şekilde istediği miktarı tahsil edebileceği anlamına gelmez.
Toplanacak tutarın;
- Giderle ilişkisi,
- İşletme projesi,
- Paylaştırma yöntemi,
- Yönetim planı,
- Kat malikleri kurulu kararları
çerçevesinde değerlendirilmesi gerekir.
28. Yönetici Büyük Bir Harcamayı Tek Başına Yaparsa Ne Olur?
Harcamanın hukuka, yönetim planına veya yöneticinin yetkilerine aykırı olduğu iddiası ortaya çıkarsa konu denetime ve gerektiğinde hukuki uyuşmazlığa taşınabilir.
Kat Mülkiyeti Kanunu'nun 41. maddesi kat malikleri kurulunun yöneticinin tutumunu devamlı olarak denetleyebileceğini ve haklı bir sebep bulunması halinde yöneticiyi değiştirebileceğini düzenlemektedir.
Ayrıca yöneticinin kat maliklerine karşı vekil gibi sorumlu olduğu kabul edilmektedir.
Bu nedenle yöneticinin:
“Ben harcadım, hesabını vermek zorunda değilim.”
şeklinde hareket etmesi doğru değildir.
29. Yönetici Harcamaların Hesabını Vermek Zorunda mı?
Evet.
Kat Mülkiyeti Kanunu'nun 39. maddesi yöneticinin gelir ve giderlerin hesabını kat malikleri kuruluna vermesini düzenlemektedir. Yönetim planında özel bir zaman yoksa hesap verme zamanı kanunda ayrıca belirtilmiştir.
Kat maliklerinin belirli çoğunlukla yönetim planındaki zaman dışında da hesabın gösterilmesini istemesi mümkündür.
Bu nedenle tüm harcamaların düzenli kayıt altında bulunması gerekir.
30. Yönetici Harcama Yapmadan Önce Teklif Almak Zorunda mı?
Kat Mülkiyeti Kanunu'nda bütün harcamalar için “mutlaka üç teklif alınır” şeklinde genel bir hüküm bulunmamaktadır.
Ancak özellikle:
- Yüksek maliyetli işler,
- Büyük tadilatlar,
- Asansör yenilemeleri,
- Çatı yenilemeleri,
- Teknik sistem değişiklikleri
gibi işlemlerde birden fazla teklif alınması mali şeffaflık ve uygun maliyet araştırması açısından güçlü bir yönetim uygulamasıdır.
Örneğin:
| Firma | Teklif | Garanti | İş Süresi |
|---|---|---|---|
| Firma A | 300.000 TL | 2 yıl | 20 gün |
| Firma B | 325.000 TL | 3 yıl | 15 gün |
| Firma C | 350.000 TL | 5 yıl | 25 gün |
şeklinde karşılaştırma hazırlanabilir.
31. En Ucuz Teklifi Seçmek Zorunda mı?
Her durumda yalnızca en düşük fiyatın seçileceğine ilişkin genel bir kural bulunduğu söylenemez.
Değerlendirmede:
- Teknik kapsam,
- Kullanılan malzeme,
- Garanti,
- İşçilik,
- Firma yeterliliği,
- Teslim süresi,
- Bakım şartları
gibi unsurlar da dikkate alınabilir.
Özellikle ortak paranın kullanıldığı büyük projelerde kararın gerekçesinin kayıt altına alınması önemlidir.
32. Yönetici Banka Hesabındaki Parayı Nasıl Kullanmalı?
Kat Mülkiyeti Kanunu'nun 35. maddesinde yönetim için banka hesabı açılması ve yönetim adına toplanan paraların bu hesapta tutulmasına ilişkin düzenleme bulunmaktadır.
Pratikte mali akış:
Aidat → Yönetim Banka Hesabı → Fatura → Ödeme → Dekont → Muhasebe Kaydı
şeklinde izlenebilir.
Bu yapı kişisel para ile apartman parasının birbirine karışmasını önlemeye yardımcı olur.
33. Yönetici Nakit Para Kullanabilir mi?
Yönetimde mümkün olduğunca kayıtlı ve belgeli ödeme sistemi tercih edilmelidir.
Özellikle yüksek tutarlı ödemelerde:
Banka transferi + fatura + dekont
şeklinde belge zinciri oluşturulması daha şeffaftır.
Küçük günlük giderlerde ise yönetimin kendi muhasebe düzeni içerisinde belge karşılığı ödeme yapılabilir.
Önemli olan giderin kayıtsız bırakılmamasıdır.
34. Yönetici Kendi Kartıyla Apartman Harcaması Yaparsa Ne Olur?
Zorunlu bir gider için yöneticinin kişisel parasıyla ödeme yapması ile apartman hesabındaki parayı kişisel amaçlarla kullanmak birbirinden farklıdır.
Örneğin:
Apartman adına acil 5.000 TL tesisat gideri ödedi.
Bu durumda yöneticinin ödeme belgesi ve faturayı sunarak yönetimden kendisine yapılmış giderin iadesini talep etmesi gündeme gelebilir.
Ancak:
Apartman hesabındaki parayı kişisel kredi kartı borcuna yatırmak
tamamen farklı bir durumdur ve yönetim gideri olarak kabul edilemez.
35. Yönetici Hangi Harcamalarda Özellikle Dikkatli Olmalı?
Aşağıdaki harcamalarda daha dikkatli karar ve belge süreci oluşturulması faydalıdır:
Büyük tadilat
Çatı, dış cephe, tesisat.
Yeni ekipman
Jeneratör, kamera, hidrofor.
Yeni sistem
Şarj istasyonu, güneş enerjisi, güvenlik sistemi.
Lüks yenilik
Dekorasyon veya yeni sosyal alan.
Yüksek maliyetli yenileme
Asansör, kazan, ortak tesis.
Ortak alanın kullanımını değiştiren işler
Yeni kullanım alanı veya tesis oluşturulması.
Bu alanlarda yönetim planı ve Kat Mülkiyeti Kanunu'ndaki özel karar kuralları mutlaka incelenmelidir.
36. Faydalı Yeniliklerde Kat Malikleri Kararı
Kat Mülkiyeti Kanunu'nun 42. maddesi ortak yerlerde yapılacak faydalı yenilik ve ilavelerin kat maliklerinin sayı ve arsa payı çoğunluğu ile verecekleri karar üzerine yapılacağını düzenlemektedir.
Dolayısıyla örneğin ortak alana:
- Yeni bir kullanım sistemi,
- Faydalı bir teknik sistem,
- Ortak alanı daha rahat kullanmayı sağlayan ilave
yapılacaksa yöneticinin karar yetkisi tek başına yeterli olmayabilir.
37. Çok Masraflı veya Lüks Yeniliklerde Farklı Kurallar Var mı?
Evet.
Kat Mülkiyeti Kanunu'nun 43. maddesi, çok masraflı veya binanın özel durumuna göre lüks nitelikteki yahut tüm kat maliklerinin kullanmasının zorunlu olmadığı bazı yenilik ve ilavelerde özel düzenleme getirmektedir. Bu tür yeniliklerden yararlanmak istemeyen maliklerin gidere katılmaması ve giderin karara katılanlarca karşılanması söz konusu olabilir.
Bu nedenle lüks bir harcamada:
“Herkesten otomatik olarak para toplarız.”
şeklinde hareket edilmemelidir.
38. Önemli Yönetim İşleri İçin Oybirliği Gerekebilir mi?
Bazı işlemler için evet.
Kat Mülkiyeti Kanunu'nun 45. maddesi, ana taşınmazın bir hakla kayıtlanması veya anayapının dış duvarlarının, çatı veya damının reklam amacıyla kiralanması gibi bazı önemli yönetim işlerinin bütün kat maliklerinin oybirliğiyle verecekleri karar üzerine yapılabileceğini düzenlemektedir.
Dolayısıyla:
Her harcama yöneticinin yetkisindedir.
şeklinde genel bir yaklaşım doğru değildir.
39. Yönetici Reklam İçin Çatıyı Kiraya Verebilir mi?
Böyle önemli bir işlemde yönetici tek başına karar veremez.
Kanunun 45. maddesi çatı veya damın reklam amacıyla kiralanması gibi işlemleri özel karar şartlarına bağlamaktadır.
Bu nedenle yöneticinin:
“Çatıya reklam aldım, sözleşmeyi imzaladım.”
şeklinde tek başına işlem yapması yeterli hukuki dayanak oluşturmaz.
40. Apartman Yöneticisinin Harcamalarını Kim Denetler?
Kat malikleri kurulu yöneticiyi sürekli olarak denetler.
Kanunun 41. maddesine göre haklı bir sebep bulunması halinde yönetici değiştirilebilir. Ayrıca hesapların denetlenmesi için yönetim planında özel bir düzenleme yoksa kanunda üç aylık denetim dönemine ilişkin hüküm bulunmaktadır.
Bu nedenle yönetici:
Gelir → Gider → Belge → Karar → Hesap
zincirini düzenli tutmalıdır.
41. Apartman Yöneticisi Hangi Harcamaları Genellikle Yapabilir?
Aşağıdaki tablo pratik bir özet sunmaktadır:
| Harcama | Yöneticinin Olağan Görev Alanı |
|---|---|
| Ortak alan elektrik faturası | ✅ |
| Ortak alan su faturası | ✅ |
| Olağan temizlik gideri | ✅ |
| Mevcut bakım sözleşmesi ödemesi | ✅ |
| Asansör bakım gideri | ✅ |
| Sigorta ödemesi | ✅ |
| Olağan bahçe bakımı | ✅ |
| Küçük tesisat tamiri | ✅ |
| Acil zorunlu onarım | Somut olaya göre ✅ |
| Çatıdaki zorunlu onarım | Somut olaya göre ✅ |
| Asansörün komple yenilenmesi | ❗ Karar/yetki incelenmeli |
| Yeni kamera sistemi | ❗ Karar/yetki incelenmeli |
| Yeni jeneratör satın alınması | ❗ Karar/yetki incelenmeli |
| Yeni sosyal tesis yapılması | ❗ Karar/yetki incelenmeli |
| Lüks dekorasyon | ❗ Özel kurallar incelenmeli |
| Çatı reklamının kiraya verilmesi | ❌ Yönetici tek başına karar veremez |
Bu tablo genel bilgilendirme amaçlıdır; somut olayda yönetim planı ve ilgili kararlar ayrıca incelenmelidir.
42. “Tek Başına Yapabilir” İfadesini Nasıl Anlamak Gerekir?
Bu ifade:
“Yönetici hiçbir karar almadan istediği gideri yapabilir.”
anlamına gelmez.
Daha doğru ifade şudur:
Yönetici, kanundan, yönetim planından, işletme projesinden veya geçerli kat malikleri kurulu kararlarından kaynaklanan görevleri kapsamında kalan olağan yönetim işlemlerini yürütüp ödemelerini gerçekleştirebilir.
Buna karşılık:
Yeni, büyük, lüks, isteğe bağlı veya ortak alanın kullanım şeklini değiştiren işlemlerde ayrıca gerekli karar ve yetki şartları aranmalıdır.
43. Yöneticinin Harcama Kararı İçin 7 Soruluk Kontrol
Yönetici bir harcama yapmadan önce şu soruları sorabilir:
1. Bu gider apartmana mı ait?
Kişisel veya bağımsız bölüm gideri olmamalıdır.
2. Bu gider zorunlu mu?
Bakım, güvenlik veya korunma ihtiyacı var mı?
3. İşletme projesinde var mı?
Yıllık bütçede öngörülmüş mü?
4. Daha önce karar alınmış mı?
Kat malikleri kurulunun geçerli kararı bulunuyor mu?
5. Yönetim planında düzenleme var mı?
Paylaşım ve yetki açısından özel hüküm mevcut mu?
6. Bu bir yenilik mi?
Yeni sistem, yeni tesis veya yeni kullanım alanı mı oluşturuluyor?
7. Belgesi var mı?
Fatura, teklif, sözleşme ve ödeme belgesi mevcut mu?
Bu yedi sorunun cevapları yöneticinin hareket alanını belirlemeye yardımcı olur.
44. Yönetici İçin Harcama Karar Ağacı
Pratik bir sistem şu şekilde kurulabilir:
Harcama ihtiyacı ortaya çıktı
↓
Olağan işletme gideri mi?
↓
Evet → Bütçe/yetki kapsamında ödeme
↓
Hayır → Bakım/onarım mı?
↓
Evet → Yetki ve aciliyet kontrolü
↓
Acil ve zorunluysa → gerekli müdahale + belge + raporlama
↓
Yeni/ilave/lüks bir iş mi?
↓
Evet → Kat malikleri kurulu ve ilgili karar kuralları incelenir
Bu sistem yöneticinin yanlışlıkla görev alanı dışına çıkmasını önlemeye yardımcı olabilir.
45. Apartman Yönetiminde Şeffaf Harcama Sistemi Nasıl Olmalı?
Profesyonel bir apartman yönetimi için her giderin şu şekilde kaydedilmesi faydalıdır:
Gider adı
Tarih
Firma
Teklif
Fatura
Karar dayanağı
Bütçe kalemi
Ödenen tutar
Ödeme yöntemi
Kalan bütçe
Bu bilgiler dijital yönetim sisteminde de tutulabilir.
46. Dijital Apartman Yönetiminde Harcama Takibi
Profesyonel bir bina yönetim yazılımında yöneticinin harcama yetkileri rol bazlı tasarlanabilir.
Örneğin:
Olağan Gider
Yönetici işlemi oluşturur → ödeme yapar → fatura ekler.
Yüksek Tutar
Yönetici teklifleri ekler → onay süreci başlatılır.
Büyük Proje
Genel kurul kararı → proje kaydı → bütçe → ödeme → raporlama.
Acil Gider
Acil işaretlenir → müdahale edilir → fotoğraf/fatura eklenir → sonradan raporlanır.
Bu sistem apartman maliyesinde şeffaflığı büyük ölçüde artırabilir.
47. Yönetici Harcamalarında En Sık Yapılan Hatalar
Hata 1: “Ben yöneticiyim, istediğimi yaparım.”
Yöneticinin yetkisi sınırsız değildir.
Hata 2: Parasal limit olduğunu varsaymak
Kanunda tüm apartmanlar için genel bir “X TL'ye kadar” sınırı bulunmamaktadır.
Hata 3: Her büyük gideri yasak kabul etmek
Zorunlu bakım ve onarım ile isteğe bağlı yenilik aynı değildir.
Hata 4: Her yeniliği rutin gider saymak
Yeni sistem ve faydalı yenilikler için özel karar kuralları olabilir.
Hata 5: Fatura saklamamak
Kanunun 36. maddesindeki kayıt ve belge yükümlülüğü önemlidir.
Hata 6: Acil gideri belgelemeden bırakmak
Acil olması, belge ve hesap verme ihtiyacını ortadan kaldırmaz.
Hata 7: İşletme projesini dikkate almamak
2026 yılında işletme projesine ilişkin düzenlemeler ayrıca güncellenmiştir.
48. 2026'da Yönetici Harcamalarında Önemli Değişiklik
22 Mayıs 2026 tarihinde yayımlanan 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35. ve 37. maddelerinde değişiklik yapıldı.
- maddenin (d) bendinde avans toplanmasına ilişkin ifade değiştirilerek işletme projesi onaylanıncaya kadar avans toplanması düzenlendi.
- maddede ise:
İşletme projesinin kat malikleri genel kurulunda onaylanması
ve
kabul edilmiş işletme projesi yoksa geçici işletme projesi hazırlanması
konuları yeniden düzenlendi.
Bu düzenlemeler, 2026 itibarıyla apartman bütçesi ve harcama yönetiminin daha dikkatli takip edilmesini gerektirmektedir.
49. 2026 Düzenlemesi Yöneticiye Sınırsız Harcama Yetkisi Verdi mi?
Hayır.
2026 değişikliği, işletme projesi ve avans toplama sürecinde yeni kurallar getirmiştir; yöneticinin sınırsız bir harcama yetkisi bulunduğu anlamına gelmez.
Yöneticinin yetkisi hâlâ:
Kanun + Yönetim Planı + Genel Kurul Kararları + İşletme Projesi + Görevin Niteliği
çerçevesinde değerlendirilmelidir.
50. Örnek 1: 8.000 TL Asansör Bakımı
Durum:
Apartmanın mevcut asansör bakım sözleşmesi bulunuyor.
Fatura:
8.000 TL.
Değerlendirme:
Olağan bakım gideri olduğundan ve mevcut yönetim/bütçe kapsamında bulunduğundan yöneticinin ödemeyi gerçekleştirmesi yönetim görevi kapsamında olabilir.
51. Örnek 2: 25.000 TL Acil Su Arızası
Durum:
Ana su tesisatı patladı.
Zarar büyüyor.
Onarım:
25.000 TL.
Değerlendirme:
Ana taşınmazın korunması için acil müdahale gerekebilir. Yönetici gerekli onarımı organize edebilir; ancak işlemi fatura, teknik açıklama ve ödeme belgesiyle kayıt altına almalıdır. Yöneticinin bakım ve korunmaya ilişkin görevleri KMK m.35'te düzenlenmiştir.
52. Örnek 3: 400.000 TL Kamera Sistemi
Durum:
Apartmanda hiç kamera sistemi yok.
Teklif:
400.000 TL.
Değerlendirme:
Bu işlem mevcut bir kameranın rutin tamiri değil, yeni bir sistem kurulmasıdır.
Dolayısıyla işin yenilik ve ilave niteliğinde olup olmadığı ve hangi karar çoğunluğunun gerektiği değerlendirilmelidir. KMK m.42 ortak yerlerdeki faydalı yenilik ve ilaveler için sayı ve arsa payı çoğunluğuyla karar alınmasını öngörmektedir.
53. Örnek 4: 800.000 TL Asansör Yenilemesi
Durum:
Asansörün komple yenilenmesi gerekiyor.
Maliyet:
800.000 TL.
Değerlendirme:
Bu işlem rutin aylık bakım faturası değildir.
İşin teknik zorunluluğu, kapsamı, yönetim planı, bütçe, daha önce alınmış kararlar ve hukuki niteliği birlikte incelenmelidir.
54. Örnek 5: 30.000 TL Çatı Tamiri
Durum:
Çatıdan ciddi şekilde su sızıyor.
Maliyet:
30.000 TL.
Değerlendirme:
Ana taşınmazın korunması ve onarımı kapsamında acil işlem gerekebilir. Yönetici gerekli tedbiri almalı ve işlemi belgelemelidir.
55. Örnek 6: 600.000 TL Lüks Peyzaj Projesi
Durum:
Bahçeye tamamen yeni ve yüksek maliyetli dekoratif sistem yapılacak.
Değerlendirme:
Bu işlem rutin bahçe bakımından farklıdır.
Yenilik, ilave veya lüks harcama niteliği değerlendirilerek gerekli kat malikleri kurulu kararlarının alınması gerekebilir. KMK m.42 ve m.43 bu konuda özel düzenlemeler içermektedir.
56. Yönetici İçin Pratik Harcama Sınıflandırması
Apartman muhasebesinde harcamalar üç gruba ayrılabilir:
A. Olağan İşletme Giderleri
- Elektrik
- Su
- Temizlik
- Güvenlik
- Asansör bakım
- Bahçe
- Sigorta
- Mevcut hizmet sözleşmeleri
B. Bakım ve Zorunlu Onarım
- Tesisat arızası
- Çatı onarımı
- Elektrik arızası
- Ortak alan hasarı
- Acil teknik müdahale
C. Yenilik ve Yatırım
- Yeni kamera sistemi
- Yeni jeneratör
- Yeni şarj istasyonu
- Yeni sosyal alan
- Büyük ölçekli dekorasyon
- Yeni teknik tesis
Bu sınıflandırma karar verme sürecinin daha anlaşılır olmasını sağlar.
57. Yönetici Harcama Yapmadan Önce Kat Maliklerine Bilgi Vermeli mi?
Her olağan fatura için önceden tek tek izin alınması gerekmez.
Ancak yüksek tutarlı, önemli veya yeni bir proje söz konusu olduğunda:
- Giderin nedeni,
- Maliyeti,
- Alternatif teklifler,
- Karar dayanağı,
- Ödeme şekli,
- Paylaştırma yöntemi
kat maliklerine açıklanmalıdır.
Özellikle ortak paranın kullanıldığı büyük projelerde şeffaflık son derece önemlidir.
58. Kat Maliki Harcamaya İtiraz Edebilir mi?
Bir kat maliki, yöneticinin yaptığı harcamayı inceleyebilir ve giderin dayanağı hakkında bilgi talep edebilir.
Denetim bakımından Kat Mülkiyeti Kanunu'nun 41. maddesi önemlidir. Kat malikleri kurulu yöneticiyi sürekli olarak denetleyebilir ve haklı sebep halinde yöneticiyi değiştirebilir.
Bir harcamanın hukuka aykırı olduğu iddiası varsa somut belgeler ve olayın özellikleri üzerinden hukuki değerlendirme yapılması gerekir.
59. Apartman Yöneticisinin Harcama Yetkisi İçin Kontrol Listesi
Harcama Öncesi
☐ Gider apartmana ait mi?
☐ Gider gerekli mi?
☐ Bütçede var mı?
☐ İşletme projesinde var mı?
☐ Yönetim planı kontrol edildi mi?
☐ Önceden alınmış karar var mı?
☐ Yeni bir sistem veya yenilik mi?
Harcama Sırasında
☐ Teklif alındı mı?
☐ İş kapsamı yazılı mı?
☐ Fatura alınacak mı?
☐ Ödeme banka üzerinden mi?
☐ İşin teslimi kontrol edildi mi?
Harcama Sonrasında
☐ Fatura arşivlendi mi?
☐ Dekont saklandı mı?
☐ Karar kaydedildi mi?
☐ Bütçeden düşüldü mü?
☐ Kat maliklerine raporlandı mı?
60. Sıkça Sorulan Sorular
Apartman yöneticisi hangi harcamaları tek başına yapabilir?
Yönetici, kanundan, yönetim planından, işletme projesinden veya geçerli kat malikleri kurulu kararlarından kaynaklanan olağan yönetim giderlerini ve görev alanındaki bakım-onarım işlemlerini yürütüp ödeyebilir.
Apartman yöneticisinin harcama limiti kaç TL?
Kat Mülkiyeti Kanunu'nda tüm apartmanlar için geçerli genel bir “yönetici şu TL'ye kadar harcama yapabilir” sınırı bulunmamaktadır. Yetki, harcamanın niteliği ve yönetim belgeleri üzerinden değerlendirilir.
Yönetici elektrik faturası ödeyebilir mi?
Ortak alan elektrik giderleri olağan yönetim gideri kapsamında yönetici tarafından ödenebilir.
Yönetici asansör bakımını yaptırabilir mi?
Evet. Kanunun 35. maddesi asansörlerin bakım ve yıllık kontrollerinin yaptırılmasını yöneticinin görevleri arasında düzenlemektedir.
Yönetici acil arızayı onarabilir mi?
Ana taşınmazın korunması ve daha büyük zararların önlenmesi için gerekli acil tedbirlerin alınması yöneticinin görev alanında olabilir. Harcamanın belge ve kayıtlarının tutulması önemlidir.
Yönetici büyük tadilat yapabilir mi?
Tadilatın rutin bakım-onarım mı, yoksa yenilik/ilave mi olduğu belirlenmelidir. Yenilik ve ilavelerde Kat Mülkiyeti Kanunu'nun 42 ve devamındaki özel karar kuralları gündeme gelebilir.
Yönetici yeni kamera sistemi kurabilir mi?
Yeni bir sistem kurulması, mevcut sistemin rutin bakımından farklıdır. İşin niteliğine göre kat malikleri kurulu kararı ve gerekli çoğunluklar gündeme gelebilir.
Yönetici apartman parasını istediği gibi harcayabilir mi?
Hayır. Yönetici apartman parasını yönetim amacıyla ve görev/yetki sınırları içerisinde kullanmalıdır. Kat maliklerine karşı vekil gibi sorumludur.
Yönetici fatura saklamak zorunda mı?
Evet. Kanunun 36. maddesi giderlerin kaydedilmesi ve gider belgeleriyle diğer belgelerin saklanmasını öngörmektedir.
Yönetici hesap vermek zorunda mı?
Evet. Kanunun 39. maddesi yöneticinin gelir ve giderlerin hesabını kat malikleri kuruluna vermesini düzenlemektedir.
Yönetici denetlenebilir mi?
Evet. Kat malikleri kurulu yöneticiyi sürekli olarak denetleyebilir. Haklı sebep bulunması halinde yönetici değiştirilebilir.
2026 yılında yöneticinin harcama yetkisi değişti mi?
2026 yılında 7579 sayılı Kanun ile özellikle işletme projesi ve avans toplama süreçlerine ilişkin 35. ve 37. maddelerde değişiklik yapılmıştır. Bu değişiklik yöneticinin sınırsız harcama yetkisi olduğu anlamına gelmez.
İşletme projesinde olmayan gider yapılabilir mi?
Beklenmeyen ve zorunlu bakım veya onarım ihtiyaçları ortaya çıkabilir. Böyle durumlarda yöneticinin kanuni görevleri kapsamında gerekli tedbirleri alması gündeme gelebilir; yapılan harcamanın belgelenmesi ve mali sürecin yürütülmesi önemlidir.
Yönetici lüks harcama yapabilir mi?
Lüks veya çok masraflı yenilik ve ilavelerde Kat Mülkiyeti Kanunu'nun özel hükümleri uygulanabilir. Yöneticinin bunu rutin işletme gideri gibi değerlendirmesi doğru değildir.
61. Sonuç: Apartman Yöneticisinin Harcama Yetkisi Sınırsız Değildir
Apartman yöneticisinin görevi, binanın günlük ve teknik işlerinin yürütülmesini sağlamaktır. Bu nedenle elektrik, su, temizlik, asansör bakım, sigorta, mevcut hizmet sözleşmeleri ve gerekli olağan bakım-onarım gibi giderlerin yönetilmesi yöneticinin görevleri arasında bulunabilir.
Ancak yöneticinin:
“Ben yöneticiyim, istediğim harcamayı yaparım.”
şeklinde sınırsız bir yetkisi yoktur.
Özellikle:
Yeni sistemler
Büyük yenilemeler
Faydalı yenilikler
Lüks harcamalar
Yeni sosyal alanlar
Ortak alanın kullanımını değiştiren projeler
gibi işlemlerde Kat Mülkiyeti Kanunu'ndaki özel karar hükümleri, yönetim planı ve daha önce alınmış kararlar dikkate alınmalıdır. Faydalı yenilik ve ilaveler bakımından Kanunun 42. maddesi, lüks ve çok masraflı yenilikler bakımından ise 43. madde özel kurallar getirmektedir.
2026 yılında işletme projesi ve avans toplama hükümlerinde yapılan değişiklikler de apartman yönetiminde bütçeli, belgeli ve hesap verebilir bir harcama sisteminin önemini artırmıştır.
En sağlıklı yaklaşım şu şekilde özetlenebilir:
Olağan Gider → Görev ve Bütçe Kapsamında Yönet
Acil Zorunlu Gider → Gerekli Müdahaleyi Yap + Belgele + Raporla
Büyük Yenileme → Yetki ve Karar Sürecini Kontrol Et
Yeni Yenilik/İlave → Gerekli Kat Malikleri Kararını Al
Lüks/Çok Masraflı İş → Özel Kanuni Hükümleri İncele
Her Harcamada → Fatura + Dekont + Kayıt + Şeffaflık
Bu yapı hem apartman yöneticisinin yetki sınırlarını korur hem de kat maliklerinin ortak parasının daha düzenli ve denetlenebilir şekilde kullanılmasına yardımcı olur.
#ApartmanYöneticisi #HarcamaYetkisi #ApartmanYönetimi #ApartmanGiderleri #OrtakGider #ApartmanAidatı #İşletmeProjesi #KatMülkiyeti #KatMülkiyetiKanunu #YöneticiYetkileri #ApartmanBütçesi #ApartmanMuhasebesi #Aidat #BinaYönetimi #SiteYönetimi #YöneticiSorumlulukları
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.