
Apartman Yöneticisi Hesap Vermek Zorunda mı? Yönetici Hesabı Nasıl Denetlenir?
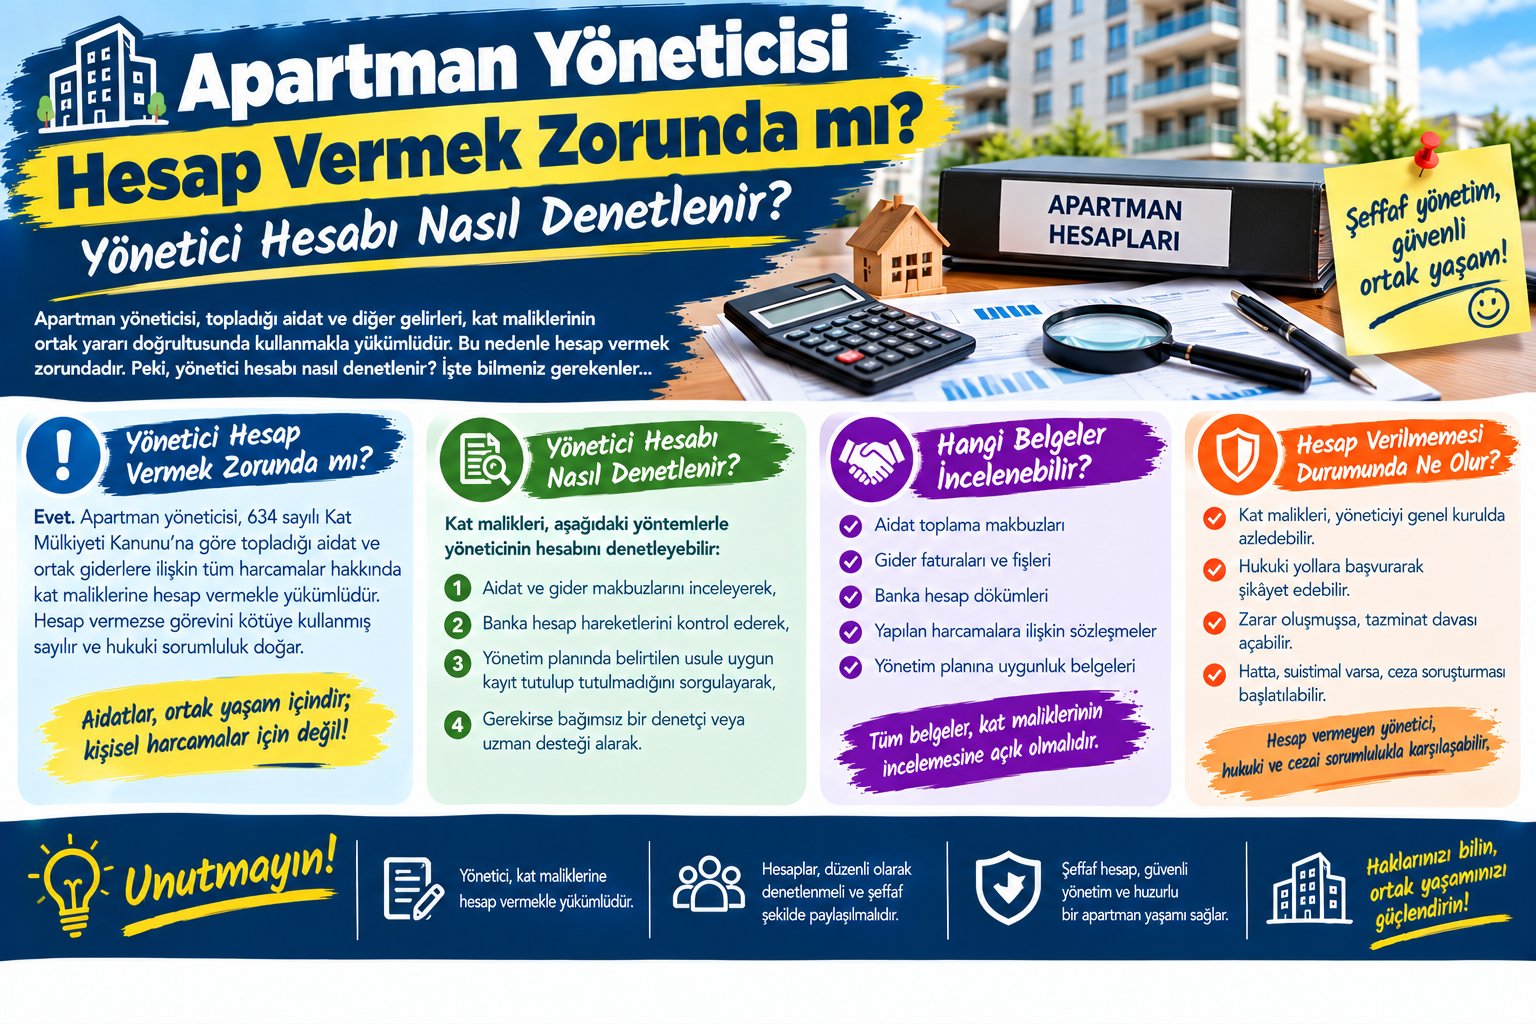
Apartman ve site yönetiminde kat maliklerinin en çok merak ettiği konulardan biri “Apartman yöneticisi hesap vermek zorunda mı?” sorusudur. Özellikle aidatların nasıl harcandığı, hangi firmalara ödeme yapıldığı, banka hesabında ne kadar para bulunduğu ve yapılan harcamaların gerçekten apartmanın ihtiyaçları için kullanılıp kullanılmadığı konusunda şeffaflık büyük önem taşır. 634 sayılı Kat Mülkiyeti Kanunu'na göre yönetici, ana taşınmazın yönetimiyle ilgili gelir ve giderler konusunda kat mal
Icindekiler
- Apartman Yöneticisi Hesap Vermek Zorunda mı?
- Dönem Bilgileri
- Gelirler
- Giderler
- Banka ve Kasa
- Borçlar
- Ek Belgeler
- 1. Sadece toplam gelir ve gideri açıklamak
- 2. Faturasız veya belgesiz giderleri açıklayamamak
- 3. Banka hareketlerini gelir-gider tablosuyla karşılaştırmamak
- 4. Aidat borçlarını güncel tutmamak
- 5. Kasa parasını belgesiz takip etmek
- 6. Yönetici hesabı ile apartman hesabını karıştırmak
- 7. Denetimi yalnızca yıl sonunda yapmak
- 8. Denetim raporu hazırlamamak
- 9. Eski belgeleri arşivlememek
- 10. Kat maliklerine anlaşılmaz rapor sunmak
-
Apartman ve site yönetiminde kat maliklerinin en çok merak ettiği konulardan biri “Apartman yöneticisi hesap vermek zorunda mı?” sorusudur. Özellikle aidatların nasıl harcandığı, hangi firmalara ödeme yapıldığı, banka hesabında ne kadar para bulunduğu ve yapılan harcamaların gerçekten apartmanın ihtiyaçları için kullanılıp kullanılmadığı konusunda şeffaflık büyük önem taşır. 634 sayılı Kat Mülkiyeti Kanunu'na göre yönetici, ana taşınmazın yönetimiyle ilgili gelir ve giderler konusunda kat mal
Apartman ve site yönetiminde kat maliklerinin en çok merak ettiği konulardan biri “Apartman yöneticisi hesap vermek zorunda mı?” sorusudur. Özellikle aidatların nasıl harcandığı, hangi firmalara ödeme yapıldığı, banka hesabında ne kadar para bulunduğu ve yapılan harcamaların gerçekten apartmanın ihtiyaçları için kullanılıp kullanılmadığı konusunda şeffaflık büyük önem taşır.
634 sayılı Kat Mülkiyeti Kanunu'na göre yönetici, ana taşınmazın yönetimiyle ilgili gelir ve giderler konusunda kat malikleri kuruluna hesap vermekle yükümlüdür. Kanunun 39. maddesi, hesap verme zamanını yönetim planına göre belirler; yönetim planında özel bir zaman bulunmuyorsa hesap verme, her takvim yılının birinci ayında gerçekleştirilir. Ayrıca kat maliklerinin yarısı, arsa payları ne olursa olsun, yönetim planında öngörülen zamanın dışında da yöneticiden hesabın gösterilmesini isteyebilir.
Peki apartman yöneticisinin hesabı nasıl denetlenir, hangi belgeler incelenebilir, yönetici hesap vermekten kaçınırsa ne yapılabilir?
Bu kapsamlı rehberde yöneticinin hesap verme yükümlülüğünü, denetçi ve denetim kurulunun görevlerini, incelenebilecek belgeleri ve uygulamada yapılan hataları ele alıyoruz.
Apartman Yöneticisi Hesap Vermek Zorunda mı?
Evet.
Kat Mülkiyeti Kanunu'nun 39. maddesi yöneticinin ana taşınmaz dolayısıyla elde edilen gelirler ile yapılan giderlerin hesabını kat malikleri kuruluna vermesini zorunlu tutmaktadır. Hesap verme zamanı öncelikle yönetim planında belirtilen zamana göre belirlenir. Yönetim planında böyle bir tarih bulunmuyorsa hesap verme her takvim yılının birinci ayında yapılır.
Dolayısıyla apartman yöneticisinin:
-
Toplanan aidatları,
-
Ortak giderleri,
-
Yapılan ödemeleri,
-
Yönetim gelirlerini,
-
Bakım ve onarım harcamalarını,
-
Diğer yönetim giderlerini
belgelendirilebilir ve denetlenebilir biçimde yönetmesi gerekir.
Yönetici Kime Hesap Verir?
Kat Mülkiyeti Kanunu kapsamında yöneticinin hesap verme mekanizmasının merkezinde kat malikleri kurulu bulunur.
Yönetici, ana taşınmazın yönetimi nedeniyle elde edilen gelirleri ve yapılan giderleri kurulun bilgisine sunar. Toplu yapılarda ise hesap verme ve yönetim yapısı, ilgili yönetim planındaki düzenlemeler doğrultusunda ayrıca değerlendirilir.
Burada önemli bir ayrım vardır:
Hesap verme ile hesapların denetlenmesi aynı işlem değildir.
Yönetici hesabı sunar; kat malikleri kurulu veya kurulun seçtiği denetçi/denetim kurulu ise yönetimin ve hesapların incelenmesini gerçekleştirir.
Yönetici Ne Zaman Hesap Vermek Zorundadır?
Hesap verme zamanı öncelikle yönetim planına göre belirlenir.
Yönetim planında hesap verme için özel bir dönem veya tarih belirtilmişse bu düzenleme dikkate alınır.
Yönetim planında herhangi bir zaman belirlenmemişse, Kanun m.39 uyarınca yönetici her takvim yılının birinci ayında kat malikleri kuruluna hesap vermekle yükümlüdür.
Bu nedenle “Yönetici sadece görev süresi bitince hesap verir.” şeklindeki yaklaşım doğru değildir.
Kat Maliklerinin Yarısı Ara Dönemde Hesap İsteyebilir mi?
Evet.
Kat Mülkiyeti Kanunu'nun 39. maddesinde, kat maliklerinin yarısının, arsa paylarına bakılmaksızın, yönetim planında belirtilen hesap verme zamanı dışında da yöneticiden hesabın gösterilmesini isteyebileceği düzenlenmiştir.
Örneğin 20 bağımsız bölüm bulunan bir apartmanda, gerekli çoğunluk hesabı bakımından kat maliklerinin yarısına ilişkin şart değerlendirilir.
Burada önemli olan yalnızca arsa paylarının toplamı değildir; kanundaki düzenleme bu talep için kat maliklerinin sayısına dayanmaktadır.
Yönetici Hesap Vermeyi Reddedebilir mi?
Kanuni hesap verme yükümlülüğü bulunan yönetici, bu yükümlülüğü sırf kendi isteğiyle ortadan kaldıramaz.
Özellikle kat maliklerinin yarısının kanundaki şartlara uygun şekilde ara dönemde hesap gösterilmesini istemesi halinde yöneticinin bu talebi dikkate alması gerekir.
Yönetimin hesap vermeyi sürekli reddetmesi veya gerekli belgeleri açıklamaktan kaçınması, apartman yönetiminde ciddi bir şeffaflık ve denetim problemi ortaya çıkarabilir.
Apartman Yöneticisinin Hesabında Neler İncelenebilir?
Bir apartman yönetiminin denetimi yalnızca “kasada ne kadar para var?” sorusundan ibaret değildir.
Denetim sırasında örneğin;
Aidat tahsilatları
Ortak giderler
Personel ödemeleri
Elektrik ve su faturaları
Asansör bakım giderleri
Temizlik giderleri
Bahçe ve peyzaj giderleri
Bakım-onarım giderleri
Sigorta ödemeleri
Vergi ve diğer yasal ödemeler
Tedarikçi faturaları
Banka hareketleri
Yönetim tarafından yapılan diğer harcamalar
gibi kalemler incelenebilir.
Kanunun 36. maddesi, yöneticinin kararları ve protokolleri, ihtar ve tebligatların özet ve tarihlerini ve bütün giderleri tarih sırasıyla kaydetmesini; gider belgeleriyle diğer belgeleri dosyada saklamasını öngören bir kayıt düzeni oluşturur.
Apartman Yöneticisi Hangi Belgeleri Saklamalı?
Sağlıklı bir yönetim arşivinde mali ve idari belgeler düzenli şekilde muhafaza edilmelidir.
Örneğin:
Mali Belgeler
-
Faturalar
-
Makbuzlar
-
Banka dekontları
-
Tahsilat kayıtları
-
Aidat listeleri
-
Personel ödeme belgeleri
-
Tedarikçi ödemeleri
-
Sözleşmeler
Yönetim Belgeleri
-
Kat malikleri kurulu kararları
-
Toplantı tutanakları
-
Gündemler
-
İhtar ve tebligat kayıtları
-
Yönetim planı
-
İşletme projesi
-
Denetim raporları
Teknik Belgeler
-
Bakım sözleşmeleri
-
Servis formları
-
Periyodik bakım belgeleri
-
Arıza ve onarım kayıtları
-
Teknik teklif ve keşifler
Bu belgelerin düzenli arşivlenmesi hem yönetimin işini kolaylaştırır hem de yapılacak denetimin daha sağlıklı olmasını sağlar.
Apartman Yönetici Hesabı Nasıl Denetlenir?
Kat Mülkiyeti Kanunu'nun 41. maddesine göre kat malikleri kurulu, yöneticinin görevindeki tutumunu devamlı olarak denetler ve haklı bir sebep ortaya çıkması halinde yöneticiyi her zaman değiştirebilir. Hesapların denetlenmesi için yönetim planında belirli bir zaman öngörülmüş olabilir; böyle bir zaman belirtilmemişse kanunda üç aylık denetim dönemi öngörülmektedir. Haklı bir sebep ortaya çıkması halinde denetim daha önce de yapılabilir.
Denetim;
Kat malikleri kurulu tarafından doğrudan
veya
Kat malikleri kurulu tarafından seçilen denetçi ya da üç kişilik denetim kurulu aracılığıyla
yürütülebilir.
Denetçi Nedir?
Denetçi, apartman yönetiminin mali ve idari faaliyetlerini incelemek üzere kat malikleri kurulu tarafından seçilen kişidir.
Denetçinin görevi, yalnızca “hesap doğru” demek değildir.
Denetçi;
-
Gelirleri,
-
Giderleri,
-
Belgeleri,
-
Banka hareketlerini,
-
Kararlarla yapılan harcamaların uyumunu,
-
Yönetim kayıtlarını
inceleyerek yönetimin nasıl yürütüldüğü konusunda kat maliklerine bilgi verebilir.
Kanun, kat malikleri kurulunun denetim görevini kendi aralarından sayı ve arsa payı çoğunluğuyla seçecekleri bir denetçiye veya üç kişilik denetim kuruluna verebilmesine imkân tanımaktadır.
Denetçi Her Üç Ayda Bir Denetim Yapar mı?
Yönetim planında belirli bir denetim zamanı varsa öncelikle bu düzenleme dikkate alınır.
Yönetim planında belirli bir zaman bulunmuyorsa Kat Mülkiyeti Kanunu'nun 41. maddesinde üç ayda bir denetim düzenlenmektedir.
Ancak haklı bir sebebin ortaya çıkması halinde hesapların daha erken veya gerekli görülen zamanda denetlenmesi mümkün olabilir.
Bu nedenle denetimi yalnızca yıl sonunda yapılan tek seferlik bir işlem olarak görmek doğru değildir.
Yönetici Hesabını Denetlemek İçin Banka Hesabı İncelenir mi?
Evet, yönetim finansal hareketlerinin kontrolünde banka kayıtları önemli belgeler arasında yer alabilir.
Özellikle;
Toplanan aidatlar → banka hesabına girişler → yapılan ödemeler → faturalar → kararlar
arasındaki bağlantının kurulması mali denetimi kolaylaştırır.
Örneğin banka hesabından 25.000 TL ödeme yapılmışsa denetimde;
-
Ödemenin kime yapıldığı,
-
Hangi tarihte yapıldığı,
-
Hangi iş için yapıldığı,
-
Faturanın bulunup bulunmadığı,
-
Yönetim kararı gerekip gerekmediği,
-
Harcamanın bütçe veya işletme projesiyle ilişkisinin ne olduğu
incelenebilir.
Kasadaki Para ile Bankadaki Para Karşılaştırılmalı mı?
Evet.
Denetimde yalnızca gelir ve gider listesine bakılması yerine mevcut para ile kayıtların karşılaştırılması faydalıdır.
Örneğin:
Dönem başı bakiye
-
Dönem içinde tahsil edilen gelirler
− Dönem içinde yapılan giderler
= Beklenen dönem sonu bakiye
hesaplanabilir.
Bu tutar banka bakiyesi ve varsa kasa mevcuduyla karşılaştırılabilir.
Aradaki farkın nedeni açıklanmalıdır.
Aidat Tahsilatları Nasıl Denetlenir?
Aidat denetiminde yalnızca toplam tahsilat tutarına bakmak yeterli olmayabilir.
Şu bilgiler karşılaştırılabilir:
Bağımsız bölüm
Ödenmesi gereken aidat
Ödenen tutar
Ödeme tarihi
Varsa gecikmiş borç
Varsa yapılan mahsuplar
Bu yöntem, hangi bağımsız bölümün borçlu veya alacaklı olduğunun daha kolay anlaşılmasını sağlar.
Apartman Yöneticisinin Kendi Hesabına Aidat Toplaması Denetlenebilir mi?
Yönetim gelirlerinin hangi hesapta toplandığı, yönetim planı, kurul kararları ve ilgili hukuki düzenlemeler dikkate alınarak değerlendirilmelidir.
Yöneticinin kişisel hesabı ile apartmanın finansal hareketlerinin birbirine karışması, denetimi ciddi şekilde zorlaştırabilir.
Şeffaf yönetim açısından apartman veya siteye ait finansal hareketlerin ayrı ve izlenebilir bir sistemde tutulması daha düzenli bir mali takip sağlar.
Yönetici Harcama Yaparken Fatura Almak Zorunda mı?
Yönetimin yaptığı harcamaların belgelendirilmesi denetimin temel unsurlarındandır.
Kanun'un 36. maddesi yöneticinin giderleri kaydetmesini ve gider belgeleri ile diğer belgeleri dosyada saklamasını düzenlemektedir.
Bu nedenle özellikle yüksek tutarlı harcamalarda;
-
Fatura,
-
Sözleşme,
-
Teklif,
-
Dekont,
-
Servis formu,
-
Teslim belgesi
gibi belgelerin saklanması önemlidir.
Her Harcama İçin Kat Malikleri Kurulu Kararı Gerekir mi?
Her günlük yönetim işlemi için ayrı bir kat malikleri kurulu kararı bulunması gerektiği şeklinde genel bir kural kurulamaz.
Yöneticinin görev ve yetkileri Kat Mülkiyeti Kanunu, yönetim planı ve kat malikleri kurulu kararları çerçevesinde değerlendirilir.
Bu nedenle denetimde şu soru önemlidir:
“Bu harcamanın yönetim tarafından yapılabilmesi için hukuki ve yönetsel dayanak neydi?”
Harcamanın;
-
Kanundan,
-
Yönetim planından,
-
İşletme projesinden,
-
Önceden alınmış kurul kararından,
-
Yöneticinin görev ve yetkisinden
hangisine dayandığının ortaya konması, denetimin sağlıklı yapılmasına yardımcı olur.
Yönetici İşi Kendi Firmasına Verirse Ne Olur?
Yöneticinin veya ilişkili olduğu bir kişinin şirketine iş verilmesi halinde işlem otomatik olarak hukuka aykırı kabul edilemez; ancak çıkar çatışması, yetki, karar süreci, fiyatlandırma ve belgelendirme bakımından dikkatli bir inceleme yapılması gerekir.
Örneğin yönetici kendi şirketinden apartmana hizmet veriyorsa;
-
Hizmet gerçekten verilmiş mi?
-
Fiyat makul mü?
-
Alternatif teklifler alınmış mı?
-
Kat malikleri kararı var mı?
-
Yönetim planında ilgili hüküm var mı?
-
Fatura düzenlenmiş mi?
-
Yönetici işlemi şeffaf biçimde açıklamış mı?
gibi sorular gündeme gelebilir.
Denetçi Banka Dekontlarını İnceleyebilir mi?
Denetimin kapsamı bakımından banka hareketleri, gider belgeleri ve yönetim kayıtları arasında bağlantı kurulması önemli olabilir.
Denetçi, yönetimin mali faaliyetlerinin kanuna, yönetim planına ve alınmış kararlara uygunluğunu kontrol ederken mevcut kayıt ve belgelerden yararlanmalıdır.
Denetimin amacı yalnızca rakamları toplamak değil, gelir-gider hareketlerinin dayanağını ve doğruluğunu incelemektir.
Denetim Raporu Nasıl Hazırlanır?
Kat Mülkiyeti Kanunu'nun 41. maddesi uyarınca seçilen denetçi veya denetim kurulu, denetimin sonucunu ve ana taşınmazın yönetim tarzı hakkındaki düşüncelerini içeren bir rapor sunar. Yönetim planında özel bir zaman yoksa raporun her takvim yılının birinci ayında kat malikleri kuruluna verilmesi düzenlenmiştir. Raporun çoğaltılarak kat maliklerine gönderilmesi de Kanun'da yer almaktadır.
İyi hazırlanmış bir denetim raporunda örneğin;
Gelirler
Toplam aidat tahsilatı, diğer gelirler ve dönem bakiyesi.
Giderler
Gider kategorileri ve toplam harcamalar.
Banka
Banka bakiyesi ve önemli banka hareketleri.
Belgeler
Fatura, dekont, sözleşme ve diğer belgelerin kontrol durumu.
Borçlar
Aidat borçları ve varsa diğer alacaklar.
Tespitler
Eksik veya açıklanması gereken işlemler.
Sonuç
Denetçinin yönetime ilişkin değerlendirmeleri.
yer alabilir.
Denetim Raporunda Hangi Sorulara Cevap Verilmeli?
Profesyonel bir denetimde şu soruların cevapları aranabilir:
Toplanan aidatlar kayıtlı mı?
Giderlerin belgeleri mevcut mu?
Banka kayıtları ile gelir-gider kayıtları uyumlu mu?
Kasa hesabı doğru mu?
Yapılan harcamaların dayanağı var mı?
Büyük bakım-onarım işlerinin belgeleri bulunuyor mu?
Tedarikçi ödemeleri belgeli mi?
Borçlu bağımsız bölümlerin listesi güncel mi?
Önceki denetimlerde belirtilen eksiklikler giderilmiş mi?
Bu soruların cevapları, yönetimin mali durumunun daha anlaşılır şekilde ortaya konulmasını sağlayabilir.
Kat Maliki Tek Başına Yönetim Hesaplarını Denetleyebilir mi?
Kat Mülkiyeti Kanunu'nda hesap verme ve denetim mekanizmaları belirli usullere bağlanmıştır.
Özellikle Kanun'un 39. maddesindeki ara dönemde hesap gösterilmesini isteme hakkı bakımından kat maliklerinin yarısı tarafından talep edilmesi kuralı önemlidir.
Bu nedenle “Her kat maliki istediği anda yöneticinin tüm banka hesabına erişebilir.” şeklinde sınırsız bir kuraldan söz etmek doğru değildir.
Yönetim belgelerine erişim, hesap verme ve denetim süreçleri somut olay ve ilgili mevzuat çerçevesinde yürütülmelidir.
Yönetici Hesap Vermiyorsa Ne Yapılabilir?
Yönetici hesap vermekten kaçınıyorsa öncelikle durumun yazılı biçimde kayıt altına alınması faydalıdır.
Örneğin;
“Yönetim gelir ve giderlerinin, ilgili belgelerle birlikte kat malikleri kuruluna sunulması talep edilmektedir.”
şeklinde yazılı bir talep oluşturulabilir.
Ardından konu kat malikleri kurulunun gündemine taşınabilir.
Gerektiğinde denetim mekanizması çalıştırılabilir ve yöneticinin görevini sürdürmesi bakımından değerlendirme yapılabilir.
Yönetici Görevini Kötü Yaparsa Değiştirilebilir mi?
Kat Mülkiyeti Kanunu'nun 41. maddesi uyarınca kat malikleri kurulu yöneticinin görevindeki tutumunu devamlı olarak denetler ve haklı bir sebebin ortaya çıkması halinde yöneticiyi her zaman değiştirebilir.
Dolayısıyla hesapların açıklanmaması, ciddi belge eksiklikleri veya yönetimle ilgili başka önemli sorunların ortaya çıkması halinde konu kat malikleri kurulunun değerlendirmesine taşınabilir.
Yöneticinin değiştirilmesi ile varsa geçmiş döneme ait mali sorumluluklar ise birbirinden ayrı konulardır.
Yönetici İbra Edilmezse Ne Anlama Gelir?
Genel kurulda yöneticinin hesaplarının kabul edilmemesi veya yöneticinin ibra edilmemesi, tek başına her olayda yöneticinin kesin olarak borçlu olduğu anlamına gelmez.
İbra konusu ile;
hesapların incelenmesi
eksikliklerin tespiti
yönetici değişikliği
zararın giderilmesi
hukuki veya cezai sorumluluk
birbirinden ayrı değerlendirilmesi gereken konulardır.
Somut bir usulsüzlük veya zarar iddiasında ilgili belgelerin ve olayın hukuki niteliğinin ayrıca incelenmesi gerekir.
Usulsüz Harcama Tespit Edilirse Ne Yapılmalı?
Öncelikle harcamanın gerçekten usulsüz olup olmadığı belirlenmelidir.
Denetimde;
-
Harcama belgesi bulunmalı,
-
Ödeme kaydı kontrol edilmeli,
-
Harcamanın konusu belirlenmeli,
-
Yetki ve karar dayanağı incelenmeli,
-
Hizmetin gerçekten verilip verilmediği araştırılmalı,
-
Gerekirse yöneticiye açıklama imkânı verilmelidir.
Tek başına “Bu harcama bana pahalı geldi.” iddiası, hukuken usulsüzlük sonucuna ulaşmak için her zaman yeterli olmayabilir.
Büyük Harcamalar Nasıl Denetlenmeli?
Çatı yenileme, dış cephe, asansör yenileme, hidrofor değişimi, tesisat yenilemesi veya benzeri yüksek tutarlı işlerde daha ayrıntılı kayıt sistemi oluşturmak yararlıdır.
Örneğin:
İhtiyaç tespiti
↓
Teknik inceleme
↓
Tekliflerin alınması
↓
Kat malikleri kararı gerekiyorsa karar alınması
↓
Firma seçimi
↓
Sözleşme
↓
İşin yapılması
↓
Fatura
↓
Ödeme
↓
Kontrol ve teslim
şeklinde bir belge zinciri oluşturulabilir.
Bu sistem, denetçinin bir harcamanın başlangıcından ödemesine kadar tüm süreci takip etmesini kolaylaştırır.
Aidat Fazlası Nereye Gidiyor?
Apartmanda dönem sonunda gelirlerin giderlerden fazla olması halinde ortaya çıkan bakiye, yönetimin mali durumunun bir parçasıdır.
Denetimde;
Dönem başı bakiye + gelirler − giderler = dönem sonu bakiye
mantığıyla hesap kontrol edilebilir.
Ortaya çıkan bakiyenin banka ve kasa kayıtlarıyla uyumlu olması beklenir.
Bakiye farklı bir yatırım veya harcama için kullanılacaksa ilgili karar, işletme projesi ve diğer hukuki dayanaklar ayrıca değerlendirilmelidir.
Apartman Yönetiminde Şeffaflık Nasıl Sağlanır?
Şeffaf yönetimin temelinde belgelenebilir bir mali sistem bulunur.
İyi bir apartman yönetiminde;
Her gelir kayıtlı
Her gider belgeli
Her ödeme izlenebilir
Her karar kayıt altında
Her dönem denetlenebilir
olmalıdır.
Kat maliklerine düzenli mali rapor sunulması da yönetimin anlaşılabilirliğini artırabilir.
Yönetici Hesap Verirken Nasıl Bir Rapor Hazırlamalı?
Basit bir yönetici hesap raporunda aşağıdaki yapı kullanılabilir:
Dönem Bilgileri
-
Yönetim dönemi
-
Yönetici
-
Apartman/site bilgileri
Gelirler
-
Aidat tahsilatları
-
Avanslar
-
Diğer gelirler
Giderler
-
Elektrik
-
Su
-
Temizlik
-
Asansör
-
Bakım-onarım
-
Personel
-
Sigorta
-
Diğer giderler
Banka ve Kasa
-
Dönem başı
-
Girişler
-
Çıkışlar
-
Dönem sonu bakiye
Borçlar
-
Aidat borçları
-
Tedarikçi borçları
-
Diğer borçlar
Ek Belgeler
-
Faturalar
-
Dekontlar
-
Sözleşmeler
-
Teklifler
-
Diğer belgeler
Bu format zorunlu bir standart form anlamına gelmez; yönetim hesabının anlaşılır biçimde sunulmasına yönelik pratik bir örnektir.
Apartman Yöneticisi Hesap Verme Sürecinde En Sık Yapılan Hatalar
1. Sadece toplam gelir ve gideri açıklamak
“Yıl içinde 500 bin TL harcandı.” demek, harcamaların niteliğini açıklamaya tek başına yetmez.
2. Faturasız veya belgesiz giderleri açıklayamamak
Giderin dayanağının bulunmaması denetimi zorlaştırır.
3. Banka hareketlerini gelir-gider tablosuyla karşılaştırmamak
Banka bakiyesi ile yönetim kayıtları mutlaka kontrol edilmelidir.
4. Aidat borçlarını güncel tutmamak
Borçlu bağımsız bölümlerin yanlış gösterilmesi mali raporun doğruluğunu etkileyebilir.
5. Kasa parasını belgesiz takip etmek
Elden yapılan işlemler mümkün olduğunca belgeli ve kayıtlı yürütülmelidir.
6. Yönetici hesabı ile apartman hesabını karıştırmak
Kişisel ve apartman finansının birbirinden ayrılmaması ciddi takip sorunları doğurabilir.
7. Denetimi yalnızca yıl sonunda yapmak
Yönetim planı ve Kanun'daki denetim mekanizması dikkate alınmalıdır. Yönetim planında farklı bir zaman yoksa m.41 kapsamında üç aylık denetim düzeni bulunmaktadır.
8. Denetim raporu hazırlamamak
Denetimin yazılı raporla sonuçlandırılması, tespitlerin takip edilmesini kolaylaştırır.
9. Eski belgeleri arşivlememek
Geçmiş dönemlere ait faturalar, kararlar ve dekontlar ileride önemli olabilir.
10. Kat maliklerine anlaşılmaz rapor sunmak
Rakamların yanında harcamanın ne için yapıldığı ve hangi belgeye dayandığının da anlaşılır olması gerekir.
Apartman Yönetiminde Denetim İçin Örnek Kontrol Listesi
Gelir Kontrolü
☐ Aidat listesi güncel mi?
☐ Tahsilatlar banka/kasa kayıtlarıyla uyumlu mu?
☐ Diğer gelirler belgeli mi?
Gider Kontrolü
☐ Her giderin belgesi var mı?
☐ Fatura ve dekontlar eşleşiyor mu?
☐ Harcamaların amacı açık mı?
☐ Büyük giderlerin dayanağı bulunuyor mu?
Banka Kontrolü
☐ Dönem başı banka bakiyesi doğru mu?
☐ Tüm önemli girişler kayıtlı mı?
☐ Ödemeler belgeli mi?
☐ Dönem sonu banka bakiyesi tutuyor mu?
Yönetim Kontrolü
☐ Kararlar deftere işlenmiş mi?
☐ Yönetim planına uyulmuş mu?
☐ İşletme projesi/bütçe ile harcamalar karşılaştırılmış mı?
☐ Önceki denetim raporlarındaki eksiklikler giderilmiş mi?
Arşiv Kontrolü
☐ Faturalar saklanıyor mu?
☐ Dekontlar saklanıyor mu?
☐ Sözleşmeler saklanıyor mu?
☐ Toplantı belgeleri saklanıyor mu?
☐ İhtar ve tebligat kayıtları tutuluyor mu?
Apartman Yönetiminde Dijital Denetim Sistemi
Günümüzde apartman ve site yönetimlerinde dijital araçlar mali denetimi oldukça kolaylaştırabilir.
Örneğin bir dijital yönetim sisteminde;
Aidat tahsilatı
→ Banka hareketi
→ Fatura
→ Gider kategorisi
→ İlgili karar
→ Ödeme
şeklinde bağlantı kurulabilir.
Böyle bir sistem sayesinde denetçi tek tek klasörler arasında belge aramak yerine işlemin bütün geçmişini tek ekrandan inceleyebilir.
Ayrıca;
-
Otomatik bakiye hesaplama,
-
Borç-alacak takibi,
-
Fatura arşivi,
-
Banka hareketleri,
-
Gelir-gider raporu,
-
Denetim raporu,
-
Karar arşivi,
-
PDF rapor oluşturma
gibi özellikler yönetim şeffaflığını artırabilir.
Ancak dijital kayıtlar, kanunun öngördüğü fiziki kayıt ve belge yükümlülüklerinin yerine geçip geçmediği bakımından ayrıca değerlendirilmelidir.
Yönetici Hesabı Denetlenirken Hangi Belgeler Birbirleriyle Karşılaştırılmalı?
En sağlıklı denetim, tek bir belgeye bakmak yerine farklı kayıtların karşılaştırılmasıyla yapılır.
Örneğin:
Karar defteri ↔ Fatura
Fatura ↔ Banka dekontu
Banka dekontu ↔ Gelir-gider tablosu
Aidat listesi ↔ Banka tahsilatı
Sözleşme ↔ Fatura
İşletme projesi ↔ Gerçekleşen gider
Bu çapraz kontrol yöntemi, kayıtlar arasındaki tutarsızlıkların daha kolay fark edilmesini sağlayabilir.
Yönetici Hesap Vermiyorsa Mahkemeye Gidilebilir mi?
Hesap verme veya yönetimle ilgili uyuşmazlıkların hukuki sonucu olayın niteliğine göre değişir.
Öncelikle yönetim planı, kat malikleri kurulu kararları ve Kat Mülkiyeti Kanunu'ndaki denetim mekanizmalarının işletilmesi önemlidir.
Bunun yanında somut bir hukuki uyuşmazlık ortaya çıkmışsa hangi başvurunun yapılacağı, talebin niteliği ve varsa dava şartları ayrıca değerlendirilmelidir.
Kat Mülkiyeti Kanunu kapsamındaki birçok uyuşmazlıkta dava açılmadan önce zorunlu arabuluculuk kapsamının bulunabileceği de dikkate alınmalıdır.
Yönetici Hesap Vermek Zorunda mı? Özet
Sorunun cevabı nettir:
Evet, apartman yöneticisi hesap vermek zorundadır.
Kat Mülkiyeti Kanunu m.39 gereğince yönetici, yönetim planında belirtilen zamanda; böyle bir zaman yoksa her takvim yılının birinci ayında kat malikleri kuruluna gelir ve giderlerin hesabını vermelidir. Kat maliklerinin yarısı, arsa payları ne olursa olsun, yönetim planında belirtilen zamanın dışında da hesabın gösterilmesini isteyebilir.
Bunun yanında Kanun'un 41. maddesi yönetimin devamlı denetlenmesini ve denetim için belirli şartlarda denetçi veya üç kişilik denetim kurulu oluşturulabilmesini düzenlemektedir.
Bu nedenle apartman yönetiminde “Yönetici hesap verir mi?” değil, “Hesap nasıl düzenli, belgeli ve denetlenebilir şekilde verilecek?” sorusu üzerinde durmak daha faydalıdır.
Sonuç: Şeffaf Yönetimin Temelinde Hesap Verebilirlik Vardır
Apartman yöneticisinin hesap verme yükümlülüğü, kat malikleri ile yönetim arasındaki güven ilişkisinin önemli unsurlarından biridir.
Yönetici, ana taşınmaz nedeniyle elde edilen gelirleri ve yapılan giderleri kayıt altında tutmalı; kanunda öngörülen zamanda kat malikleri kuruluna hesap vermelidir. Kat maliklerinin kanundaki şartları taşıyan talepleri doğrultusunda ara dönemde de hesabın gösterilmesi gündeme gelebilir.
Denetim ise yalnızca toplam gelir ve gider rakamlarına bakmaktan ibaret değildir. Faturaların, banka hareketlerinin, aidat tahsilatlarının, kararların, sözleşmelerin ve diğer yönetim belgelerinin birlikte incelenmesi daha sağlıklı bir kontrol mekanizması oluşturur.
Özellikle profesyonel apartman ve site yönetimlerinde her harcamanın belgeli olması, gelir-gider kayıtlarının güncel tutulması, banka ve kasa bakiyelerinin düzenli kontrol edilmesi ve denetim raporlarının yazılı olarak hazırlanması yönetimin şeffaflığını artırır.
İyi bir apartman yönetiminde temel prensip şudur:
Toplanan para kayıtlı olmalı, yapılan harcama belgeli olmalı, alınan karar kayıt altında bulunmalı ve yönetimin mali durumu gerektiğinde denetlenebilir olmalıdır.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Somut bir apartman veya site yönetimi uyuşmazlığında yönetim planı, kurul kararları, mali belgeler ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.